محاسب قانونى فى السعودية: شبهة اختلاس من أحد الشركاء.. ماذا يفحص لإثبات المبالغ؟
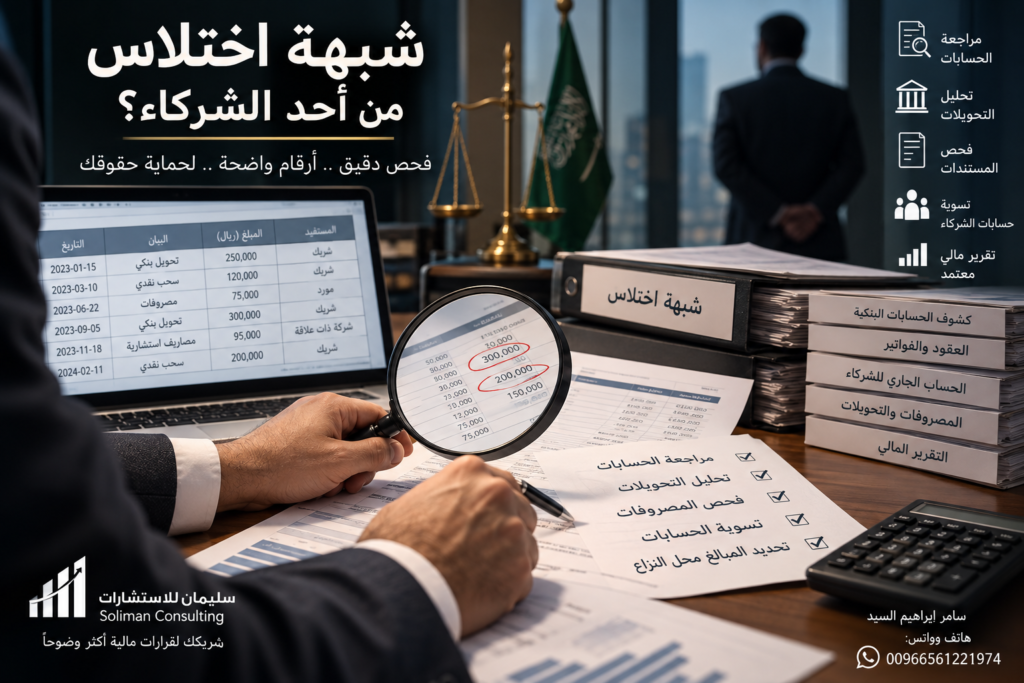
عندما تظهر شبهة اختلاس من أحد الشركاء داخل شركة، فإن أكبر خطأ يمكن أن يقع فيه باقي الشركاء هو البدء بالاتهام قبل معرفة ما تقوله الحسابات فعليا. وجود تحويل مالي إلى حساب الشريك، أو سحب مبلغ كبير، أو مصروف غير معتاد لا يعني وحده ثبوت الاختلاس. هنا تظهر أهمية الاستعانة بـ محاسب قانونى فى السعودية أو جهة متخصصة في الفحص المالي لتتبع حركة الأموال وتحديد طبيعة كل مبلغ والمستند الذي يستند إليه.
المهمة الأساسية ليست البحث عن رقم كبير ووصفه بأنه اختلاس، وإنما إعادة بناء الحركة المالية للشركة: من أين خرج المال؟ إلى أين ذهب؟ من اعتمد العملية؟ ما المستند المؤيد لها؟ وكيف تم تسجيلها محاسبيا؟ وهل استفادت منها الشركة أم أحد الشركاء بصورة شخصية؟
لهذا فإن عمل محاسب قانونى فى السعودية في نزاعات الشركاء يعتمد على الأدلة المحاسبية والمصرفية والمستندية، وليس على أقوال أحد أطراف النزاع وحدها.
لماذا لا يكفي كشف الحساب البنكي لإثبات المبلغ؟
لنفترض أن أحد الشركاء اكتشف تحويلات بقيمة 1.8 مليون ريال إلى حساب شريك آخر خلال عامين. للوهلة الأولى قد يبدو الرقم هو قيمة المطالبة، لكن محاسب قانونى فى السعودية لا يفترض ذلك مباشرة.
قد يكون جزء من التحويلات توزيعات أرباح معتمدة، وقد يكون جزء آخر رد مبالغ سبق أن دفعها الشريك للشركة، وقد تكون هناك رواتب أو مكافآت أو مصروفات قام الشريك بسدادها نيابة عن المنشأة. وفي المقابل قد تظهر مبالغ أخرى لا يوجد لها عقد أو فاتورة أو قرار أو تفسير محاسبي واضح.
لذلك فإن مكتب خبير محاسبي يبدأ بالمطابقة بين كشف البنك ودفتر الأستاذ والحساب الجاري للشريك والمستندات المؤيدة لكل حركة، ثم يفصل العمليات الطبيعية عن العمليات التي تحتاج إلى تفسير أو مستند إضافي.
وتشير الهيئة السعودية للمراجعين والمحاسبين في أحد استفساراتها المهنية تحديدا إلى حالات ادعاءات الاختلاس والادعاءات المشابهة، وتوضح إمكانية أن تتضمن الإجراءات المتفق عليها مخاطبة الطرف الآخر وسماع أقواله والاطلاع على ما لديه من مستندات وفقا لنطاق الارتباط المهني. وهذا يوضح أهمية عدم بناء النتيجة على مستندات طرف واحد فقط.
أول ما يفحصه محاسب قانونى فى السعودية: الحسابات البنكية
البنك غالبا هو نقطة البداية، لأن حركة الأموال الفعلية تظهر بصورة أوضح من خلال الحسابات البنكية. يقوم محاسب قانونى فى السعودية بحصر الحسابات البنكية المستخدمة في النشاط ومراجعة التحويلات والسحوبات والإيداعات خلال الفترة محل النزاع.
ولا يقتصر الفحص على قيمة العملية، وإنما يشمل تاريخها، والمستفيد، والحساب المحول إليه، ووصف العملية، ومن قام باعتمادها، ومدى وجود مستند يبررها.
وقد تشمل إجراءات الفحص:
- استخراج جميع التحويلات التي تمت لصالح الشريك محل النزاع.
- حصر التحويلات إلى أقاربه أو منشآت مرتبطة به عند وجود سبب مهني لفحصها.
- تحليل السحوبات النقدية غير المعتادة.
- مطابقة التحويلات مع القيود المحاسبية المسجلة.
- مراجعة الشيكات وأوامر الدفع والموافقات الداخلية.
- تحديد العمليات التي لا يوجد لها مستند مؤيد واضح.
وفي الشركات التي تحتوي على عدد كبير من العمليات، يمكن أن يستخدم مكتب خبير محاسبي قضائي التحليل الرقمي لتصنيف الحركات واستخراج العمليات المتكررة أو غير المعتادة بدلا من مراجعة كل حركة بصورة منفصلة دون منهج واضح.
ثانيا: الحساب الجاري للشريك
الحساب الجاري من أكثر الحسابات حساسية عند وجود نزاع بين الشركاء. فقد يحتوي على مبالغ دفعها الشريك للشركة، ومبالغ سحبها منها، وتوزيعات أرباح، ومصروفات شخصية، وتسويات تمت على مدار سنوات.
يقوم محاسب قانونى فى السعودية بإعادة تحليل الحساب الجاري من بدايته خلال الفترة محل الفحص، وليس الاعتماد فقط على الرصيد النهائي الظاهر في ميزان المراجعة.
فمثلا، ظهور رصيد مدين على شريك بقيمة 900 ألف ريال لا يعني تلقائيا أن هذا هو المبلغ المستحق عليه. يجب معرفة كيف تكون هذا الرصيد، وهل القيود صحيحة، وهل توجد قيود عكسية أو مبالغ لم يتم إثباتها، وهل توجد تحويلات سجلت على حساب آخر.
وهنا تظهر أهمية خدمة مكتب تسوية حسابات الشركاء، لأن النزاع قد يكون ناتجا في الأساس عن تراكم قيود غير صحيحة وليس عن واقعة واحدة منفردة.
ثالثا: فحص المصروفات التي اعتمدها الشريك
من المناطق المهمة التي يفحصها محاسب قانونى فى السعودية المصروفات التي قام الشريك باعتمادها أو صرفها خلال الفترة محل النزاع.
ويتم ربط المصروف بالفاتورة والعقد والمورد وطبيعة النشاط. فإذا وجدت الشركة مثلا مصروف استشارات بقيمة 300 ألف ريال، فلا يكفي وجود قيد محاسبي باسم استشارات. يجب البحث عن العقد والفاتورة وإثبات تقديم الخدمة وطريقة السداد والطرف المستفيد.
وفي حالة وجود مصروفات متكررة لمورد معين، تقوم شركة فحص حسابات الشركات بتحليل العلاقة بين المورد والشركة، ومراجعة العقود والفواتير وأوامر الشراء والتحويلات المرتبطة به.
الهدف هنا ليس وصف كل مصروف غير مكتمل بأنه اختلاس، وإنما تحديد المصروفات التي لا تتوافر بشأنها أدلة كافية ورفعها كبنود تحتاج إلى تفسير أو مستندات إضافية.
رابعا: هل توجد فواتير وهمية أو عمليات غير حقيقية؟
من أهم المناطق التي يمكن أن تكشف الخلل المالي وجود فاتورة مسجلة في حسابات الشركة دون وجود خدمة أو سلعة حقيقية مقابلها. ولهذا يقوم محاسب قانونى فى السعودية بربط الفاتورة بأمر الشراء والعقد والاستلام والسداد.
إذا كانت الشركة قد دفعت مثلا 500 ألف ريال مقابل خدمات تسويق، فإن الفحص لا يتوقف عند وجود الفاتورة. يتم البحث عن العقد، والفترة التي تم خلالها تقديم الخدمة، والمخرجات التي حصلت عليها الشركة، والحساب البنكي الذي استلم المبلغ.
وفي هذه المرحلة يستطيع مكتب استشارات نزاعات مالية بناء جدول تفصيلي يربط كل عملية بالمستندات الموجودة والمستندات المفقودة والملاحظات الناتجة عن الفحص.
خامسا: الصلاحيات ومن كان يستطيع تحريك الأموال؟
وجود عملية مالية غير مبررة لا يعني بالضرورة أن الشريك محل النزاع هو من نفذها. لذلك يفحص محاسب قانونى فى السعودية صلاحيات الحسابات البنكية والنظام المحاسبي واعتمادات الدفع والتوقيعات المخولة.
يتم تحديد من كان يستطيع إنشاء التحويل، ومن يراجعه، ومن يعتمد العملية، وهل كانت الصلاحيات منفردة أم مشتركة. وهذه النقطة مهمة خصوصا عندما يدعي أكثر من طرف أن المسؤولية تقع على الطرف الآخر.
وقد يكشف الفحص أن الشريك كان صاحب صلاحية الاعتماد النهائية، أو أن التحويل كان يحتاج إلى اعتماد شخصين، أو أن الموظف المالي كان يستطيع تنفيذ بعض العمليات ضمن حدود معينة.
هل المحاسب القانوني يقرر أن هناك اختلاسا؟
يجب التمييز بين النتيجة المالية والوصف القانوني. يستطيع محاسب قانونى فى السعودية تحديد العمليات التي تمت، والمبالغ، والمستفيدين، والمستندات المتوافرة أو المفقودة، والفروق بين الحسابات والواقع المالي.
أما التكييف القانوني النهائي للوقائع وتحديد المسؤولية القانونية فهو مسألة تترك للجهة المختصة والمستشار القانوني وفقا لظروف القضية والأدلة المتاحة.
وهذا الفصل مهم جدا، لأن التقرير المالي القوي لا يحتاج إلى مبالغة في الأوصاف، وإنما يحتاج إلى أرقام يمكن تتبعها ومستندات يمكن الرجوع إليها.
وقد اعتمدت الهيئة السعودية للمراجعين والمحاسبين معيار المراجعة 240 المتعلق بمسؤوليات المراجع بشأن الغش عند مراجعة القوائم المالية، كما تتناول برامجها المهنية المحاسبة القضائية وأساليب اكتشاف الاحتيال المالي.
للمزيد عن خدماتنا يمكنك الاطلاع على
حل النزاعات وإغلاق الشركات
على موقع سليمان للاستشارات.
كما يمكن الاطلاع على مقال
أريد إخراج شريك من الشركة.. ما الحل؟
على موقع الأفق العربي.
كيف يحسب محاسب قانونى فى السعودية المبالغ محل شبهة الاختلاس؟
بعد حصر العمليات غير الواضحة تبدأ المرحلة الأهم، وهي تحديد قيمة المبالغ محل الفحص. لا يقوم محاسب قانونى فى السعودية بجمع كل التحويلات التي حصل عليها الشريك واعتبارها مبلغا مختلسا، لأن ذلك قد يؤدي إلى نتيجة غير دقيقة. بل يتم تحليل كل حركة على حدة وتحديد طبيعتها والمستند المؤيد لها ومدى ارتباطها بنشاط الشركة.
فإذا أظهر الفحص مثلا تحويلات بقيمة 2.4 مليون ريال إلى أحد الشركاء، فقد يتبين أن 600 ألف ريال منها توزيعات أرباح معتمدة، و400 ألف ريال رد لمبالغ سبق أن مول بها الشريك الشركة، و200 ألف ريال رواتب أو مكافآت مثبتة، بينما تظل مبالغ أخرى دون تفسير أو مستند كاف. هنا يقوم محاسب قانونى فى السعودية بعزل البنود محل الاعتراض بدلا من اعتبار إجمالي التحويلات محل مطالبة.
هذه الطريقة مهمة جدا في عمل مكتب معالجة النزاعات المالية، لأنها تحول القضية من اتهام عام إلى قائمة محددة بالعمليات والمبالغ والتواريخ والمستندات المرتبطة بكل عملية.
فحص الأطراف ذات العلاقة بالشريك
في بعض الحالات لا تخرج الأموال مباشرة إلى حساب الشريك، وإنما يتم السداد إلى شركة أو مؤسسة أو مورد تربطه علاقة بأحد أطراف النزاع. ولذلك قد يحتاج محاسب قانونى فى السعودية إلى مراجعة العمليات مع الأطراف ذات العلاقة عندما تكون هذه العمليات ضمن نطاق الفحص والمستندات المتاحة.
يتم تحليل اسم المورد، وطبيعة الخدمة، وقيمة العقود، والفواتير، وأوامر الشراء، والتحويلات البنكية، ومدى حصول الشركة فعليا على الخدمة أو الأصل الذي تم دفع المقابل عنه. فإذا كانت هناك شركة مورد مرتبطة بأحد الشركاء، فإن وجود العلاقة وحده لا يعني وجود مخالفة، لكن العملية تحتاج إلى مستندات توضح طبيعتها وأساسها التجاري.
ويبحث محاسب قانونى فى السعودية كذلك عن العمليات غير المعتادة، مثل زيادة التعامل مع مورد معين بصورة مفاجئة، أو ارتفاع الأسعار مقارنة بالفترات السابقة، أو وجود مدفوعات دون عقود واضحة، أو تحويل الأموال إلى حسابات تختلف عن بيانات المورد المسجلة لدى الشركة.
القيود اليدوية قد تكشف أين بدأت المشكلة
من المناطق التي تستحق اهتماما خاصا أثناء الفحص القيود المحاسبية اليدوية، خصوصا القيود التي تتم قرب نهاية السنة المالية أو بعد إغلاق الفترة. فقد تستخدم القيود اليدوية بصورة طبيعية لإجراء التسويات، لكنها قد تكون أيضا المنطقة التي تظهر فيها أخطاء أو تعديلات تحتاج إلى تفسير.
يقوم محاسب قانونى فى السعودية بفحص القيود غير المعتادة، وتاريخ إدخالها، والحسابات التي تأثرت بها، والمستخدم الذي قام بإدخالها، والمستند المؤيد لها. كما تتم مراجعة القيود التي نقلت مبالغ من حساب الشريك إلى حساب مصروفات أو موردين أو حسابات وسيطة.
فإذا وجد مدقق حسابات مثلا أن مبلغا تم تحويله إلى أحد الشركاء ثم سجل محاسبيا على أنه مصروف تشغيلي، فإن المطلوب هو الرجوع إلى المستند الذي يثبت سبب المصروف ومن استفاد منه فعليا.
هل يمكن إخفاء السحوبات داخل المصروفات؟
من السيناريوهات التي تحتاج إلى فحص دقيق تسجيل عملية ذات طبيعة شخصية ضمن مصروفات الشركة. وهنا يقوم محاسب قانونى فى السعودية بمراجعة طبيعة المصروف والمستفيد النهائي منه ومدى ارتباطه بالنشاط.
قد تظهر على سبيل المثال مصروفات سفر أو سيارات أو إيجارات أو مشتريات أو خدمات استشارية، لكن السؤال ليس فقط هل توجد فاتورة، وإنما هل المصروف يخص الشركة بالفعل؟ وهل تمت الموافقة عليه وفقا للصلاحيات؟ وهل يوجد ما يثبت استفادة النشاط منه؟
وجود فاتورة لا يحسم المسألة وحده. ولهذا تعتمد شركة خبرة محاسبية عند تحليل النزاع على مجموعة من الأدلة المتكاملة تشمل الفاتورة والعقد والتحويل البنكي وطبيعة النشاط والمستفيد من العملية.
ماذا عن الرواتب والمكافآت التي يحصل عليها الشريك؟
قد يكون الشريك في الوقت نفسه مديرا تنفيذيا أو موظفا في الشركة ويحصل على راتب أو مكافآت مقابل عمله. لذلك يجب على محاسب قانونى فى السعودية التمييز بين توزيعات الأرباح والراتب والمكافآت والسحوبات الشخصية ورد المصروفات والحساب الجاري.
وعند وجود خلاف حول مبالغ حصل عليها الشريك، تتم مراجعة عقد العمل أو قرار التعيين وقرارات الشركاء والرواتب المسجلة والتحويلات البنكية. فإذا حصل الشريك على مكافآت إضافية، يتم البحث عن الأساس الذي تم بموجبه اعتمادها.
وهذا التفصيل يمنع تضخيم المبالغ محل النزاع، ويساعد مكتب تسوية حسابات الشركاء في تحديد الرصيد الحقيقي لكل طرف بعد فصل البنود المختلفة عن بعضها.
مقارنة كشوف البنك بالدفاتر المحاسبية
من أقوى إجراءات الفحص إجراء مطابقة مستقلة بين البنك والدفاتر. يقوم محاسب قانونى فى السعودية باستخراج العمليات من كشوف الحسابات البنكية ثم البحث عن القيد المقابل لكل عملية داخل النظام المحاسبي.
وقد تكشف المطابقة عن تحويل موجود في البنك وغير مسجل في الدفاتر، أو عملية مسجلة بقيمة مختلفة، أو تحويل لشريك تم تحميله على حساب مورد، أو شيك تم تسجيله على بند لا يتفق مع المستفيد الحقيقي.
كما قد تظهر العكس تماما: قيد محاسبي موجود دون أن تظهر حركة مالية مقابلة له. وهنا يجب على محاسب قانونى فى السعودية معرفة طبيعة القيد وهل يمثل استحقاقا لم يتم سداده أم تسوية داخلية أم خطأ يحتاج إلى التصحيح.
فحص الموردين الوهميين أو غير المعتادين
عند وجود شبهة حول خروج أموال الشركة، قد يقوم محاسب قانونى فى السعودية بتحليل حسابات الموردين الذين ظهرت لديهم حركات كبيرة أو غير معتادة خلال الفترة محل النزاع.
يتم ربط المورد بالعقود والفواتير وأوامر الشراء وإثبات استلام السلع أو الخدمات، ثم مطابقة بيانات المستفيد من التحويل البنكي مع بيانات المورد. وفي حالة وجود اختلاف جوهري، يتم إدراج العملية ضمن البنود التي تحتاج إلى تفسير.
ولا يعني المورد الجديد أو ارتفاع قيمة مشترياته تلقائيا وجود مخالفة. المطلوب من شركة فحص حسابات الشركات هو توثيق الوقائع المالية، ثم تحديد العمليات التي لا تتوافر بشأنها أدلة كافية.
كيف يتعامل المحاسب القانوني مع المستندات الناقصة؟
في نزاعات الشركاء قد لا تكون جميع المستندات متاحة. أحيانا يحتفظ أحد الأطراف بجزء من الملفات، أو تكون الحسابات القديمة غير منظمة، أو توجد فواتير وتحويلات دون عقود. هنا لا يفترض محاسب قانونى فى السعودية معلومات غير موجودة، وإنما يحدد بوضوح المستندات المتاحة والمفقودة وأثر ذلك على نتيجة الفحص.
ويمكن استخدام مصادر أخرى للتحقق، مثل كشوف الحسابات البنكية، ودفتر الأستاذ، والإقرارات المتاحة، والعقود، والمراسلات، ومحاضر اجتماعات الشركاء. وكلما أمكن الحصول على دليل من أكثر من مصدر، أصبحت النتيجة أكثر قدرة على تفسير الحركة المالية محل النزاع.
كيف يتم إعداد جدول المبالغ محل النزاع؟
بعد انتهاء التحليل، يقوم محاسب قانونى فى السعودية عادة بتنظيم النتائج في جدول تفصيلي يسهل فهمه ومراجعته. ويمكن أن يتضمن الجدول تاريخ العملية، وقيمتها، والحساب البنكي، والمستفيد، والقيد المحاسبي، والمستند المتاح، والملاحظة الناتجة عن الفحص.
ثم يتم تصنيف العمليات إلى مبالغ لها مستندات وتفسير واضح، ومبالغ تحتاج إلى مستندات إضافية، ومبالغ توجد بشأنها فروقات أو ملاحظات جوهرية. هذه الطريقة أكثر مهنية من الوصول مباشرة إلى رقم إجمالي دون بيان كيفية تكوينه.
ويستطيع مكتب خبير محاسبي من خلال هذا الجدول أيضا تحديد السنوات أو الحسابات التي تتركز فيها المشكلة، وهو ما يساعد على توجيه الفحص إلى المناطق الأعلى خطرا بدلا من توسيع نطاق العمل دون حاجة.
هل تقرير محاسب قانونى فى السعودية يفيد المحامي في النزاع؟
نعم، لأن المحامي يحتاج إلى فهم الوقائع المالية قبل تحديد كيفية التعامل معها نظاميا. وعندما يقدم محاسب قانونى فى السعودية تحليلا يوضح العمليات والمبالغ والمستندات، يصبح من الأسهل على المستشار القانوني ربط الوقائع المالية بالمطالبات والدفوع المناسبة.
ولهذا يفضل في القضايا المعقدة وجود تعاون بين مكتب خبير محاسبي قضائي والمستشار القانوني منذ مرحلة تحديد نطاق الفحص، حتى تتركز المراجعة على المسائل المالية المؤثرة في النزاع.
ويمكن الاطلاع على
خدمات المراجعة والتدقيق
على موقع سليمان للاستشارات لمعرفة نطاق الأعمال المرتبطة بفحص الحسابات والسجلات المالية.
هل يمكن حل النزاع قبل الوصول إلى المحكمة؟
قد يؤدي الفحص المالي إلى تضييق مساحة النزاع بصورة كبيرة. فبدلا من أن يتهم أحد الشركاء الآخر بالحصول على 3 ملايين ريال، قد يكشف محاسب قانونى فى السعودية أن جزءا كبيرا من المبلغ له مستندات واضحة، بينما ينحصر الخلاف الحقيقي في مجموعة محددة من العمليات.
عندها يمكن لـ مكتب استشارات نزاعات مالية أو المستشار القانوني استخدام النتائج في محاولة الوصول إلى تسوية، خصوصا إذا أصبح كل طرف يعرف المبالغ التي يستطيع إثباتها والمبالغ التي تحتاج إلى مزيد من المستندات.
وإذا لم تنجح التسوية، يكون الملف المالي أكثر تنظيما ويمكن استخدام التحليل لدعم المستشار القانوني في فهم عناصر النزاع وإعداد المسار المناسب للقضية.
ولمعرفة الإطار العام المتعلق بالشركات والخلافات بين الشركاء يمكن الرجوع إلى
وزارة التجارة السعودية
وإلى
وزارة العدل السعودية
للاطلاع على الخدمات والأنظمة والإجراءات ذات الصلة.
متى تتحول شبهة الاختلاس إلى ملف مالي متكامل؟
بعد الانتهاء من مراجعة الحسابات البنكية والقيود والحسابات الجارية والموردين والمصروفات، تبدأ مرحلة تجميع النتائج. وهنا تظهر أهمية محاسب قانونى فى السعودية في تحويل آلاف العمليات المالية إلى ملف واضح يبين أين ذهبت الأموال، ومن استفاد منها، وما المستندات المتاحة لكل عملية، وما المبالغ التي ما زالت تحتاج إلى تفسير.
الهدف ليس الوصول إلى أكبر رقم ممكن، وإنما الوصول إلى رقم يمكن تتبعه وإثبات كيفية احتسابه. لذلك فإن محاسب قانونى فى السعودية يجب أن يفصل بين المبالغ المؤيدة بمستندات، والمبالغ محل الخلاف، والفروقات المحاسبية، والعمليات التي لم تتوافر بشأنها مستندات كافية.
7 عناصر يجب أن تظهر في تقرير فحص المبالغ
عند إعداد تقرير مالي بشأن نزاع بين الشركاء، ينبغي أن تكون طريقة الوصول إلى النتائج مفهومة. ويمكن أن يتضمن تقرير محاسب قانونى فى السعودية العناصر التالية:
- نطاق الفحص: تحديد الفترة والحسابات والعمليات التي تمت مراجعتها.
- المستندات: بيان كشوف البنوك والدفاتر والعقود والفواتير والقرارات التي تم الاعتماد عليها.
- حركة الشريك: تحليل جميع المبالغ المسحوبة أو المحولة إليه خلال الفترة محل الفحص.
- الحساب الجاري: إعادة تحليل رصيد حساب الشريك والحركات المكونة له.
- الفروقات: تحديد الاختلاف بين السجلات المحاسبية وكشوف الحسابات والمستندات.
- العمليات محل الملاحظة: عرض كل عملية وقيمتها وتاريخها وأسباب إدراجها ضمن الفحص.
- النتيجة المالية: تلخيص المبالغ وفقا لما أثبته الفحص دون تجاوز الدور المهني إلى إصدار حكم قانوني.
مثال عملي على تحديد المبلغ محل النزاع
لنفترض أن أحد الشركاء يدعي أن شريكه سحب من الشركة 4 ملايين ريال خلال ثلاث سنوات. يبدأ محاسب قانونى فى السعودية بحصر العمليات، ثم يتبين بعد الفحص أن 900 ألف ريال تمثل توزيعات أرباح معتمدة، و600 ألف ريال تمثل مبالغ سبق أن مول بها الشريك الشركة، و350 ألف ريال رواتب ومكافآت مثبتة بالمستندات.
كما قد يظهر أن 450 ألف ريال تخص مصروفات للشركة توجد بشأنها فواتير وعقود وتحويلات متطابقة. في هذه الحالة لا يكون من الصحيح اعتبار الأربعة ملايين بالكامل مبلغا محل مطالبة.
يتبقى بعد ذلك 1.7 مليون ريال مثلا تحتاج عملياتها إلى تحليل أعمق. قد يتم تقديم مستندات لاحقا تفسر جزءا منها، بينما تبقى مجموعة من العمليات دون مستندات كافية. وهنا يحدد محاسب قانونى فى السعودية قيمة العمليات التي لم يتمكن من التحقق من مبرراتها وفقا للمعلومات والمستندات المتاحة.
هذه المنهجية تجعل التقرير أكثر قوة من مجرد القول إن الشريك “اختلس 4 ملايين”، لأن مكتب خبير محاسبي قضائي يعرض كيف تم الوصول إلى كل رقم وما الدليل المرتبط به.
ماذا لو رفض أحد الشركاء تقديم المستندات؟
قد يواجه محاسب قانونى فى السعودية مشكلة عدم توافر بعض المستندات أو رفض أحد الأطراف تقديمها. وفي هذه الحالة يجب توثيق المستندات التي تم طلبها وما تم توفيره فعليا، ثم بيان أثر نقص المعلومات على الفحص.
عدم تقديم المستند لا يعني تلقائيا ثبوت الاتهام، لكنه قد يمنع التحقق من سبب عملية معينة. ولهذا يجب أن يكون التقرير واضحا في التفرقة بين عملية ثبتت طبيعتها، وعملية لم يتم التحقق منها بسبب عدم توافر مستنداتها.
هل الأفضل مواجهة الشريك قبل فحص الحسابات؟
عمليا، من الأفضل معرفة الأرقام أولا. الدخول في نزاع بناء على كشف حساب جزئي أو مجموعة تحويلات منفردة قد يؤدي إلى مطالبة غير دقيقة. لذلك فإن الاستعانة بـ محاسب قانونى فى السعودية قبل تحديد قيمة المطالبة تساعد في معرفة حجم المشكلة الحقيقي.
كما أن مكتب تسوية حسابات الشركاء قد يكتشف أن جزءا من النزاع ناتج عن قيود محاسبية قديمة أو اختلاف في طريقة تسجيل التمويل والسحوبات والتوزيعات، بينما تكشف عمليات أخرى عن فروقات تحتاج إلى معالجة مستقلة.
ما الفرق بين الفحص المحاسبي والتحقيق القانوني؟
يعمل محاسب قانونى فى السعودية على الجانب المالي والمحاسبي من النزاع، فيفحص العمليات ويعيد بناء حركة الأموال ويحدد الفروقات ويعرض المستندات المرتبطة بها. أما تحديد ما إذا كانت الوقائع تشكل اختلاسا أو خيانة أمانة أو مخالفة أخرى، فيخضع للتكييف القانوني والجهة المختصة.
لذلك يكون التعاون بين شركة خبرة محاسبية والمستشار القانوني مهما في النزاعات الكبيرة. الأول يجيب عن سؤال: ماذا حدث للأموال؟ والثاني يحدد الأثر القانوني للوقائع المثبتة والمستندات المتاحة.
متى نحتاج إلى مكتب معالجة النزاعات المالية؟
الحاجة إلى مكتب معالجة النزاعات المالية لا تبدأ فقط بعد وصول القضية إلى المحكمة. يمكن أن يبدأ العمل بمجرد ظهور اختلاف جوهري بين الشركاء حول الحسابات أو السحوبات أو الأرباح أو المصروفات.
وقد يسمح الفحص المبكر بتحديد المشكلة قبل اتساعها. فإذا تمكن محاسب قانونى فى السعودية من تحديد المبالغ المختلف عليها بصورة واضحة، يصبح لدى الأطراف أساس مالي أفضل للتفاوض أو التسوية أو اتخاذ الإجراءات النظامية المناسبة.
ويمكن الاطلاع على خدمات
سليمان للاستشارات المالية والإدارية
والخدمات المرتبطة بتحليل الشركات والنزاعات المالية.
شبهة اختلاس من أحد الشركاء.. ما الخطوة الأولى؟
الخطوة الأولى ليست تحديد الاتهام، وإنما الحفاظ على المستندات المالية وتجميع كشوف الحسابات والدفاتر والعقود والفواتير ومحاضر الشركاء والقيود المحاسبية. بعد ذلك يستطيع محاسب قانونى فى السعودية بناء مسار مالي للعملية من لحظة خروج الأموال وحتى وصولها إلى المستفيد النهائي.
كلما كانت البيانات مكتملة، أصبح من الممكن تحديد المبلغ بصورة أدق. أما الاعتماد على مجموعة محدودة من التحويلات أو رسائل متبادلة بين الشركاء فقد يعطي صورة غير مكتملة عن النزاع.
الخلاصة: الرقم وحده لا يكفي
في حالة وجود شبهة اختلاس من أحد الشركاء، لا تكمن قوة الملف في ضخامة المبلغ المدعى به، وإنما في القدرة على إثبات حركة كل مبلغ. ولهذا يبدأ عمل محاسب قانونى فى السعودية من البنك والدفاتر والحساب الجاري، ثم يمتد إلى المصروفات والموردين والأطراف ذات العلاقة والصلاحيات والقيود والمستندات.
والنتيجة المهنية المطلوبة هي جدول واضح يبين العملية وتاريخها وقيمتها والمستفيد منها وطريقة تسجيلها والمستند المؤيد لها والملاحظة الناتجة عن الفحص. عندها يستطيع مكتب خبير محاسبي تقديم صورة مالية منظمة يمكن استخدامها في التسوية أو دعم المستشار القانوني عند استمرار النزاع.
وفي سليمان للاستشارات نعمل على تحليل النزاعات المالية وفحص الحسابات وتسوية حسابات الشركاء وإعداد التحليلات والتقارير المالية التي تساعد على تحديد حقيقة الأرقام قبل اتخاذ القرار.
هل يوجد خلاف مالي بين الشركاء؟
إذا كانت هناك سحوبات أو تحويلات أو حسابات جارية أو مصروفات محل خلاف، فإن البداية الصحيحة هي فحص الأرقام والمستندات وتحديد المبالغ محل النزاع بدقة.
سامر إبراهيم السيد
سليمان للاستشارات المالية والإدارية
هاتف وواتس:
00966561221974