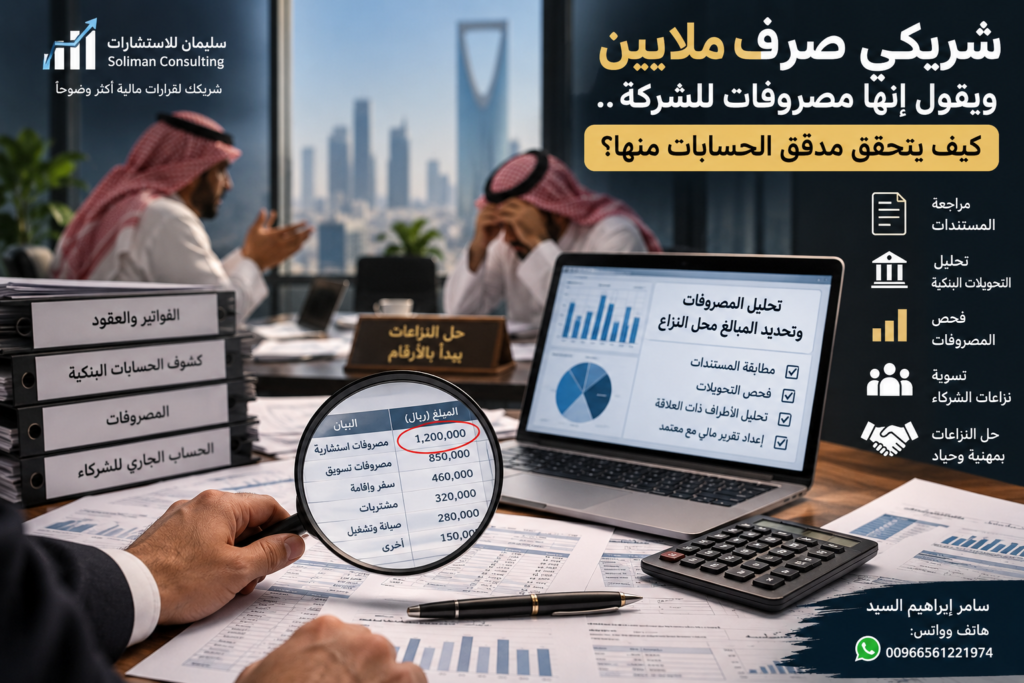
محاسب قانونى لتسوية النزاعات: شريكي صرف ملايين ويقول إنها مصروفات للشركة.. كيف يتحقق مدقق الحسابات منها؟
يقول أحد الشركاء: شريكي كان يدير الشركة، وخلال ثلاث سنوات صرف ملايين الريالات، وعندما طلبت منه تفسير هذه المبالغ قال إنها مصروفات تشغيلية تخص الشركة. المشكلة أن وجود كلمة “مصروفات” في النظام المحاسبي لا يعني أن جميع هذه المبالغ صحيحة أو أنها تخص النشاط فعلا. هنا تظهر أهمية الاستعانة بـ محاسب قانونى لتسوية النزاعات لفحص الأموال التي خرجت من الشركة وربط كل مبلغ بالمستند والغرض والمستفيد الحقيقي منه.
المهمة ليست اتهام الشريك، وليست أيضا قبول تفسيره دون فحص. يعمل محاسب قانونى لتسوية النزاعات على تحويل الخلاف من عبارات متبادلة بين الشركاء إلى أرقام ومستندات: كم تم صرفه؟ على ماذا؟ لمن تم الدفع؟ من وافق على العملية؟ وهل استفادت الشركة فعليا من المصروف؟
وتصبح هذه الإجراءات أكثر أهمية عندما يكون أحد الشركاء هو المدير الفعلي للشركة ويسيطر على الحساب البنكي والمشتريات والموردين، بينما لا يشارك باقي الشركاء في الإدارة اليومية.
المصروف المسجل محاسبيا ليس دليلا كافيا وحده
أول نقطة يجب فهمها أن تسجيل مبلغ في حساب “مصروفات” لا يثبت وحده صحة العملية. يستطيع محاسب قانونى لتسوية النزاعات الرجوع إلى أصل العملية لمعرفة حقيقتها الاقتصادية.
فإذا وجد في دفتر الأستاذ مثلا مصروفات استشارية بقيمة 850 ألف ريال، يبدأ الفحص بالسؤال: من المستشار؟ هل يوجد عقد؟ هل توجد فاتورة؟ ما الخدمة التي قدمت؟ هل يوجد تقرير أو مخرج للعمل؟ ومن استلم المبلغ؟
الأمر نفسه ينطبق على مصروفات التسويق والسفر والسيارات والصيانة والمقاولين والعمولات والإيجارات والمشتريات وغيرها. ولذلك فإن مدقق حسابات لا يكتفي باسم الحساب، وإنما يبحث عن سلسلة المستندات التي تفسر العملية.
الخطوة الأولى: استخراج جميع المصروفات محل النزاع
يبدأ محاسب قانونى لتسوية النزاعات عادة بتحديد الفترة محل الخلاف. فقد يكون النزاع متعلقا بسنة واحدة أو بعدة سنوات كان خلالها أحد الشركاء مسؤولا عن الإدارة.
بعد ذلك يتم استخراج تفاصيل حسابات المصروفات من دفتر الأستاذ، وليس الاكتفاء بالأرقام الإجمالية الظاهرة في قائمة الدخل.
فبدلا من رؤية بند “مصروفات عمومية وإدارية 4.5 مليون ريال”، يتم تفكيكه إلى العمليات التي كونت هذا الرقم، مثل:
- الإيجارات.
- الرواتب والمكافآت.
- السفر والانتقالات.
- الاستشارات.
- السيارات.
- الصيانة.
- التسويق والإعلان.
- العمولات.
- المشتريات والمستلزمات.
- مصروفات المقاولين ومقدمي الخدمات.
هذه الخطوة تمكن محاسب قانونى لتسوية النزاعات من معرفة أين تركزت الأموال وأي الحسابات تحتاج إلى فحص أعمق.
الخطوة الثانية: مطابقة المصروف مع كشف البنك
بعد استخراج المصروفات تأتي واحدة من أهم مراحل الفحص: ربط القيود المحاسبية بحركة الأموال الفعلية. يقوم محاسب قانونى لتسوية النزاعات بمقارنة دفتر الأستاذ مع كشوف الحسابات البنكية للشركة.
لنفترض أن النظام المحاسبي يحتوي على قيد بمبلغ 275 ألف ريال تحت مسمى “خدمات إدارية”. يجب البحث عن عملية السداد المقابلة في البنك، ومعرفة اسم المستفيد والحساب الذي استلم الأموال وتاريخ التحويل.
قد يكتشف مكتب حل نزاعات الشركات أن المبلغ ذهب فعلا إلى شركة خدمات معروفة، وقد يكتشف أن المستفيد شخص طبيعي، أو منشأة مرتبطة بأحد الشركاء، أو حساب مختلف تماما عن المورد المسجل في النظام.
وهنا تبدأ الأسئلة الحقيقية التي يجب الإجابة عنها بالمستندات.
الخطوة الثالثة: هل توجد فاتورة؟
وجود تحويل بنكي لا يثبت وحده أن المبلغ مصروف صحيح. لذلك يبحث محاسب قانونى لتسوية النزاعات عن الفاتورة أو المطالبة المالية التي أدت إلى السداد.
ويتم فحص اسم المورد ورقم الفاتورة وتاريخها وقيمتها ووصف الخدمة أو السلعة، ثم مطابقتها مع القيد المحاسبي والتحويل البنكي.
إذا كانت الفاتورة بقيمة 120 ألف ريال بينما تم تحويل 200 ألف ريال، فهناك فرق يحتاج إلى تفسير. وإذا كانت الفاتورة باسم مورد والتحويل ذهب إلى مستفيد آخر، فهذه أيضا ملاحظة تستحق الفحص.
لكن محاسب قانونى لتسوية النزاعات لا يصف الفرق مباشرة بأنه اختلاس أو استيلاء على الأموال، وإنما يطلب المستندات والتفسير ويثبت نتيجة الفحص كما ظهرت له.
الخطوة الرابعة: وجود الفاتورة لا يعني أن المصروف صحيح
هذه من أهم النقاط في تسوية نزاعات الشركاء. قد يقول الشريك: “كل المصروفات عندي عليها فواتير”. لكن السؤال التالي هو: هل الخدمات أو المنتجات الموجودة في هذه الفواتير تم توريدها فعلا للشركة؟
هنا يقوم محاسب قانونى لتسوية النزاعات بالبحث عن مستندات أخرى مثل العقد، وأمر الشراء، وعرض السعر، ومحضر الاستلام، وتقارير إنجاز الأعمال والمراسلات المتعلقة بالخدمة.
فإذا كانت هناك فاتورة بمبلغ 600 ألف ريال مقابل حملة تسويقية، يجب معرفة طبيعة الحملة وما تم تنفيذه ومن الجهة التي قدمتها، وليس فقط إثبات وجود ورقة تحمل كلمة “فاتورة”.
وقد تحتاج شركة حل النزاعات التجارية إلى فحص عينة موسعة من العمليات إذا ظهر نمط متكرر من المصروفات الكبيرة التي تفتقر إلى المستندات الداعمة.
الخطوة الخامسة: من هو المستفيد الحقيقي من المصروف؟
قد يكون المصروف حقيقيا والمبلغ مدفوعا فعلا، لكن المشكلة تكمن في المستفيد من المنفعة. ولذلك يبحث محاسب قانونى لتسوية النزاعات في السؤال الأهم: هل استفادت الشركة من المصروف أم استفاد منه أحد الشركاء بصورة شخصية؟
مثلا قد تظهر مصروفات سيارة وتأمين وصيانة ووقود. إذا كانت السيارة تستخدم في نشاط الشركة، فقد تكون هذه المصروفات مرتبطة بالعمل وفقا لطبيعة الحالة والسياسات المحاسبية. أما إذا كانت السيارة شخصية بالكامل ولا توجد علاقة واضحة بالنشاط، فالموضوع يحتاج إلى تحليل مختلف.
الأمر نفسه يمكن أن ينطبق على السفر والإقامة والمشتريات والأجهزة والاشتراكات وغيرها.
وهنا يكون دور مكتب تسوية نزاعات الشركاء هو تحديد طبيعة العمليات وليس إطلاق الاتهامات.
الخطوة السادسة: فحص الموردين المرتبطين بالشريك
من أهم الإجراءات التي قد ينفذها محاسب قانونى لتسوية النزاعات تحليل الموردين الذين حصلوا على مبالغ كبيرة خلال الفترة محل الخلاف، خصوصا الموردين الجدد أو الذين ارتفع حجم التعامل معهم بصورة غير معتادة.
وجود علاقة بين المورد وأحد الشركاء لا يعني تلقائيا أن العملية غير صحيحة، لكنه يجعل فحص شروط التعامل والمستندات وطبيعة الخدمة مهما لفهم العملية.
على سبيل المثال، إذا دفعت الشركة 1.2 مليون ريال لمؤسسة يملكها قريب لأحد الشركاء، يقوم مدقق حسابات بمراجعة العقد والفواتير والخدمات والأسعار وآلية اعتماد العمليات والسداد.
مثال: الشريك يقول إنه صرف 3 ملايين على الشركة
لنفترض أن أحد الشركاء قدم كشفا يقول إنه أنفق 3 ملايين ريال لتشغيل الشركة، ويطالب باعتماد المبلغ بالكامل كمصروفات.
بعد فحص محاسب قانونى لتسوية النزاعات قد تظهر الصورة التالية:
- 1,100,000 ريال مصروفات مثبتة بعقود وفواتير وتحويلات واضحة.
- 500,000 ريال لها فواتير ولكن تحتاج إلى إثبات استلام الخدمات.
- 350,000 ريال تحويلات لموردين دون عقود كافية.
- 300,000 ريال مصروفات مرتبطة بأطراف ذات علاقة تحتاج إلى فحص إضافي.
- 250,000 ريال مصروفات ذات طبيعة شخصية محتملة تحتاج إلى تفسير.
- 500,000 ريال عمليات لم تكتمل مستنداتها حتى تاريخ الفحص.
هنا لا يقول محاسب قانونى لتسوية النزاعات إن 1.9 مليون ريال مختلسة. النتيجة المهنية هي أن 1.1 مليون ريال تم التحقق منها وفقا للمستندات المتاحة، بينما بقية العمليات تحتاج إلى درجات مختلفة من الفحص والتفسير والمستندات.
وهذه هي القيمة الحقيقية لخدمة شركة تسوية نزاعات الشركاء: تحويل رقم إجمالي مختلف عليه إلى عمليات منفصلة يمكن مناقشة كل واحدة منها على أساس مالي واضح.
هل يستطيع الشريك إثبات المصروف لاحقا؟
نعم. إذا كانت بعض المستندات غير متاحة في بداية الفحص ثم قدم الشريك عقدا أو فاتورة أو إثبات استلام أو مستندا بنكيا، فيجب على محاسب قانونى لتسوية النزاعات دراسة المستند الجديد وتحديث النتيجة عند الحاجة.
فالهدف ليس الوصول إلى نتيجة ضد أحد الأطراف، وإنما تحديد الحقيقة المالية وفقا للبيانات المتاحة.
وهذا يتوافق مع الطبيعة المهنية للمراجعة؛ فمعيار المراجعة 240 المعتمد في السعودية يتناول مسؤولية المراجع بشأن الغش، ويؤكد أهمية التعامل المهني مع مخاطر التحريف الناتج عن الغش أو اختلاس الأصول دون أن يكون دور المراجع إصدار الحكم القانوني النهائي.
للمزيد يمكنك الاطلاع على
سليمان للاستشارات المالية والإدارية
والخدمات المتعلقة بفحص وتحليل الحسابات والنزاعات المالية.
كما يمكنك قراءة مقال
شريكي يمنعني من الاطلاع على الحسابات.. ماذا أفعل؟
على موقع الأفق العربي، والذي يتناول أثر السحوبات والمصروفات الشخصية والتعاملات مع الأطراف المرتبطة عند وجود نزاع بين الشركاء.
كيف يراجع محاسب قانونى لتسوية النزاعات المصروفات النقدية؟
المصروفات النقدية من أكثر البنود التي تحتاج إلى عناية عند وجود خلاف بين الشركاء، لأن تتبعها قد يكون أصعب من التحويلات البنكية. فإذا كان الشريك يدعي أنه سحب مبالغ نقدية لاستخدامها في تشغيل الشركة، فإن محاسب قانونى لتسوية النزاعات يبدأ بحصر السحوبات النقدية ومقارنتها بسندات الصرف والفواتير والمستندات التي توضح كيفية استخدام الأموال.
فمثلا إذا أظهرت الحسابات سحب 80 ألف ريال نقدا تحت بند مصروفات تشغيلية، لا يكفي وجود سند صرف داخلي. يجب معرفة تفاصيل المصروفات التي تم سدادها من هذا المبلغ، ومن استلم الأموال، وما المستندات المؤيدة لها. وكلما زادت قيمة السحوبات النقدية أو تكررت بصورة غير معتادة، زادت الحاجة إلى الفحص التفصيلي.
هل المصروفات الشخصية للشريك يمكن تحميلها على الشركة؟
هذه من أكثر النقاط التي تسبب نزاعات الشركاء. فقد يستخدم الشريك المدير بطاقة الشركة أو حسابها البنكي في سداد مبالغ، ثم يعتبرها مصروفات تخص النشاط. وهنا يقوم محاسب قانونى لتسوية النزاعات بتحليل طبيعة كل مصروف لمعرفة علاقته بأعمال المنشأة.
قد تشمل البنود محل الفحص تذاكر السفر والفنادق والسيارات والوقود والمطاعم والأجهزة والاشتراكات والإيجارات وغيرها. ولا يتم الحكم على المصروف من اسمه فقط، بل من الغرض منه والمستفيد وطبيعة نشاط الشركة والمستندات المرتبطة به.
إذا تبين أن بعض المصروفات لا يوجد ما يوضح ارتباطها بالنشاط، يتم فصلها في جدول مستقل باعتبارها عمليات تحتاج إلى تفسير ومستندات إضافية. وهنا يساعد مكتب حل نزاعات الشركاء في منع خلط المصروفات التشغيلية بالمبالغ المختلف عليها بين الأطراف.
فحص المصروفات المدفوعة لأطراف ذات علاقة
قد تظهر أثناء عمل محاسب قانونى لتسوية النزاعات مدفوعات لشركات أو مؤسسات تربطها علاقة بأحد الشركاء. وجود العلاقة في حد ذاته لا يثبت أن المصروف غير صحيح، لكنه يستدعي معرفة طبيعة العملية وشروطها والمستندات التي تدعمها.
فإذا دفعت الشركة مثلا 700 ألف ريال لمؤسسة يملكها أحد أقارب الشريك مقابل خدمات تشغيل وصيانة، يتم فحص العقد والفواتير وأوامر العمل وإثبات تنفيذ الخدمات والتحويلات البنكية. كما يتم تحليل ما إذا كانت العمليات مسجلة بصورة واضحة في حسابات الشركة.
ويستطيع محاسب قانونى لتسوية النزاعات بعد ذلك بيان العمليات التي اكتملت مستنداتها والعمليات التي لا تزال تحتاج إلى تفسير، دون افتراض نتيجة قانونية لمجرد وجود علاقة بين الأطراف.
كيف يكشف مدقق الحسابات تكرار نفس المصروف؟
أحد الأخطاء أو المخاطر التي يمكن اكتشافها أثناء الفحص هو تسجيل المصروف نفسه أكثر من مرة. فقد توجد فاتورة تم سدادها بتحويل بنكي، ثم يظهر قيد آخر بالقيمة نفسها على حساب مختلف، أو تتم مطالبة الشركة مرة أخرى بالمبلغ ذاته.
يقوم محاسب قانونى لتسوية النزاعات بمقارنة أرقام الفواتير والتواريخ والقيم وأسماء الموردين والتحويلات البنكية للبحث عن العمليات المتكررة. ويمكن أن يكشف التحليل كذلك عن تقسيم مبلغ كبير إلى مجموعة مدفوعات أصغر تحتاج إلى معرفة سبب تقسيمها.
وهذه الإجراءات مهمة عندما تكون الشركة قد نفذت آلاف العمليات خلال الفترة محل النزاع، لأن المراجعة اليدوية غير المنظمة قد لا تكشف الأنماط المتكررة بسهولة.
ماذا عن القيود التي تمت في نهاية السنة؟
يهتم محاسب قانونى لتسوية النزاعات أيضا بالقيود اليدوية والتسويات التي تم تسجيلها قرب نهاية الفترة المالية أو بعد إغلاق الحسابات. وجود هذه القيود طبيعي في كثير من الحالات، لكن بعض القيود الكبيرة أو غير المعتادة تحتاج إلى معرفة سببها والمستند الذي تستند إليه.
على سبيل المثال، قد يظهر قيد في نهاية السنة ينقل 450 ألف ريال من الحساب الجاري للشريك إلى بند مصروفات إدارية. هنا يجب معرفة أساس التسوية ومن قام بإعدادها ومن اعتمدها والمستندات التي تفسرها.
وقد يكشف مدقق حسابات كذلك أن مصروفا كان مسجلا على مورد ثم أعيد تصنيفه على حساب آخر، ولذلك يجب تتبع تاريخ القيد وليس النظر فقط إلى الرصيد النهائي.
هل يراجع محاسب قانونى لتسوية النزاعات صلاحيات الشريك؟
نعم، لأن فهم الصلاحيات يساعد على تحديد كيفية تنفيذ العمليات. يقوم محاسب قانونى لتسوية النزاعات بمراجعة ما يتاح من قرارات الشركاء والصلاحيات البنكية وسياسات الاعتماد والموافقات الداخلية لمعرفة من كان يملك سلطة الصرف خلال الفترة محل الفحص.
قد تكون بعض المدفوعات ضمن صلاحيات المدير حتى حد معين، بينما تحتاج المبالغ الأكبر إلى موافقة إضافية. وقد تكون بعض العقود بحاجة إلى اعتماد الشركاء وفقا للترتيبات الداخلية للشركة.
لذلك فإن شركة حل نزاعات الشركات لا تنظر فقط إلى من نفذ التحويل، بل تراجع أيضا المسار الذي كان يفترض أن تمر به العملية وفقا للمعلومات والمستندات المتاحة.
كيف يتم فحص العمولات والمكافآت الكبيرة؟
إذا تضمنت المصروفات عمولات أو مكافآت حصل عليها الشريك أو أشخاص مرتبطون بالإدارة، يقوم محاسب قانونى لتسوية النزاعات بالبحث عن أساس احتسابها. هل توجد نسبة متفق عليها؟ هل يوجد قرار باعتماد المكافأة؟ وما الفترة التي تخصها؟
فإذا وجد تحويل بقيمة 400 ألف ريال مسجل كمكافأة إدارة، يجب البحث عن المستند الذي يحدد استحقاق هذه المكافأة. وإذا لم يتوافر، تسجل العملية ضمن البنود التي تحتاج إلى مستند أو تفسير إضافي، وليس من الصحيح افتراض طبيعتها دون فحص.
كيف يتم اكتشاف المصروفات غير المعتادة؟
يمكن لـ محاسب قانونى لتسوية النزاعات مقارنة المصروفات بين السنوات والفترات المختلفة. فإذا كانت الشركة تنفق عادة 20 ألف ريال شهريا على بند معين ثم ارتفع فجأة إلى 150 ألف ريال شهريا أثناء فترة إدارة أحد الشركاء، فإن هذا التغير يستحق التحليل.
ولا يعني الارتفاع بالضرورة وجود مشكلة، فقد تكون الشركة توسعت أو افتتحت فروعا جديدة أو تغيرت طبيعة نشاطها. لكن المطلوب معرفة السبب وربط الزيادة بالنشاط الفعلي.
وتساعد المقارنة الشهرية والسنوية مكتب تسوية نزاعات الشركاء على تحديد الحسابات التي يجب إعطاؤها الأولوية في الفحص.
ماذا لو قال الشريك إنه دفع المصروفات من ماله الخاص؟
قد يحدث العكس أيضا. فقد يقول الشريك إنه دفع مليوني ريال من أمواله الشخصية لتغطية مصروفات الشركة، وبالتالي يطالب الشركة بردها إليه. هنا يقوم محاسب قانونى لتسوية النزاعات بفحص كل مبلغ بالطريقة نفسها.
يتم البحث عن مصدر الدفع، والفاتورة، والمورد، وطبيعة المصروف، وإثبات أن الشريك هو الذي دفع المبلغ فعليا، ثم التأكد من أن المصروف يخص الشركة. فإذا ثبت ذلك، تتم دراسة كيفية تسجيل المبلغ في الحساب الجاري للشريك وفقا لطبيعته المحاسبية.
أما وجود كشف أعده الشريك بنفسه ويحتوي على مجموعة أرقام فلا يكفي وحده لإثبات أن جميع المبالغ مستحقة له.
من مبلغ 5 ملايين إلى جدول عملية بعملية
هنا تظهر القيمة الحقيقية لخدمة محاسب قانونى لتسوية النزاعات. بدلا من استمرار الخلاف حول عبارة “الشريك صرف 5 ملايين”، يتم تحويل المبلغ إلى جدول تفصيلي.
| العملية | القيمة | المستندات | نتيجة الفحص |
|---|---|---|---|
| إيجارات وتشغيل | 1,400,000 ريال | عقود وفواتير وتحويلات | مستندات متاحة للفحص |
| خدمات استشارية | 900,000 ريال | فواتير وتحويلات فقط | يحتاج إثبات طبيعة الخدمات |
| سحوبات نقدية | 650,000 ريال | سندات صرف جزئية | يحتاج استكمال المستندات |
| موردون وأطراف مرتبطة | 1,050,000 ريال | مستندات متفاوتة | يحتاج فحصا تفصيليا |
| مصروفات أخرى | 1,000,000 ريال | متنوعة | تفحص عملية بعملية |
بهذه الطريقة يستطيع محاسب قانونى لتسوية النزاعات نقل الخلاف من رقم إجمالي إلى مجموعة بنود محددة، ويصبح من الممكن معرفة أين توجد المستندات وأين توجد الفجوات التي تحتاج إلى استكمال.
هل يؤدي الفحص إلى تسوية النزاع بين الشركاء؟
في بعض الحالات نعم. فقد يكون سبب الخلاف أن أحد الأطراف يعتقد أن كل الأموال التي خرجت من الحساب البنكي ذهبت لمصلحة الشريك الآخر. وبعد قيام محاسب قانونى لتسوية النزاعات بالفحص قد يتبين أن جزءا كبيرا من الأموال تم إنفاقه فعليا على نشاط الشركة، بينما ينحصر النزاع الحقيقي في عدد محدود من العمليات.
وهذا يفتح المجال أمام مكتب تسوية النزاعات التجارية والمستشار القانوني لمناقشة المبالغ الحقيقية المختلف عليها بدلا من استمرار النزاع حول أرقام إجمالية.
وإذا كان الخلاف مرتبطا بقيمة الشركة أو تخارج أحد الشركاء، يمكن الاطلاع على
خدمات تقييم الشركات
على موقع سليمان للاستشارات، حيث قد يكون تحديد قيمة الحصة مرحلة لاحقة بعد الانتهاء من تسوية الحسابات بين الشركاء.
كما يمكن الرجوع إلى
وزارة التجارة السعودية
للاطلاع على الأنظمة والخدمات المتعلقة بالشركات، وإلى
وزارة العدل السعودية
للاطلاع على الخدمات العدلية والإجراءات ذات الصلة بالنزاعات.
ماذا يحدث بعد الانتهاء من فحص ملايين الريالات محل الخلاف؟
بعد مراجعة المصروفات والتحويلات البنكية والفواتير والعقود والحساب الجاري للشريك، تبدأ المرحلة الأهم وهي تجميع النتائج. هنا يقوم محاسب قانونى لتسوية النزاعات بإعداد صورة مالية متكاملة توضح المبالغ التي أمكن التحقق منها، والمبالغ التي تحتاج إلى مستندات إضافية، والعمليات التي ظهرت بشأنها فروقات أو ملاحظات تحتاج إلى تفسير.
الهدف ليس الوصول إلى أكبر مطالبة ممكنة ضد الشريك، وإنما تحديد حقيقة الأرقام. فقد يبدأ النزاع بادعاء أن الشريك صرف 6 ملايين ريال دون وجه حق، ثم يكشف الفحص أن جزءا كبيرا منها مصروفات تشغيلية فعلية، بينما يتركز الخلاف الحقيقي في مجموعة محددة من العمليات.
كيف يعد محاسب قانونى لتسوية النزاعات التقرير النهائي؟
يجب أن يسمح التقرير للقارئ بفهم كيفية الوصول إلى كل نتيجة. ولذلك يرتب محاسب قانونى لتسوية النزاعات العمليات وفقا لطبيعتها وقيمتها والفترة التي تمت خلالها والمستندات المتاحة بشأنها.
وقد يتضمن التقرير النهائي بيانا بالحسابات التي تمت مراجعتها، وكشوف الحسابات البنكية، والحساب الجاري للشريك، والمصروفات محل الفحص، والموردين، والأطراف ذات العلاقة، والسحوبات النقدية، والقيود اليدوية والتسويات التي ظهرت أثناء العمل.
كما يوضح التقرير حدود الفحص والمستندات التي لم يتم توفيرها، لأن عدم وجود مستند معين قد يؤثر على قدرة محاسب قانونى لتسوية النزاعات على التحقق من طبيعة إحدى العمليات.
6 نتائج محتملة لفحص مصروفات الشريك
لا يجب وضع جميع العمليات في تصنيف واحد. يستطيع محاسب قانونى لتسوية النزاعات تقسيم النتائج إلى مجموعات تساعد الشركاء والمستشار القانوني على فهم طبيعة الخلاف:
- مصروفات مكتملة المستندات: توجد بشأنها فواتير وعقود وإثبات سداد ومستندات توضح ارتباطها بنشاط الشركة.
- مصروفات تحتاج إلى مستندات إضافية: توجد العملية والتحويل ولكن بعض المستندات المؤيدة لم يتم تقديمها.
- مصروفات تحتاج إلى إثبات الاستفادة: توجد فاتورة وتحويل لكن يلزم التحقق من الخدمة أو العمل الذي حصلت عليه الشركة.
- مصروفات مع أطراف ذات علاقة: تحتاج إلى تحليل طبيعة العلاقة وأساس العملية والمستندات المرتبطة بها.
- مصروفات ذات طبيعة شخصية محتملة: تحتاج إلى تحديد علاقتها بالنشاط ومن استفاد منها فعليا.
- فروقات محاسبية: تشمل العمليات التي لا تتطابق فيها القيود مع كشوف البنك أو المستندات المتاحة.
ماذا لو لم يستطع الشريك إثبات بعض المصروفات؟
إذا لم تتوافر مستندات كافية لبعض العمليات، فإن محاسب قانونى لتسوية النزاعات لا يفترض تلقائيا أنها مبالغ مختلسة. النتيجة المهنية الأدق هي توضيح أن المصروف لم يتم التحقق منه وفقا للمستندات المتاحة حتى تاريخ إعداد التقرير.
وهذه الصياغة مهمة للغاية في مكتب حل النزاعات التجارية، لأن هناك فرقا بين عدم القدرة على التحقق من المصروف وبين إثبات أن الأموال تم الاستيلاء عليها. التكييف القانوني للواقعة يظل من اختصاص الجهات القانونية والقضائية وفقا للأدلة وظروف النزاع.
هل يمكن أن يكتشف الفحص أن الشريك له أموال لدى الشركة؟
نعم، وهذه نقطة قد تغير اتجاه النزاع بالكامل. الفحص المهني لا يعمل لصالح الطرف الذي طلب التقرير، وإنما يفحص الأرقام. قد يكتشف محاسب قانونى لتسوية النزاعات أن الشريك الذي يتم الاعتراض على سحوباته سبق أن مول الشركة من حسابه الشخصي أو دفع مصروفات تشغيلية عنها.
لنفترض أن إجمالي المبالغ التي حصل عليها الشريك بلغ 2.2 مليون ريال، لكن الفحص كشف أنه سبق أن دفع 1.4 مليون ريال من أمواله لتمويل النشاط. هنا يجب فحص جانبي الحساب معا قبل تحديد الرصيد النهائي.
ولهذا فإن عمل مكتب تسوية حسابات الشركاء لا يعتمد على حصر ما أخذه كل شريك فقط، وإنما يشمل أيضا ما دفعه للشركة وما يستحقه عليها وفقا للمستندات المتاحة.
هل يمكن تسوية النزاع دون الوصول إلى المحكمة؟
في بعض الحالات يؤدي تقرير محاسب قانونى لتسوية النزاعات إلى تقليص حجم الخلاف بصورة كبيرة. عندما يبدأ النزاع قد يتحدث أحد الأطراف عن ملايين الريالات، بينما يرى الطرف الآخر أنه لا توجد أي مبالغ مستحقة.
بعد الفحص قد يصبح الخلاف محصورا مثلا في 15 عملية فقط بقيمة محددة. عندها تستطيع شركة تسوية نزاعات الشركاء والمستشارون المعنيون مناقشة كل عملية على حدة ومحاولة الوصول إلى تسوية مالية قبل استمرار النزاع.
وفي حالة الاتفاق يمكن تحديد رصيد كل شريك، والمبالغ المطلوب تسويتها، وطريقة معالجة الحساب الجاري والالتزامات الأخرى بين الأطراف.
ماذا لو قرر أحد الشركاء التخارج بعد التسوية؟
قد لا يكون حل الخلاف كافيا لاستمرار العلاقة بين الشركاء. ففي بعض الحالات يتفق الأطراف على أن الحل الأنسب هو تخارج أحدهم. هنا يجب أولا تسوية الحسابات، ثم الانتقال إلى تحديد قيمة الحصة وفقا للغرض والظروف المالية للشركة.
ولا ينبغي خلط الأمرين. تحديد ما للشريك وما عليه نتيجة حسابه الجاري والمصروفات والسحوبات يختلف عن تقييم حصته في الشركة. ولذلك يبدأ محاسب قانونى لتسوية النزاعات بتحديد المركز المالي بين الأطراف، ثم يمكن الانتقال إلى إجراءات التخارج والتقييم إذا تقرر ذلك.
ويمكن الاطلاع على
تقييم الشركات والحصص
لمعرفة الجوانب المرتبطة بتحديد القيمة الاقتصادية عند البيع أو التخارج أو دخول مستثمر.
وماذا لو أصبح استمرار الشركة مستحيلا؟
بعض النزاعات لا تنتهي بتسوية تسمح باستمرار النشاط. فقد تصل العلاقة بين الشركاء إلى مرحلة يتفقون فيها على إنهاء الشركة أو اتخاذ الإجراءات النظامية المناسبة وفقا لوضعها القانوني.
في هذه الحالة تكون نتائج محاسب قانونى لتسوية النزاعات مهمة قبل البدء في إجراءات التصفية، لأن حسابات الشركاء والالتزامات والمصروفات والذمم يجب أن تكون واضحة قدر الإمكان.
ويمكن أن يمتد العمل إلى حصر الأصول والالتزامات والمبالغ المستحقة للشركة وعليها، وهو ما يختلف عن مجرد تسوية الخلاف حول مجموعة من المصروفات.
للمزيد يمكن الاطلاع على
حل النزاعات وإغلاق الشركات
على موقع سليمان للاستشارات.
ما المستندات التي يجب الحفاظ عليها عند بداية النزاع؟
كلما بدأ الفحص مبكرا وكانت المستندات منظمة، أصبحت مهمة محاسب قانونى لتسوية النزاعات أكثر وضوحا. لذلك من المهم الحفاظ على كشوف الحسابات البنكية ودفتر الأستاذ وميزان المراجعة والفواتير والعقود وأوامر الشراء وسندات القبض والصرف وقرارات الشركاء والمراسلات المتعلقة بالعمليات محل النزاع.
كما يجب الحفاظ على البيانات الأصلية قدر الإمكان وعدم تعديل السجلات القديمة بهدف معالجة الخلاف، لأن معرفة تاريخ تسجيل العملية والتعديلات التي تمت عليها قد تكون جزءا مهما من الفحص.
قبل أن تقول شريكي صرف ملايين.. اسأل أين ذهبت الملايين؟
هذه هي نقطة البداية الصحيحة. الرقم الإجمالي وحده لا يكفي. إذا خرج من حساب الشركة 7 ملايين ريال خلال ثلاث سنوات، فالسؤال ليس هل خرجت الأموال فقط، وإنما أين ذهبت ولماذا؟
يقوم محاسب قانونى لتسوية النزاعات بتفكيك الرقم إلى عمليات. قد يجد رواتب وإيجارات وموردين وتسويقا وصيانة ومصاريف تشغيل حقيقية، ثم يجد مجموعة أخرى من العمليات تحتاج إلى تفسير أو مستندات.
بهذه الطريقة يصبح النزاع مبنيا على أدلة مالية بدلا من الانطباعات، ويصبح لدى شركة حل نزاعات الشركات والمستشار القانوني أساس أوضح لمناقشة حقوق والتزامات الأطراف.
الخلاصة: كيف يتحقق مدقق الحسابات من ملايين المصروفات؟
إذا قال أحد الشركاء إنه صرف ملايين الريالات على الشركة، فلا يتم قبول الرقم بالكامل أو رفضه بالكامل دون فحص. يبدأ محاسب قانونى لتسوية النزاعات من دفتر الأستاذ وكشوف البنك، ثم ينتقل إلى الفواتير والعقود والموردين والسحوبات النقدية والأطراف ذات العلاقة والحساب الجاري والقيود المحاسبية.
بعد ذلك تتم مطابقة كل عملية بالمستندات المتاحة وتحديد المستفيد الحقيقي منها ومدى ارتباطها بنشاط الشركة. والنتيجة ليست مجرد رقم، وإنما ملف يوضح بالتفصيل ما تم التحقق منه وما يحتاج إلى استكمال وما ظهرت بشأنه فروقات.
وهذا هو الدور الحقيقي لـ محاسب قانونى لتسوية النزاعات: تحويل خلاف الشركاء من اتهامات متبادلة حول ملايين الريالات إلى أرقام وعمليات ومستندات يمكن فحصها ومناقشتها واتخاذ القرار بشأنها.
هل لديك نزاع مالي مع شريك حول المصروفات والسحوبات؟
يمكن البدء بفحص الحسابات والتحويلات والمصروفات والحساب الجاري للشركاء لتحديد المبالغ محل النزاع وبناء صورة مالية واضحة قبل اتخاذ القرار بشأن التسوية أو استكمال الإجراءات النظامية.
سليمان للاستشارات المالية والإدارية
سامر إبراهيم السيد
هاتف وواتس:
00966561221974