افضل مكاتب تدقيق: 7 خطوات لحساب حقوق الورثة بعد وفاة أحد الشركاء
وفاة أحد الشركاء في شركة عائلية أو تجارية قد تفتح ملفًا ماليًا وقانونيًا معقدًا، خصوصًا عندما يختلف الورثة مع باقي الشركاء حول قيمة حقوق مورثهم. البعض ينظر إلى رأس المال المسجل، والبعض يطالب بنسبة من قيمة الشركة الحالية، بينما قد تظهر حسابات جارية وأرباح غير موزعة وديون ومستحقات لم تتم تسويتها.
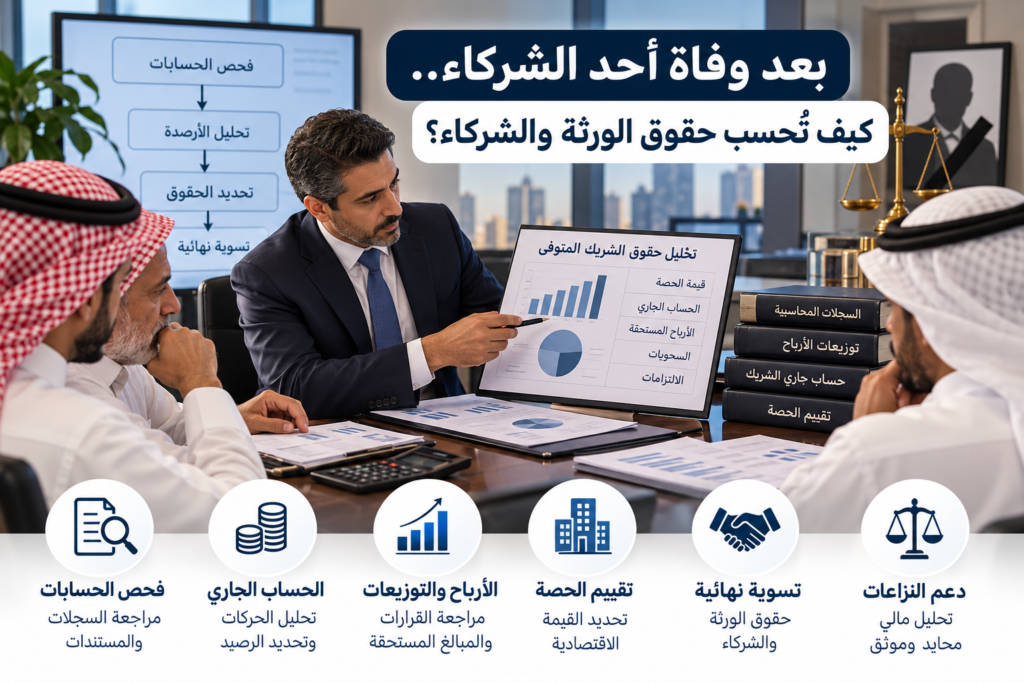
وهنا يظهر دور افضل مكاتب تدقيق في فحص الحسابات وفصل البنود المختلفة قبل الوصول إلى تسوية مالية واضحة. لأن حقوق الشريك المتوفى لا ينبغي اختزالها في رقم واحد دون معرفة مكوناته، كما أن قيمة حصته في الشركة تختلف عن رصيده في الحساب الجاري أو الأرباح المستحقة له.
الهدف ليس منح طرف أكثر مما يستحق أو تخفيض حقوق طرف آخر، وإنما تحديد المركز المالي للشريك المتوفى في تاريخ مناسب، وفحص السجلات والمستندات، ثم التمييز بين حقوق الملكية والحسابات المستحقة والتوزيعات والالتزامات، مع مراعاة المستندات النظامية والأحكام ذات الصلة بالحالة.
بعد وفاة الشريك.. من أين تبدأ افضل مكاتب تدقيق؟
الخطأ الأول هو البدء من سؤال: “كم كانت نسبة الشريك؟” قبل تحديد ما المطلوب حسابه بالضبط. افضل مكاتب تدقيق تبدأ عادة بفهم هيكل الشركة وطبيعة العلاقة المالية بين الشركاء والفترة محل الفحص والمستندات التي تحكم العلاقة بينهم.
فإذا كان الشريك المتوفى يمتلك 30% من الشركة، فإن هذه النسبة تحدد ملكيته، لكنها لا تكشف وحدها عن جميع المبالغ المستحقة له أو عليه. قد يوجد له حساب جار دائن، أو يكون مدينًا للشركة، أو توجد أرباح أقرت ولم تسدد، أو مبالغ سحبها خلال حياته وتحتاج إلى تحديد طبيعتها.
كما يجب التفرقة بين مهمة مكتب تدقيق حسابات لفحص الأرصدة والمعاملات وبين مهمة تقييم الحصة إذا كان المطلوب تحديد قيمتها الاقتصادية. الخلط بين المهمتين من أكثر أسباب النزاع شيوعًا.
ويمكن الاطلاع على
مكتب محاسب قانوني وحل نزاعات الشركاء
لفهم دور الفحص المحاسبي في النزاعات بين الملاك.
ما المستندات التي تحتاجها افضل مكاتب تدقيق لحساب الحقوق؟
كلما كانت المستندات أكثر انتظامًا، كان من الأسهل على افضل مكاتب تدقيق إعادة بناء المركز المالي للشريك وتحديد المعاملات التي تمت بينه وبين الشركة.
ومن أهم المستندات التي قد يحتاج إليها الفحص بحسب طبيعة الحالة:
- عقد التأسيس والنظام الأساسي وتعديلاتهما.
- اتفاقية الشركاء إن وجدت.
- القوائم المالية للسنوات محل الفحص.
- ميزان المراجعة ودفتر الأستاذ العام.
- كشف تفصيلي بحساب جاري الشريك المتوفى.
- كشوف الحسابات البنكية ذات الصلة.
- قرارات توزيع الأرباح ومحاضر الشركاء.
- تفاصيل السحوبات والتحويلات المالية.
- تفاصيل الرواتب والمكافآت والمزايا إن كان الشريك يعمل بالإدارة.
- العقود والقروض والضمانات المتعلقة بالشريك.
- تفاصيل الأطراف ذات العلاقة.
- أي تسويات أو مصادقات سابقة بين الشركاء.
وهنا يظهر الفرق بين شركة تدقيق حسابات تقوم بفحص الأدلة وبين مجرد استخراج رصيد من النظام المحاسبي. وجود مبلغ مسجل تحت اسم الشريك لا يعني أن طبيعته صحيحة بالضرورة؛ فقد يحتاج الرصيد إلى تتبع حركته والمستندات التي أدت إليه.
مم تتكون حقوق الشريك المتوفى؟
لا توجد معادلة واحدة تصلح لجميع الحالات. لكن افضل مكاتب تدقيق تفصل عادة بين عدة مكونات بدل دمجها في رقم واحد منذ البداية.
| البند | ما الذي يحتاج إلى فحص؟ |
|---|---|
| ملكية الحصة | النسبة والحقوق المرتبطة بها وقيمتها بحسب الغرض |
| الحساب الجاري | هل هو دائن أم مدين وما مصدر الحركات؟ |
| الأرباح | ما تم إقراره وتوزيعه وما تم سداده فعليًا |
| القروض | هل توجد قروض مستقلة بين الشريك والشركة؟ |
| السحوبات | طبيعتها وكيف تم تسجيلها واعتمادها |
| مستحقات أخرى | رواتب أو مكافآت أو مصروفات أو حقوق موثقة أخرى |
هذا الفصل ضروري، لأن الورثة قد يكون لهم حق مرتبط بالحصة، وفي الوقت نفسه توجد ذمم مالية مستقلة بين مورثهم والشركة. ولذلك تقوم مكاتب محاسبة ومراجعة بفحص كل بند وفق طبيعته بدل جمع أرقام مختلفة دون تحليل.
هل رأس المال المسجل يمثل قيمة حصة الشريك؟
هذه من أهم النقاط التي يجب توضيحها للورثة. رأس المال المسجل ليس بالضرورة القيمة الاقتصادية الحالية للشركة. فإذا تأسست الشركة منذ عشرين عامًا برأس مال مليون ريال وأصبحت تمتلك نشاطًا ناجحًا وأصولًا وعملاء وأرباحًا متراكمة، فلا يعني ذلك أن قيمتها الحالية ما زالت مليون ريال.
لذلك فإن افضل مكاتب تدقيق لا تساوي تلقائيًا بين رأس المال وقيمة الحصة. التدقيق يحدد صحة المعلومات والأرصدة، بينما تحديد القيمة الاقتصادية للحصة قد يتطلب عملية تقييم مستقلة وفق الغرض المطلوب.
فعلى سبيل المثال، إذا كان رأس مال الشركة مليوني ريال والشريك المتوفى يمتلك 25%، فإن 500 ألف ريال تمثل نصيبه الاسمي من رأس المال، لكنها ليست بالضرورة قيمة حصته الاقتصادية في تاريخ الوفاة أو تاريخ آخر يتم تحديده للمهمة.
مثال مبسط يوضح سبب الخلاف
لنفترض أن الشريك المتوفى يمتلك 30% من شركة عائلية. رأس المال المسجل للشركة 5 ملايين ريال، وبالتالي حصته الاسمية من رأس المال 1.5 مليون ريال.
لكن القوائم تظهر أيضًا أرباحًا مبقاة، وللشريك حساب جار دائن، كما أن النشاط نما بصورة كبيرة منذ تأسيس الشركة. هنا لا يمكن القول إن جميع حقوقه تساوي 1.5 مليون ريال فقط، ولا يمكن أيضًا جمع كل الأرقام الموجودة في الميزانية دون تحديد طبيعة كل منها.
في هذه الحالة تقوم افضل مكاتب تدقيق بفصل الفحص المحاسبي عن مسألة القيمة. ويتم أولًا التحقق من الحساب الجاري والأرباح والتسويات والمعاملات، بينما يتم تحديد قيمة الحصة وفق منهج التقييم الملائم إذا كان ذلك داخل نطاق المهمة.
حساب جاري الشريك.. أكثر البنود إثارة للخلاف
في الشركات العائلية قد يتحول حساب جاري الشريك إلى سجل لسنوات من التحويلات والسحوبات والمصروفات والتوزيعات. وبعد الوفاة قد يرى الورثة رصيدًا معينًا ويعتبرونه مستحقًا بالكامل، بينما يعترض باقي الشركاء على بعض الحركات.
هنا تحتاج افضل مكاتب تدقيق إلى تحليل الحركة وليس الرصيد النهائي فقط. فقد يكون الحساب بدأ برصيد، ثم أضيفت إليه توزيعات أرباح، وخصمت منه سحوبات شخصية، وأضيفت مبالغ دفعها الشريك نيابة عن الشركة.
ويجب أن تدعم الحركات بمستندات وقيود محاسبية وقرارات مناسبة بحسب طبيعتها. ولهذا فإن دور مكتب محاسبة ومراجعة يصبح مهمًا عند وجود اعتراضات على كيفية تكوين الرصيد.
هل الحساب الجاري جزء من قيمة الحصة؟
ليس بالضرورة. إذا كان الحساب الجاري يمثل ذمة مستقلة مستحقة للشريك على الشركة، فقد تكون له معالجة منفصلة عن قيمة ملكيته. وبالمثل، إذا كان الشريك مدينًا للشركة، فقد توجد تسوية مطلوبة عند تحديد المركز النهائي بين الأطراف.
هذه النقطة تمنع خطأ شائعًا جدًا، وهو احتساب الحساب الجاري داخل قيمة الشركة ثم إضافته مرة أخرى إلى حقوق الشريك دون التأكد من المعالجة، مما قد يؤدي إلى ازدواج في الاحتساب.
ماذا عن الأرباح غير الموزعة؟
الأرباح المبقاة في حقوق الملكية لا تعني دائمًا وجود مبلغ نقدي منفصل في البنك ينتظر توزيعه على الورثة. قد تكون هذه الأرباح قد أعيد استثمارها في المخزون أو الأصول أو رأس المال العامل أو توسعات الشركة.
لذلك تراجع افضل مكاتب تدقيق قرارات التوزيع والمبالغ المستحقة والمدفوعة فعلًا. فإذا تم إقرار توزيعات قبل الوفاة وظلت مستحقة للشريك، تختلف المعالجة عن أرباح بقيت ضمن حقوق الملكية ولم يصدر قرار بتوزيعها.
ويمكن الاستفادة من خدمات
سليمان للاستشارات المالية والإدارية
في أعمال الفحص المحاسبي والنزاعات المالية ومراجعة حسابات الشركاء.
لماذا يجب فصل التدقيق عن التقييم؟
قد تستعين الأسرة بـافضل مكاتب تدقيق لمعرفة صحة الأرصدة، لكن السؤال “كم تساوي حصة المتوفى؟” قد يحتاج إلى تقييم شركة وليس مجرد مراجعة القيود المحاسبية.
فالتدقيق والفحص يهتمان بالأدلة والمعاملات والأرصدة، بينما التقييم يبحث في القيمة الاقتصادية باستخدام مناهج مثل الدخل والسوق والأصول بحسب طبيعة المنشأة والغرض من المهمة.
ويمكن الاطلاع على
تقييم الشركات وأساليب تحديد قيمة المنشأة
لمعرفة الفرق بين القيمة الدفترية والقيمة الاقتصادية.
كما يمكن الرجوع إلى
الأفق العربي للتقييم والاستشارات المالية
للاطلاع على خدمات ومقالات متخصصة في تقييم الشركات والمنشآت.
في الجزء الثاني سنوضح كيف يتم تحديد تاريخ احتساب الحقوق، وكيف تتعامل افضل مكاتب تدقيق مع السحوبات والمصروفات الشخصية والأرباح والتوزيعات وحسابات الأطراف ذات العلاقة، وماذا يحدث إذا استمرت الشركة في تحقيق أرباح بعد وفاة الشريك.
كيف تحدد افضل مكاتب تدقيق تاريخ احتساب حقوق الشريك المتوفى؟
تحديد التاريخ الذي يتم عنده فحص الحسابات من أهم المسائل في النزاع بين الورثة وباقي الشركاء. فالأرقام في تاريخ الوفاة قد تختلف بصورة جوهرية عن الأرقام بعد ستة أشهر أو سنة، خصوصًا إذا استمرت الشركة في ممارسة نشاطها وتحقيق أرباح أو تحمل خسائر والتزامات جديدة.
لذلك تبدأ افضل مكاتب تدقيق بتحديد الغرض من المهمة والفترة المطلوب فحصها، ثم تراجع المستندات والاتفاقيات والقرارات ذات الصلة. ولا ينبغي اختيار التاريخ بصورة عشوائية لمجرد أن هناك قوائم مالية سنوية متاحة في تاريخ قريب.
فإذا حدثت الوفاة في منتصف السنة، قد يحتاج مكتب تدقيق حسابات إلى إعداد أو فحص مركز مالي في تاريخ محدد أو تحليل الحركات حتى ذلك التاريخ، بحسب نطاق المهمة والبيانات المتاحة والمتطلبات القانونية والمحاسبية ذات الصلة.
ماذا لو حدثت الوفاة في منتصف السنة المالية؟
لنفترض أن السنة المالية للشركة تنتهي في 31 ديسمبر، بينما توفي الشريك في 30 يونيو. الاعتماد مباشرة على قوائم 31 ديسمبر دون تحليل ما حدث خلال النصف الثاني قد يؤدي إلى خلط معاملات سابقة ولاحقة على الوفاة.
لهذا قد تحتاج افضل مكاتب تدقيق إلى استخراج ميزان مراجعة في التاريخ المطلوب، ومراجعة الحسابات البنكية والذمم والمخزون والالتزامات وحسابات الشركاء حتى ذلك التاريخ.
كما يجب تحديد المعاملات الجوهرية التي حدثت بعده. فإذا حصلت الشركة على قرض كبير أو باعت أصلًا أو وزعت أرباحًا أو افتتحت فرعًا جديدًا، فلا ينبغي دمج أثر هذه الأحداث تلقائيًا مع المركز المالي السابق دون فهم طبيعتها.
كيف تفحص افضل مكاتب تدقيق سحوبات الشريك المتوفى؟
السحوبات من أكثر أسباب النزاع شيوعًا. فقد يقول باقي الشركاء إن المتوفى حصل خلال حياته على مبالغ كبيرة يجب خصمها من حقوقه، بينما يرى الورثة أن هذه المبالغ كانت رواتب أو توزيعات أرباح أو مصروفات تحملها نيابة عن الشركة.
هنا لا يكفي أن تنظر شركة محاسبة ومراجعة إلى وصف القيد المحاسبي فقط. المطلوب تتبع العملية إلى مصدرها ومعرفة سبب التحويل والمستند المؤيد لها وكيف تمت معالجتها في الحسابات.
على سبيل المثال، تحويل 200 ألف ريال إلى الحساب الشخصي للشريك قد يمثل سحبًا شخصيًا، وقد يمثل توزيعات أرباح معتمدة، وقد يكون ردًا لمبلغ سبق أن دفعه الشريك للشركة. الفرق بين الحالات الثلاث جوهري.
مثال على تحليل حركة حساب الشريك
| العملية | المبلغ | المعالجة المحتملة بعد الفحص |
|---|---|---|
| تحويل من الشريك للشركة | 500,000 ريال | يحدد هل هو قرض أو تمويل أو مساهمة أخرى |
| تحويل للشريك | 200,000 ريال | يحدد هل هو سحب أو توزيع أو تسوية مستحقات |
| مصروف دفعه الشريك | 80,000 ريال | يفحص المستند والغرض وعلاقته بنشاط الشركة |
| توزيعات معتمدة غير مسددة | 300,000 ريال | تراجع القرارات والرصيد المستحق |
هذه التفاصيل تفسر لماذا تحتاج النزاعات المعقدة إلى افضل مكاتب تدقيق بدل الاعتماد على كشف مختصر لحساب الشريك لا يوضح الطبيعة الاقتصادية لكل حركة.
ماذا عن المصروفات الشخصية المسجلة على الشركة؟
في بعض الشركات العائلية تختلط مصروفات الملاك بمصروفات النشاط. قد تتحمل الشركة سيارة أو سفرًا أو مصروفات أخرى لأحد الشركاء، ثم ينشأ الخلاف حول ما إذا كانت مزايا مرتبطة بعمله أم سحوبات شخصية.
تقوم مكاتب تدقيق حسابات بمراجعة طبيعة المصروف والمستندات والسياسات والقرارات المتعلقة به. كما تتم مقارنة المعالجة بين الشركاء، لأن تحميل أحدهم بمصروف معين دون الآخر قد يكون محل اعتراض إذا لم توجد مستندات تفسر الاختلاف.
والهدف هنا ليس إعادة تصنيف كل مصروف تلقائيًا، وإنما تحديد ما تدعمه الأدلة المحاسبية والمستندية، ثم إظهار أثر أي تسويات لازمة على حساب الشريك.
الراتب والمكافأة ليستا بالضرورة جزءًا من الأرباح
قد يكون الشريك المتوفى مديرًا تنفيذيًا للشركة ويتقاضى راتبًا مقابل عمله بالإضافة إلى نصيبه في الملكية. لذلك يجب على افضل مكاتب تدقيق الفصل بين صفته كمالك وصفته كموظف أو مدير.
إذا كان يحصل على راتب شهري معتمد مقابل الإدارة، فإن هذا يختلف عن توزيعات الأرباح الناتجة عن ملكيته. كما تختلف المكافآت الإدارية عن الحساب الجاري وعن قيمة الحصة.
هذا الفصل مهم جدًا عند إعداد التسوية، لأن جمع كل المبالغ التي حصل عليها الشريك ثم اعتبارها توزيعات من نصيبه قد يؤدي إلى نتيجة غير صحيحة إذا كانت بعض المبالغ مقابل عمل فعلي.
كيف تعالج افضل مكاتب تدقيق الأرباح السابقة؟
يجب التمييز بين الربح المحاسبي وبين التوزيعات. قد تحقق الشركة ربحًا قدره 10 ملايين ريال، لكن الشركاء يقررون توزيع 4 ملايين فقط والإبقاء على الباقي داخل النشاط لتمويل التشغيل أو التوسع.
لذلك تراجع افضل مكاتب تدقيق قرارات الشركاء والجمعيات والتوزيعات المسجلة والمبالغ التي تم تحويلها بالفعل لكل شريك. فإذا كان هناك توزيع معتمد ومستحق للشريك ولم يحصل عليه، فقد يظهر كذمة تحتاج إلى فحص مستقل.
أما الأرباح التي بقيت داخل حقوق الملكية ولم تتحول إلى التزام منفصل بالتوزيع، فلا ينبغي التعامل معها تلقائيًا باعتبارها رصيدًا نقديًا مستقلًا مستحقًا للورثة دون دراسة طبيعتها.
ماذا عن الأرباح التي تحققت بعد وفاة الشريك؟
هذه النقطة تحتاج إلى عناية خاصة، لأن الإجابة لا تعتمد على المحاسبة وحدها. يجب أولًا تحديد الوضع النظامي للحصة بعد الوفاة، وما تقضي به مستندات الشركة والاتفاقيات والأنظمة ذات الصلة، ومن أصبح صاحب الحقوق المرتبطة بالحصة.
دور افضل مكاتب تدقيق هنا هو تحديد الأرباح والفترات والتوزيعات والحركات المالية بصورة صحيحة، بينما تحديد الاستحقاق القانوني النهائي قد يحتاج إلى رأي قانوني إذا كان محل نزاع.
ولهذا فإن شركة محاسب قانوني أو فريق الفحص لا ينبغي أن يحول مسألة قانونية متنازعًا عليها إلى افتراض محاسبي دون سند مناسب.
ماذا لو استمرت الشركة سنوات قبل تسوية حقوق الورثة؟
كلما طالت المدة زادت صعوبة المهمة. فقد تكون هناك توزيعات جديدة وزيادات في رأس المال وقروض واستثمارات وتغييرات في هيكل الملكية. وهنا تحتاج افضل مكاتب تدقيق إلى بناء تسلسل زمني واضح للأحداث.
يمكن تقسيم الفحص إلى فترات: المركز في التاريخ المحدد، ثم المعاملات اللاحقة، ثم التوزيعات أو التسويات التي تمت مع الورثة. هذه الطريقة تمنع خلط الحقوق التاريخية بالأحداث الجديدة.
ويمكن الرجوع إلى
مكونات دراسة الجدوى المالية
للتعرف على جانب آخر من خدمات التحليل المالي والاستشاري للشركات.
كيف تتعامل افضل مكاتب تدقيق مع حسابات الأطراف ذات العلاقة؟
في الشركات العائلية قد لا تكون المعاملات مقتصرة على حساب الشريك نفسه. ربما توجد شركة أخرى يملكها، أو عقار يؤجره للشركة، أو مورد تابع لأحد أفراد الأسرة. هذه الحسابات قد تؤثر على النزاع إذا كانت هناك أرصدة أو معاملات مرتبطة بالشريك المتوفى.
تقوم مكاتب محاسبة بفحص طبيعة العلاقة والمستندات والفواتير والتحويلات والقيود المحاسبية ذات الصلة، خصوصًا عندما يدعي أحد الأطراف أن هناك مبالغ تم تحويلها بطريقة غير صحيحة.
ويجب عدم افتراض أن كل معاملة مع طرف ذي علاقة غير سليمة. وجود العلاقة في حد ذاته لا يثبت وجود خطأ، وإنما يستلزم فهم طبيعة المعاملة وأساسها والمستندات المؤيدة لها.
ماذا لو قال أحد الشركاء إن المتوفى كان مدينًا للشركة؟
هنا تصبح الأدلة حاسمة. لا يكفي القول إن الشريك كان مدينًا بمليون ريال دون تقديم حركة الحساب والمستندات التي أدت إلى الرصيد. وتقوم افضل مكاتب تدقيق بتتبع الرصيد إلى مكوناته بدل الاكتفاء برقم الإقفال.
إذا تبين أن جزءًا من الرصيد ناتج عن سحوبات شخصية مثبتة، وجزءًا آخر ناتج عن قيد محاسبي محل اعتراض، يتم الفصل بينهما وإظهار النتائج بصورة تسمح للأطراف بفهم سبب الرصيد.
وهذا أحد الأسباب التي تجعل مكتب محاسب قانونى أو جهة الفحص بحاجة إلى الوصول إلى دفتر الأستاذ والمستندات وليس القوائم المالية المختصرة فقط.
وماذا لو كان للشريك أموال دفعها من حسابه الشخصي للشركة؟
العكس ممكن أيضًا. فقد يكون الشريك قد مول الشركة من حسابه الشخصي في أوقات نقص السيولة. إذا كانت هذه المبالغ موثقة ولم تتم تسويتها، فقد تظهر كالتزام على الشركة بحسب طبيعتها المحاسبية والقانونية.
وتراجع افضل مكاتب تدقيق التحويلات البنكية وقيود اليومية والمراسلات والاتفاقيات لمعرفة ما إذا كانت الأموال قرضًا للشركة أو مساهمة في رأس المال أو تسوية لمصروفات دفعها الشريك نيابة عنها.
التمييز مهم لأن كل تصنيف له أثر مختلف عند حساب المركز النهائي بين الشركة وورثة الشريك.
متى تحتاج حقوق الورثة إلى تقييم الشركة وليس التدقيق فقط؟
إذا كان الخلاف حول صحة رصيد الحساب الجاري أو السحوبات أو التوزيعات، يكون الفحص المحاسبي عنصرًا أساسيًا. أما إذا كان السؤال هو “كم تساوي حصة الشريك المتوفى في الشركة؟” فهنا قد ننتقل إلى مجال تقييم المنشآت.
لا تستطيع افضل مكاتب تدقيق تحديد القيمة الاقتصادية بمجرد أخذ نسبة الشريك من حقوق الملكية الدفترية. فقد تختلف القيمة الاقتصادية للشركة بصورة كبيرة عن القيمة الدفترية بسبب الأرباح المستقبلية والعقارات والأصول غير الملموسة وظروف السوق.
ويمكن قراءة
دور مقيم شركات في تحديد قيمة المنشأة
لفهم الفرق بين الفحص المحاسبي وتقييم الحصة الاقتصادية.
مثال متكامل على فصل قيمة الحصة عن الحساب الجاري
لنفترض أن الشريك المتوفى يمتلك 25% من الشركة. وبعد الفحص تبين أن حسابه الجاري دائن بمبلغ 700 ألف ريال، كما توجد توزيعات معتمدة غير مسددة له بمبلغ 300 ألف ريال.
وفي مهمة تقييم مستقلة، تم تحديد قيمة حقوق ملكية الشركة بمبلغ 20 مليون ريال لأغراض المثال. القيمة النسبية الأولية لحصة 25% تكون 5 ملايين ريال قبل دراسة خصائص الحصة وأساس القيمة وأي تعديلات ذات صلة.
| البند | القيمة التوضيحية |
|---|---|
| القيمة النسبية الأولية للحصة | 5,000,000 ريال |
| حساب جاري دائن مستقل | 700,000 ريال |
| توزيعات معتمدة غير مسددة | 300,000 ريال |
المثال لا يعني جمع البنود الثلاثة تلقائيًا في كل حالة. وظيفة افضل مكاتب تدقيق هي التأكد أولًا من طبيعة كل رصيد، والتأكد من عدم احتساب العنصر نفسه مرتين، ثم توضيح المكونات بصورة مستقلة قبل إجراء التسوية النهائية.
ماذا تفعل افضل مكاتب تدقيق عندما تختلف روايات الورثة والشركاء؟
في النزاعات العائلية قد يقدم كل طرف رواية مختلفة. الورثة يقولون إن مورثهم كان يمول الشركة، بينما يقول الشركاء إنه كان يسحب مبالغ أكبر من حصته. الحل المهني ليس اختيار رواية أحد الطرفين، وإنما العودة إلى الأدلة.
تفحص افضل مكاتب تدقيق القيود البنكية والعقود والفواتير ومحاضر الاجتماعات والتوزيعات والمصادقات والمراسلات المتاحة، ثم تربطها بالقيود المحاسبية للوصول إلى صورة قابلة للتتبع.
وفي الجزء الثالث سنوضح كيفية إعداد تسوية نهائية لحقوق الجميع، وكيفية التعامل مع الأصول والعقارات والديون والضمانات، وما الذي يجب أن يتضمنه تقرير افضل مكاتب تدقيق عند وجود نزاع بين الورثة وباقي الشركاء، مع أهم الأسئلة الشائعة والخلاصة العملية.
كيف تصل افضل مكاتب تدقيق إلى تسوية نهائية لحقوق الجميع؟
بعد فحص حسابات الشريك المتوفى والتوزيعات والسحوبات والمبالغ التي دفعها للشركة أو حصل عليها منها، تأتي المرحلة الأهم وهي تجميع النتائج في صورة واضحة. هنا تعمل افضل مكاتب تدقيق على فصل كل عنصر بحسب طبيعته، بدل تقديم رقم إجمالي يصعب معرفة كيفية الوصول إليه.
قد تتضمن التسوية قيمة الحصة إذا كانت هناك مهمة تقييم مستقلة، وحسابًا جاريًا دائنًا أو مدينًا، وتوزيعات أرباح مستحقة، وقروضًا منفصلة، ومستحقات أخرى ثبتت بالمستندات. كما يجب التأكد من عدم احتساب العنصر نفسه مرتين.
وهذه الخطوة مهمة لأن هدف افضل مكاتب تدقيق ليس مجرد استخراج أرقام من النظام المحاسبي، وإنما بناء مسار واضح يستطيع الورثة وباقي الشركاء فهمه ومراجعته.
نموذج مبسط لتسوية حقوق الشريك المتوفى
لنفترض لأغراض المثال فقط أن الفحص والتقييم المستقل أظهرا مجموعة من البنود المتعلقة بالشريك المتوفى. يمكن عرضها بصورة منفصلة قبل الوصول إلى أي تسوية نهائية:
| البند | المبلغ التوضيحي | طبيعة البند |
|---|---|---|
| قيمة الحصة وفق مهمة التقييم | 4,500,000 ريال | ملكية |
| حساب جاري دائن | 600,000 ريال | ذمة مستقلة بعد التحقق |
| توزيعات معتمدة غير مسددة | 250,000 ريال | تراجع لتحديد الاستحقاق |
| سحوبات مثبتة على الشريك | 150,000 ريال | تسوية مدينة بحسب طبيعتها |
هذا الجدول لا يعني أن التسوية النهائية تساوي بالضرورة مجموع البنود الموجبة مطروحًا منها السحوبات. يجب على افضل مكاتب تدقيق أولًا تحديد ما إذا كانت البنود مستقلة بالفعل، وما إذا كان أي منها منعكسًا أصلًا في قيمة الحصة أو في رصيد آخر.
ماذا عن الأراضي والعقارات المملوكة للشركة؟
قد يكون جزء كبير من الخلاف ناتجًا عن وجود أرض أو عقار مسجل في دفاتر الشركة بقيمة تاريخية منخفضة. يرى الورثة أن العقار أصبح يساوي ملايين الريالات، بينما يعتمد باقي الشركاء على القيمة الدفترية.
هنا يجب الفصل مرة أخرى بين المحاسبة والتقييم. تستطيع افضل مكاتب تدقيق التحقق من ملكية الأصل وقيمته الدفترية وتكلفته والإهلاك والقيود المتعلقة به، لكن تحديد قيمته السوقية قد يحتاج إلى متخصص تقييم مناسب بحسب نوع الأصل والغرض من المهمة.
كما يجب الحذر من إضافة قيمة العقار إلى قيمة الشركة مرتين. فإذا كان تقييم المنشأة قد عالج الأصل بالفعل ضمن المنهج المستخدم، فلا تتم إضافته مرة أخرى دون دراسة.
كيف تتعامل افضل مكاتب تدقيق مع ديون الشركة؟
وجود قرض باسم الشركة لا يعني أن حصة كل شريك يتم تخفيضها مباشرة بنسبة معينة من أصل القرض دون فهم طريقة احتساب قيمة الشركة. فالمعالجة تختلف بحسب ما إذا كان الرقم المستخدم يمثل قيمة المنشأة أو قيمة حقوق الملكية.
أما من الناحية المحاسبية، فتراجع شركة تدقيق حسابات أرصدة القروض والفوائد والتسهيلات والالتزامات المرتبطة بها، وتتحقق من التسجيل والعرض والمستندات ذات الصلة ضمن نطاق المهمة.
ويجب أيضًا مراجعة ما إذا كان الشريك المتوفى قد قدم ضمانات شخصية أو أموالًا أو تأمينات مرتبطة بالتسهيلات، لأن هذه المسائل قد تحتاج إلى معالجة مستقلة ومراجعة قانونية بحسب الحالة.
ماذا لو ضمن الشريك قرض الشركة من أمواله الشخصية؟
الضمان الشخصي ليس هو نفسه القرض المستحق للشريك. فإذا كان الشريك قد ضمن التزام الشركة فقط ولم يسدد مبالغ بالفعل، فإن الوضع يختلف عن حالة قيامه بسداد الدين من أمواله الخاصة.
تحدد افضل مكاتب تدقيق الوقائع المالية المثبتة، مثل المبالغ التي دفعها الشريك بالفعل وكيف تم تسجيلها، بينما تحتاج آثار الضمانات والالتزامات القانونية بعد الوفاة إلى دراسة المستندات ورأي قانوني عند الحاجة.
هل يمكن الاعتماد على القوائم المالية وحدها؟
ليس دائمًا، خصوصًا في النزاعات. القوائم المالية تعرض صورة مجمعة، بينما قد يحتاج النزاع إلى معرفة تفاصيل حركة محددة حدثت قبل سنوات.
لذلك قد تطلب افضل مكاتب تدقيق دفتر الأستاذ وكشوف البنوك والفواتير والعقود وقرارات الشركاء والمصادقات. فالرصيد النهائي وحده لا يشرح كيف تكون الحساب.
وتظهر هنا أهمية الاستعانة بـمكتب محاسبة ومراجعة يستطيع تتبع المعاملة من القيد المحاسبي إلى المستند والتحويل البنكي أو القرار المؤيد لها.
ماذا لو كانت حسابات الشركة غير منتظمة؟
هذه من أصعب الحالات. قد تكون بعض السحوبات غير موصوفة بصورة صحيحة، أو توجد معاملات تمت من الحسابات الشخصية للشركاء، أو لا تتوافر مصادقات قديمة.
في هذه الحالة قد تحتاج افضل مكاتب تدقيق إلى إعادة بناء بعض الحركات اعتمادًا على الأدلة المتاحة، مع توضيح حدود العمل وأي معلومات لم يمكن التحقق منها.
المهم ألا تتحول الفجوات في المستندات إلى افتراضات مؤكدة. يجب التفرقة بوضوح بين ما تم إثباته، وما تم الاستدلال عليه، وما لم تتوافر بشأنه أدلة كافية.
ما دور افضل مكاتب تدقيق عند وجود تحويلات بنكية محل خلاف؟
التحويل البنكي يثبت انتقال مبلغ من حساب إلى آخر، لكنه لا يثبت وحده الغرض الاقتصادي من العملية. لذلك تقوم افضل مكاتب تدقيق بربط التحويل بالقيد المحاسبي والمستندات والمراسلات والقرارات ذات الصلة.
فقد يظهر تحويل بقيمة 500 ألف ريال من الشركة إلى الشريك، لكن تحديد ما إذا كان توزيع أرباح أو قرضًا أو سحبًا أو رد مبلغ سابق يحتاج إلى أدلة إضافية.
وهذه النقطة مهمة جدًا في أعمال شركات محاسبة ومراجعة التي تتعامل مع نزاعات الشركاء، لأن تصنيف العملية قد يغير النتيجة النهائية بصورة جوهرية.
ماذا يجب أن يتضمن تقرير الفحص المحاسبي؟
عند انتهاء المهمة، يجب ألا يكون تقرير افضل مكاتب تدقيق مجرد صفحة تحتوي على رقم نهائي. الأفضل أن يوضح نطاق العمل والفترة التي تمت مراجعتها والمستندات المستخدمة والإجراءات التي تم تنفيذها والنتائج والتسويات الجوهرية والقيود على المعلومات إن وجدت.
ومن المفيد أن يتضمن التقرير بحسب طبيعة المهمة:
- خلفية مختصرة عن النزاع والغرض من الفحص.
- الفترة المالية محل العمل.
- المستندات والبيانات التي تمت مراجعتها.
- تحليل حساب الشريك المتوفى.
- تفاصيل السحوبات والتحويلات الجوهرية.
- الأرباح والتوزيعات التي تمت مراجعتها.
- المبالغ التي دفعها الشريك نيابة عن الشركة إن وجدت.
- التسويات التي توصل إليها الفحص وأساس كل تسوية.
- البنود التي تحتاج إلى تقييم مستقل أو رأي قانوني.
- أي قيود جوهرية على نطاق الفحص أو المعلومات المتاحة.
لماذا يساعد التقرير الواضح في تقليل نزاع الورثة؟
كثير من النزاعات تستمر لأن كل طرف يتحدث عن رقم مختلف دون وجود كشف موحد يوضح مكونات الحقوق. عندما تقدم افضل مكاتب تدقيق تحليلًا يمكن تتبع أرقامه، يصبح النقاش حول بند محدد بدل الخلاف على إجمالي غير واضح.
قد يتفق الجميع مثلًا على قيمة الحساب الجاري ويظل الخلاف فقط على قيمة الحصة. أو يتفقون على قيمة الحصة بينما يبقى اعتراض على تحويل بنكي معين. هذا الفصل يجعل معالجة النزاع أكثر تنظيمًا.
هل التقرير المحاسبي يحسم المسائل القانونية؟
لا ينبغي الخلط بين الرأي المحاسبي والرأي القانوني. يستطيع مكتب محاسب قانوني فحص الحسابات وإظهار الأرصدة والحركات والنتائج المالية ضمن نطاق عمله، لكن تفسير بعض الحقوق النظامية أو مسائل الإرث أو النزاع على الملكية قد يحتاج إلى مختص قانوني.
لذلك تكون بعض القضايا أكثر كفاءة عندما يعمل المحاسب والمقيم والمستشار القانوني كل في نطاق تخصصه، بدل مطالبة طرف واحد بالإجابة عن جميع المسائل.
كيف تتجنب الشركة هذا النوع من النزاعات مستقبلًا؟
أفضل معالجة للنزاع هي تقليل احتمالات حدوثه من البداية. ويمكن للشركات العائلية تنظيم حسابات الشركاء بصورة واضحة، وفصل المصروفات الشخصية عن مصروفات الشركة، وتوثيق قرارات توزيع الأرباح والقروض والسحوبات.
كما يساعد وجود مكاتب تدقيق حسابات ومراجعة دورية للحسابات على اكتشاف المشكلات مبكرًا بدل ظهورها بعد سنوات عندما يصبح الوصول إلى المستندات أكثر صعوبة.
ويفضل كذلك تنظيم صلاحيات الإدارة والتوقيع والحسابات الجارية وآلية التخارج وانتقال الحصص ضمن المستندات والاتفاقيات المناسبة، مع الحصول على المشورة القانونية المتخصصة.
أسئلة شائعة حول افضل مكاتب تدقيق وحقوق الورثة
هل نصيب الشريك من رأس المال هو كل ما يحصل عليه الورثة؟
ليس بالضرورة. رأس المال الاسمي يختلف عن القيمة الاقتصادية للحصة، كما قد توجد حسابات أو مستحقات أخرى تحتاج إلى فحص مستقل بواسطة افضل مكاتب تدقيق.
هل الحساب الجاري يضاف دائمًا إلى قيمة الحصة؟
لا. يجب تحديد طبيعة الحساب والتأكد من عدم انعكاسه بالفعل في أي حساب آخر أو في منهج التقييم المستخدم، حتى لا يحدث ازدواج في الاحتساب.
هل كل تحويل حصل عليه الشريك يعتبر سحبًا شخصيًا؟
لا. قد يمثل راتبًا أو توزيع أرباح أو رد مصروف أو قرضًا أو تسوية أخرى. لذلك تفحص افضل مكاتب تدقيق طبيعة العملية والمستندات المؤيدة لها.
هل الأرباح المبقاة في الميزانية تعتبر توزيعات مستحقة للورثة؟
ليس تلقائيًا. يجب التمييز بين الأرباح المتراكمة داخل حقوق الملكية وبين توزيعات تم اعتمادها وأصبحت مستحقة وفق القرارات والمستندات ذات الصلة.
هل يمكن حساب الحقوق إذا كانت الدفاتر غير منتظمة؟
يمكن إجراء فحص اعتمادًا على المعلومات المتاحة، لكن جودة النتيجة تتأثر بجودة الأدلة. ويجب أن توضح افضل مكاتب تدقيق أي قيود جوهرية أو معلومات تعذر التحقق منها.
هل نحتاج إلى شركة محاسب قانوني أم مقيم شركات؟
يعتمد ذلك على السؤال. إذا كان النزاع على صحة الأرصدة والتحويلات والحساب الجاري، فالفحص المحاسبي مهم. وإذا كان السؤال عن القيمة الاقتصادية للحصة، فقد تكون هناك حاجة إلى تقييم مستقل. وفي بعض الحالات نحتاج إلى المهمتين معًا.
هل وفاة الشريك تعني تصفية الشركة؟
ليس بالضرورة. يعتمد الوضع على الشكل النظامي للشركة ومستنداتها والأنظمة والاتفاقيات ذات الصلة. ويمكن استمرار النشاط مع معالجة الحقوق وفق الإجراءات المناسبة.
هل يمكن لـ افضل مكاتب تدقيق تحديد حقوق الورثة دون مستندات؟
يمكن تحليل ما هو متاح، لكن لا ينبغي تقديم نتائج مؤكدة لبنود لا توجد أدلة كافية عليها. قوة النتيجة ترتبط مباشرة بقوة السجلات والمستندات.
الخلاصة: افصلوا بين الحصة والحسابات قبل الاتفاق على رقم
بعد وفاة أحد الشركاء، الخطأ الأكبر هو محاولة حل النزاع برقم سريع. حقوق الشريك قد تتكون من عناصر مختلفة، وكل عنصر يحتاج إلى تحديد طبيعته قبل إدخاله في التسوية.
تساعد افضل مكاتب تدقيق على فحص الحساب الجاري والسحوبات والتحويلات والتوزيعات والمبالغ التي دفعها الشريك للشركة، بينما قد يحتاج تحديد القيمة الاقتصادية للحصة إلى تقييم مستقل، وقد تحتاج بعض مسائل الاستحقاق إلى رأي قانوني.
كلما تم الفصل بين هذه المكونات وتوثيقها، أصبح من الأسهل على الورثة وباقي الشركاء معرفة موضع الاتفاق وموضع الخلاف، والوصول إلى تسوية قائمة على معلومات مالية واضحة بدل التقديرات الشخصية.
وهنا تظهر أهمية افضل مكاتب تدقيق في النزاعات العائلية: ليس في اختيار جانب على حساب الآخر، وإنما في تتبع الأرقام إلى مصادرها وتقديم صورة مالية منظمة تساعد جميع الأطراف على فهم حقيقة الحسابات.
سليمان للاستشارات المالية والإدارية
نقدم خدمات الفحص والمراجعة المحاسبية وتحليل حسابات الشركاء والتحويلات البنكية والتسويات المالية ودعم أعمال النزاعات المالية، بالإضافة إلى خدمات الاستشارات المالية والإدارية وفق نطاق كل مهمة.
سامر إبراهيم السيد
هاتف وواتس:
00966561221974