محاسب قانونى في نزاع الشركاء امام المحكمة: ماذا يتضمن التقرير المالي؟
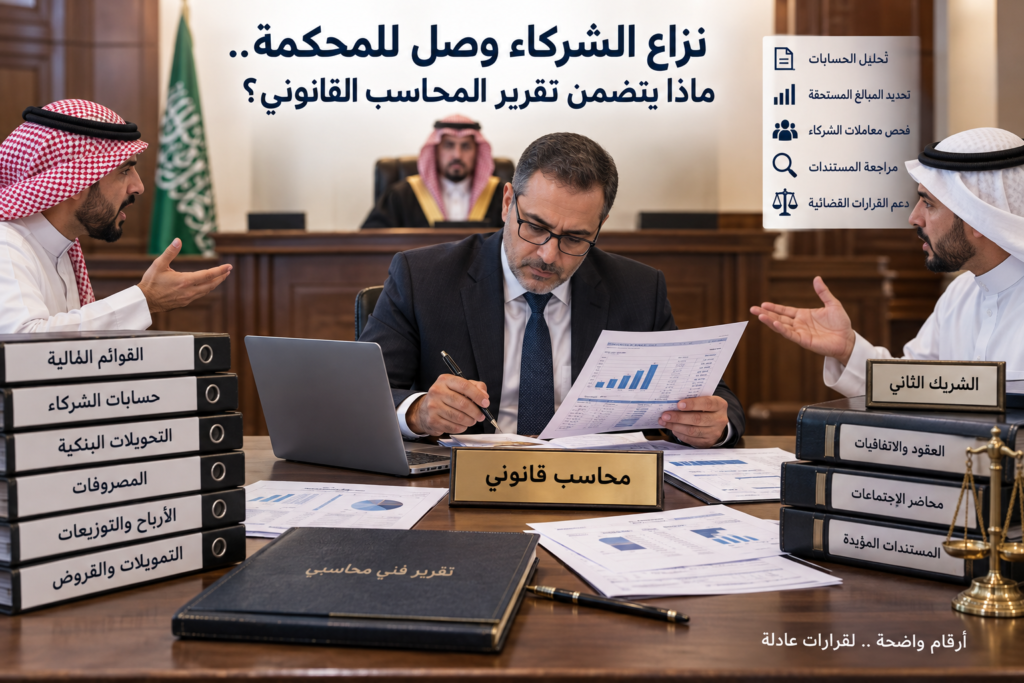
عندما يصل نزاع الشركاء الى المحكمة، تتحول الخلافات من اقوال ومطالبات متبادلة الى مسائل تحتاج الى مستندات وارقام وتحليل مالي يمكن تتبعه. فقد يدعي احد الشركاء انه دفع اموالا لم تسجل، بينما يتهم شريك اخر الادارة بسحب مبالغ او تحميل الشركة مصروفات لا تخص نشاطها. وفي حالات اخرى يكون الخلاف حول الارباح او رأس المال او القروض او قيمة المبالغ المستحقة عند التخارج. هنا تظهر اهمية محاسب قانونى في تحليل البيانات المالية وربط كل مطالبة بالمستندات والقيود والحركات البنكية ذات العلاقة.
ولا يفترض ان يكون تقرير محاسب قانونى مجرد سرد لارقام القوائم المالية، بل يجب ان يجيب عن المسائل المالية محل الفحص بصورة واضحة، وان يبين المستندات التي تم الاعتماد عليها والاجراءات التي اجريت والنتائج التي تم التوصل اليها والقيود التي قد تؤثر على تلك النتائج. لذلك تختلف طبيعة التقرير باختلاف موضوع النزاع والمهمة المطلوبة من الخبير او المكتب.
لماذا تحتاج نزاعات الشركاء الى محاسب قانونى؟
العديد من نزاعات الشركاء تبدو قانونية في ظاهرها، لكن جوهرها يكون ماليا ومحاسبيا. فالسؤال قد يكون: هل حصل الشريك على ارباحه كاملة؟ هل المبالغ التي دفعها تعتبر رأس مال ام قرضا؟ هل المصروفات التي سجلها المدير حقيقية؟ هل سحب احد الشركاء اموالا دون تسوية؟ وكم تبلغ الحقوق المالية الناتجة عن العمليات محل النزاع؟
هذه الاسئلة تحتاج الى تحليل يقوم به محاسب قانونى او متخصص مؤهل وفقا لطبيعة المهمة، لان الاجابة لا تستخرج عادة من مستند واحد. فقد يحتاج الفحص الى مقارنة القوائم المالية مع ميزان المراجعة ودفتر الاستاذ وكشوف الحسابات البنكية والفواتير والعقود وقرارات الشركاء.
وفي سليمان للاستشارات يتم التعامل مع الجانب المالي في النزاع من خلال تنظيم البيانات وتحليل الحسابات وتتبع العمليات محل الخلاف، بما يساعد على تحويل المطالبات المتعارضة الى مسائل مالية محددة يمكن فحصها.
ما الذي يجب ان يتضمنه تقرير المحاسب القانوني؟
يبدأ تقرير محاسب قانونى عادة بتحديد موضوع المهمة ونطاق العمل والفترة المالية محل الفحص. وهذه الخطوة مهمة لان النزاع قد يمتد لسنوات، بينما تكون المطالبة مرتبطة بفترة محددة او بمجموعة معاملات معينة فقط.
ثم يوضح التقرير المستندات والبيانات التي اتيحت للفحص. ويجب التفرقة بين المستندات التي تم الاطلاع عليها وبين المعلومات التي ذكرها احد الاطراف دون وجود مستند مؤيد لها. بعد ذلك يشرح محاسب قانونى الاجراءات التي اجراها، مثل مطابقة التحويلات البنكية او تحليل حساب جاري الشريك او فحص المصروفات او اعادة احتساب الارباح.
العناصر الاساسية التي قد يتضمنها التقرير
- تحديد نطاق المهمة: ما المسائل المالية المطلوب فحصها والفترة التي يغطيها التقرير.
- بيانات الاطراف: الشركة والشركاء ونسب الملكية ذات العلاقة بالنزاع.
- المستندات: القوائم المالية وكشوف البنوك والعقود والفواتير والقيود المحاسبية المتاحة.
- الاجراءات: كيفية تحليل البيانات ومطابقة العمليات والتحقق من الارصدة.
- النتائج: الارقام التي امكن التحقق منها والفروق التي تم اكتشافها.
- الملاحظات والقيود: المستندات غير المتاحة او البيانات التي لا يمكن التحقق منها بصورة كافية.
- الملحقات: الجداول والتسويات والتفاصيل التي تدعم نتائج الفحص.
تحديد المسائل محل النزاع قبل فحص الحسابات
من الاخطاء التي قد تجعل التقرير طويلا دون فائدة واضحة البدء بفحص كل حسابات الشركة دون تحديد الاسئلة المطلوب الاجابة عنها. يجب ان يعرف محاسب قانونى اولا ما هي نقاط الخلاف المالية.
فاذا كان النزاع مثلا حول مصروفات قدرها ثلاثة ملايين ريال، يكون التركيز على هذه المصروفات وطبيعتها والمستفيدين منها ومستنداتها وكيف سجلت. اما اذا كان النزاع حول ارباح لم يحصل عليها احد الشركاء، فيتم تحليل النتائج المالية والتوزيعات وحسابات الشركاء والقرارات ذات العلاقة.
ويمكن الرجوع الى موضوع
حل النزاعات المالية في قضايا الاختلاس
كمثال على اهمية تتبع حركة الاموال والمستندات عند وجود مطالبة مالية بين الاطراف.
كيف يفحص محاسب قانونى حسابات الشركاء؟
حسابات الشركاء من اهم مصادر المعلومات في النزاعات. يقوم محاسب قانونى بتحليل رأس مال كل شريك والحساب الجاري والمبالغ التي ضخها في الشركة والمسحوبات والتوزيعات والقروض والمصروفات التي تحملها نيابة عنها.
ولا يكفي النظر الى الرصيد النهائي. فقد يظهر حساب شريك برصيد مليون ريال، لكن هذا الرقم قد يكون نتيجة عشرات او مئات العمليات خلال عدة سنوات. لذلك يقوم مدقق حسابات بتحليل حركة الحساب وربط العمليات المهمة بالمستندات المتاحة لمعرفة مكونات الرصيد.
فحص كشوف الحسابات البنكية
تعتبر كشوف الحساب البنكي من الادلة المهمة في كثير من النزاعات المالية، لانها تساعد محاسب قانونى على معرفة تاريخ العملية وقيمتها والطرف الذي ارسل او استقبل المبلغ. لكن وجود التحويل وحده لا يحدد دائما طبيعته المحاسبية.
فقد يحول الشريك 500 الف ريال الى الشركة، لكن يجب تحديد هل يمثل المبلغ رأس مال او قرضا او تمويلا مؤقتا او تسوية لحساب سابق. وبالمثل قد تحول الشركة مبلغا الى الشريك، لكنه قد يمثل توزيعات ارباح او راتبا او استرداد مصروف او رد قرض او مسحوبات شخصية.
لذلك يربط محاسب قانونى الحركة البنكية بالقيد المحاسبي والمستند المؤيد والاتفاقات المتاحة قبل الوصول الى نتيجة بشأن طبيعتها.
كيف يتم التعامل مع المصروفات محل النزاع؟
من النزاعات الشائعة ادعاء احد الشركاء ان المدير او شريكا اخر صرف مبالغ كبيرة تحت بند مصروفات الشركة. في هذه الحالة يقوم محاسب قانونى باستخراج المصروفات محل الفحص ثم تصنيفها وتحليل المستندات المؤيدة لها.
ويتم النظر الى الفواتير والعقود والتحويلات واسم المستفيد وطبيعة الخدمة او السلعة وعلاقتها بالنشاط. كما يمكن مقارنة المصروف بمصروفات الفترات السابقة او العقود ذات العلاقة عندما يكون ذلك مناسبا. والهدف ليس مجرد اثبات وجود فاتورة، وانما فهم حقيقة المعاملة وارتباطها بالشركة.
ماذا لو اكتشف محاسب قانونى فروقا في الحسابات؟
اذا ظهرت فروق، يجب على محاسب قانونى توضيحها بطريقة قابلة للفهم. فعلى سبيل المثال، اذا كان الشريك يطالب بمليون ريال بينما تشير السجلات والمستندات المتاحة الى 650 الف ريال، يجب بيان سبب فرق الـ350 الف ريال بدلا من الاكتفاء بذكر النتيجة النهائية.
وقد يتكون الفرق من مبالغ سبق سدادها، او مصروفات لا توجد مستندات كافية لتاييدها، او قيود مكررة، او معاملات لا تخص الفترة محل النزاع. كل عنصر يجب ان يظهر بصورة مستقلة قدر الامكان، لان وضوح التسوية الحسابية يزيد من قابلية مراجعة التقرير وفهم نتائجه.
المعايير المهنية واهمية ادلة الاثبات
ترتبط جودة عمل محاسب قانونى بقوة الادلة والاجراءات المستخدمة وليس بحجم التقرير فقط. ويمكن الرجوع الى المواد والمعايير المهنية الصادرة عن
الهيئة السعودية للمراجعين والمحاسبين
وكذلك
مجلس معايير المراجعة والتاكيد الدولية IAASB
للاطلاع على الاطر والمعايير المهنية ذات الصلة باعمال المراجعة والتاكيد بحسب طبيعة المهمة.
كما يوفر
الاتحاد الدولي للمحاسبين IFAC
موارد مهنية مرتبطة بمهنة المحاسبة والمراجعة عالميا. ويجب دائما تحديد المعيار او الاطار المناسب وفقا لنوع المهمة الفعلية، وعدم التعامل مع كل تقرير نزاع باعتباره مراجعة قوائم مالية تقليدية.
متى يتحول النزاع المحاسبي الى مسالة تقييم؟
قد يبدأ النزاع بسؤال محاسبي ثم يتحول الى خلاف على قيمة حصة احد الشركاء. فبعد ان يحدد محاسب قانونى الارصدة والمعاملات والحقوق المالية، قد يقرر احد الشركاء التخارج ويصبح السؤال: كم تساوي حصته في الشركة؟
هنا يجب الفصل بين فحص الحسابات وتقييم الشركة. ويمكن الاطلاع على منهجيات تقييم الشركات والحصص من خلال
سليمان للتقييم
وكذلك
الافق العربي للتقييم.
فتحديد قيمة الحصة الاقتصادية قد يتطلب تحليل الارباح والتدفقات النقدية والاصول والمخاطر والتوقعات المستقبلية، وليس مجرد تحديد رصيد الشريك في الدفاتر.
كيف يكون تقرير محاسب قانونى منظما عند عرضه في نزاع الشركاء؟
عندما يصل النزاع الى مرحلة متقدمة، يجب ان يكون تقرير محاسب قانونى منظما بطريقة تسمح بفهم القضية المالية دون الحاجة الى مراجعة آلاف الصفحات من القيود والمستندات. ولذلك يفضل تقسيم التقرير بحسب موضوعات النزاع، مثل رأس المال، وحسابات الشركاء، والارباح، والمسحوبات، والقروض، والمصروفات، والتحويلات البنكية، ثم عرض نتيجة كل بند بصورة مستقلة.
هذا التنظيم يساعد على بيان كيف انتقل محاسب قانونى من المستندات الاصلية الى النتيجة المالية. فبدلا من القول مثلا ان احد الشركاء مدين للشركة بمبلغ 800 الف ريال، يتم توضيح العمليات التي كونت هذا الرصيد، والمبالغ التي تم استبعادها، والتسويات التي اجريت، ثم الوصول الى الرصيد النهائي.
فحص رأس مال الشركاء والمساهمات الفعلية
من اول البنود التي قد يفحصها محاسب قانونى رأس مال الشركة ونسبة مساهمة كل شريك. ويتم البدء بعقد التاسيس والتعديلات التي طرات عليه، ثم مقارنة رأس المال المسجل بما يظهر في الحسابات والدفاتر والتحويلات البنكية المتاحة.
وقد يكشف الفحص ان بعض المبالغ التي يعتبرها احد الشركاء جزءا من رأس ماله لم تسجل بهذه الصفة، وانما ظهرت كقرض او حساب جاري. والعكس ممكن ايضا. لذلك لا يعتمد محاسب قانونى على وصف احد الاطراف للمعاملة، بل يحلل المستندات والقيود والقرارات ذات الصلة قبل بيان النتيجة.
الارباح التي يطالب بها احد الشركاء
من صور نزاعات الشركاء مطالبة احدهم بارباح يقول انها لم تسدد له. وفي هذه الحالة يبدأ محاسب قانونى بفحص القوائم المالية والارباح المحققة والتوزيعات المعتمدة والمبالغ التي حصل عليها كل شريك، مع مراعاة طبيعة الشركة والقرارات والمستندات ذات العلاقة.
ويجب التفرقة بين الربح المحاسبي وبين المبلغ الذي تم اتخاذ قرار بتوزيعه فعليا. فوجود ارباح في قائمة الدخل لا يعني بالضرورة ان كامل هذه الارباح اصبح توزيعات مستحقة للشركاء. وقد تحتاج الشركة الى الاحتفاظ بجزء من الارباح او قد توجد خسائر متراكمة او التزامات اخرى تؤثر على الموقف المالي.
لذلك يوضح محاسب قانونى في التقرير مصدر رقم الارباح وكيف تم احتسابه، ثم يبين التوزيعات والدفعات التي تمت بالفعل واي فروق محل مطالبة، بدلا من استخدام رقم اجمالي دون تحليل.
المسحوبات التي اجراها الشركاء
قد يركز النزاع على المبالغ التي سحبها احد الشركاء من الشركة. وهنا يقوم مدقق حسابات بتحليل التحويلات والشيكات والمدفوعات والحسابات الجارية، ثم تصنيفها بحسب طبيعتها. فليس كل مبلغ حصل عليه الشريك يمثل مسحوبا شخصيا.
قد يكون التحويل راتبا او مكافاة او توزيعات ارباح او استردادا لمصروف دفعه الشريك نيابة عن الشركة او ردا لقرض سابق. ولهذا يحتاج محاسب قانونى الى تتبع كل معاملة جوهرية قبل اعتبارها مبلغا مستحقا على الشريك.
القروض بين الشريك والشركة
من البنود التي تسبب خلافات كبيرة عدم وجود فصل واضح بين مساهمات رأس المال والقروض. فقد يقوم الشريك بتمويل الشركة عدة مرات خلال سنوات التشغيل، ثم يعتبر جميع المبالغ جزءا من رأس المال عند نشوء النزاع، بينما تظهر السجلات معالجتها كالتزام على الشركة.
يفحص محاسب قانونى العقود والمراسلات والقيود البنكية والمحاسبية وطريقة عرض المبلغ في القوائم المالية. كما يتم تحليل المبالغ التي ردتها الشركة للشريك لاحقا لمعرفة ما اذا كانت تمثل سدادا كليا او جزئيا لهذه التمويلات.
المصروفات التي يشك احد الشركاء في صحتها
قد يصل النزاع الى المحكمة بسبب ادعاء شريك بان ملايين الريالات خرجت من الشركة تحت مسمى المصروفات دون ان تكون مرتبطة فعليا بالنشاط. هنا يحتاج محاسب قانونى الى تحليل المصروفات الجوهرية واختيار المستندات والعمليات ذات الصلة بموضوع النزاع.
ويتم فحص الفاتورة والمورد والتحويل البنكي وطبيعة السلعة او الخدمة والجهة المستفيدة، ثم مقارنة ذلك بالنشاط الفعلي للشركة. وقد يظهر ان المصروف مؤيد بصورة كافية، او ان المستندات غير مكتملة، او ان هناك معاملة تحتاج الى تفسير اضافي من الادارة او الشريك المسؤول.
وهذه الحالات توضح اهمية الاستعانة بخبرة متخصصة في شركات المراجعة والتدقيق المحاسبي او مكتب محاسب قانوني بحسب طبيعة المهمة، بدلا من الاعتماد على قراءة سطحية للقوائم المالية.
كيف يعرض محاسب قانونى الفروق المالية؟
من الافضل ان يعرض محاسب قانونى الفروق الجوهرية في جداول واضحة. فإذا طالب شريك بمبلغ 2.5 مليون ريال مثلا، يمكن تقسيم المطالبة الى عناصر، ثم بيان ما تؤيده المستندات وما يحتاج الى اثبات اضافي وما سبق سداده او تسويته.
| بند المطالبة | المبلغ المطالب به | نتيجة الفحص |
|---|---|---|
| تمويلات اضافية للشركة | 1,200,000 ريال | تتم مطابقتها مع التحويلات والحساب الجاري |
| مصروفات دفعها الشريك | 500,000 ريال | يتم فحص الفواتير وعلاقة المصروف بالشركة |
| ارباح محل مطالبة | 800,000 ريال | تتم مراجعة النتائج وقرارات التوزيع والمبالغ المسددة |
ميزة هذا الاسلوب انه يسمح للقارئ بمعرفة مكونات المطالبة بدلا من التعامل معها كرقم واحد. كما يستطيع محاسب قانونى ارفاق تسويات تفصيلية توضح العمليات التي ادت الى كل نتيجة.
ماذا يحدث عند عدم توافر بعض المستندات؟
في النزاعات القديمة قد لا تكون جميع المستندات متاحة. وربما تكون هناك سنوات لم تحفظ فيها الفواتير بصورة منظمة، او حسابات بنكية لم يقدم عنها كشف كامل. في هذه الحالة يجب على محاسب قانونى بيان حدود المعلومات المتاحة واثرها على العمل، وعدم تقديم درجة من التاكيد لا تدعمها الادلة.
وقد يمكن استخدام مصادر بديلة مثل كشوف البنوك او دفاتر الاستاذ او العقود او مراسلات الاطراف بحسب طبيعة المسالة، لكن يجب توضيح مصدر المعلومات. وهذه النقطة مهمة لان قوة النتيجة ترتبط بقوة الادلة التي بنيت عليها.
هل تقرير محاسب قانونى يحدد المسؤولية القانونية؟
يجب الفصل بين التحليل المحاسبي وتحديد المسؤولية القانونية. يستطيع محاسب قانونى مثلا بيان ان مبلغا خرج من حساب الشركة الى حساب معين، او ان مصروفا لا تتوافر ضمن المستندات المقدمة ادلة كافية لتاييده، او ان هناك فرقا بين مطالبة الشريك والسجلات المالية.
اما تحديد المسؤولية القانونية النهائية واثر العقود والانظمة والادلة الاخرى فهو مسالة تخضع للجهة القضائية المختصة وما يقدم لها من دفوع ومستندات واراء مهنية. ولذلك يجب ان يركز التقرير المالي على النتائج التي يمكن دعمها بالتحليل والادلة دون تجاوز نطاق المهمة.
نزاع الشركاء عند التصفية واغلاق الشركة
قد يرتبط النزاع بقرار تصفية الشركات او اغلاق الشركات. وفي هذه الحالة لا يكون الخلاف فقط على العمليات التاريخية، بل قد يمتد الى الاصول والالتزامات والحسابات الجارية والمبالغ الواجب تسويتها بين الاطراف.
وقد يعمل محاسب قانونى على تحليل الحسابات حتى تاريخ معين، بينما تتطلب عملية التصفية نفسها اجراءات اخرى وفقا لطبيعة الشركة والمتطلبات النظامية. لذلك يجب التمييز بين دور شركة تصفية شركات وبين الفحص المحاسبي لموضوع نزاع محدد.
وفي الحالات التي يرغب فيها احد الشركاء في الاستمرار بينما يقرر الاخر الخروج، قد تتحول القضية من التصفية الى تخارج الشركاء. وهنا قد تكون هناك حاجة الى تحليل الحسابات اولا ثم تقييم الحصة الاقتصادية بصورة مستقلة.
هل يمكن تسوية النزاع قبل صدور الحكم؟
قد يساعد التقرير المالي الواضح الاطراف على فهم حجم الخلاف الحقيقي. ففي بعض الحالات تبدأ المطالبات بمبالغ كبيرة، ثم يكشف تحليل محاسب قانونى ان جزءا من الاختلاف ناتج عن تصنيفات محاسبية او عمليات سبق تسويتها.
وهنا يمكن ان يكون لـمكتب تسوية نزاعات الشركاء او المستشارين الماليين والقانونيين دور في دراسة نقاط الخلاف ومناقشة حلول محتملة، اذا رغب الاطراف في التسوية. ويمكن الاطلاع على خدمات
حل النزاعات وتصفية الشركات
للتعرف على طبيعة التحليل المالي الذي قد تحتاجه مثل هذه الحالات.
اهمية استقلال ووضوح التحليل المالي
كلما كان النزاع اكثر حساسية، ازدادت اهمية الفصل بين ما تقوله الاطراف وبين ما تثبته المستندات. ولذلك يجب ان يوضح محاسب قانونى الاساس الذي اعتمد عليه في كل نتيجة، وان يفصل بين المبالغ المثبتة والمبالغ المختلف عليها والمبالغ التي لا تتوافر عنها معلومات كافية.
فالهدف من التقرير الجيد ليس زيادة عدد صفحاته، وانما جعل المسار من المستند الى النتيجة واضحا وقابلا للمراجعة. وهذا ما يجعل عمل محاسب قانونى مفيدا في النزاعات التي تحتوي على عدد كبير من الحسابات والتحويلات والمطالبات المتبادلة.
كيف يراجع محاسب قانونى ادعاءات كل طرف في النزاع؟
في نزاعات الشركاء قد يقدم كل طرف رواية مختلفة تماما للعمليات نفسها. فقد يعتبر احد الشركاء مبلغا معينا قرضا مستحقا له، بينما يرى الطرف الاخر انه مساهمة اضافية في الشركة. وقد يعتبر طرف بعض التحويلات توزيعات ارباح، بينما يصفها الطرف الاخر بانها مسحوبات شخصية. لذلك لا يبني محاسب قانونى النتيجة على وصف طرف واحد، وانما يرجع الى المستندات والسجلات والحركات البنكية والقرارات المتاحة.
وتزداد اهمية هذه المنهجية عندما تكون العلاقة بين الشركاء ممتدة لسنوات. فقد تتراكم مئات العمليات ويصعب تذكر الغرض من كل منها. وهنا يقوم محاسب قانونى باعداد تسويات تفصيلية تربط كل مبلغ بتاريخ العملية والقيد المحاسبي والحساب البنكي والمستند المتاح، ثم يبين اثره على المطالبة النهائية.
ما الفرق بين تقرير محاسب قانونى وتقرير مدقق حسابات؟
قد تستخدم بعض المصطلحات بصورة متداخلة في الاستخدام العام، لكن طبيعة العمل الفعلية هي التي تحدد نطاق التقرير والمسؤوليات المهنية. فقد تكون المهمة مراجعة او فحصا او اجراءات متفقا عليها او تحليلا ماليا لنزاع محدد. لذلك من المهم تحديد نطاق المهمة بدقة وعدم افتراض ان كل تقرير يصدر عن محاسب قانونى يمثل مراجعة كاملة للقوائم المالية.
وفي النزاعات يكون التركيز عادة على مسائل محددة مثل حسابات الشركاء او المصروفات او الارباح او التمويلات. وقد يعمل مدقق حسابات على اختبار البيانات والسجلات وفقا لطبيعة التكليف، بينما يتحدد شكل التقرير والاجراءات بحسب الغرض والمتطلبات المهنية والتنظيمية ذات الصلة.
ما الذي يجعل التقرير المالي اكثر قوة ووضوحا؟
قوة تقرير محاسب قانونى لا ترتبط بكثرة الصفحات بقدر ارتباطها بوضوح مصدر كل رقم. فكل نتيجة جوهرية يجب ان يكون من الممكن الرجوع من خلالها الى المستند او الحساب او التحويل الذي تستند اليه. كما ينبغي توضيح الافتراضات والقيود واي معلومات لم تكن متاحة اثناء الفحص.
ويفضل استخدام جداول التسوية، خاصة عندما توجد مطالبات متبادلة. فبدلا من عرض عشرات الصفحات من القيود، يستطيع محاسب قانونى تلخيص المطالبة ثم بيان المبالغ المؤيدة والمبالغ المسددة والفروق والمبالغ التي تحتاج الى مستندات اضافية، مع ارفاق التفاصيل اللازمة في ملاحق التقرير.
مثال عملي على تقرير نزاع بين شريكين
لنفترض ان شريكا يطالب بمبلغ 3 ملايين ريال، تتكون من مليون ريال تمويلات اضافية، و700 الف ريال ارباحا لم يحصل عليها، و800 الف ريال مصروفات دفعها نيابة عن الشركة، و500 الف ريال مبالغ اخرى. في المقابل تدعي الشركة ان جزءا كبيرا من هذه المبالغ سبق سداده.
يبدأ محاسب قانونى بتقسيم الثلاثة ملايين الى بنود مستقلة. ثم تتم مطابقة التمويلات مع كشوف البنوك، وفحص الارباح مع القوائم وقرارات التوزيع، ومراجعة المصروفات مع الفواتير والتحويلات، وتحليل المبالغ الاخرى وفقا لطبيعتها.
فاذا تبين مثلا ان 300 الف ريال من التمويلات سبق ردها، وان 200 الف ريال من المصروفات لا تتوافر عنها مستندات كافية ضمن البيانات المقدمة، وان جزءا من الارباح المطالب بها لم يصدر بشأنه قرار توزيع، فيجب ان يعرض محاسب قانونى هذه النتائج بصورة منفصلة بدلا من اصدار رقم اجمالي دون تفسير.
متى يحتاج النزاع الى تقييم الشركة ايضا؟
اذا انتهى النزاع الى رغبة احد الشركاء في الخروج من الشركة، فقد لا يكون تقرير محاسب قانونى وحده كافيا لتحديد المقابل المالي للحصة. فالتقرير قد يحدد ارصدة الشريك والمعاملات والمبالغ محل النزاع، بينما تحديد القيمة الاقتصادية لحصته يتطلب عملية تقييم مستقلة.
فقد تكون مساهمة الشريك التاريخية 500 الف ريال، بينما تبلغ القيمة الاقتصادية الحالية لحصته عدة ملايين نتيجة نمو النشاط والارباح والتدفقات النقدية. وقد يحدث العكس في شركة تعاني من خسائر او التزامات مرتفعة. ويمكن الاطلاع على موضوعات تقييم الشركات والحصص عبر
تقييمك للاستشارات
لفهم الفرق بين الرصيد المحاسبي والقيمة الاقتصادية للحصة.
دور التقرير في تسوية نزاعات الشركاء
قد يساهم تقرير محاسب قانونى في تقليل مساحة الخلاف حتى اذا استمر النزاع، لانه يحول المطالبات العامة الى بنود قابلة للقياس. فبدلا من قول احد الاطراف ان شريكه سحب “مبالغ ضخمة”، يمكن تحديد التحويلات محل الاعتراض وتواريخها وقيمتها وطبيعتها والمستندات المرتبطة بها.
ولهذا قد تستفيد شركة تسوية نزاعات الشركاء او مكتب تسوية نزاعات الشركاء من التحليل المالي عند مناقشة حلول التسوية بين الاطراف. كما يمكن ان يتكامل العمل المالي مع الاستشارة القانونية، مع بقاء كل متخصص داخل نطاق اختصاصه.
اخطاء يجب تجنبها عند اعداد التقرير
- الاعتماد على اقوال طرف واحد: يجب فصل الادعاءات عن المعلومات التي تؤيدها المستندات.
- الخلط بين رأس المال والقرض: طبيعة المبلغ تحدد من خلال الوقائع والمستندات والمعالجة ذات الصلة.
- تجاهل المبالغ المسددة: يجب فحص التدفقات في الاتجاهين بين الشركة والشريك.
- الخلط بين الارباح والتوزيعات: وجود ارباح محاسبية لا يعني تلقائيا توزيع كامل هذه الارباح.
- اعتماد الرصيد النهائي فقط: قد يحتاج محاسب قانونى الى تحليل مكونات الحساب للوصول الى حقيقة الرصيد.
- عدم بيان نقص المستندات: يجب توضيح اثر البيانات غير المتاحة على نتائج الفحص.
- الخلط بين المحاسبة والتقييم: رصيد الشريك في الدفاتر لا يساوي بالضرورة قيمة حصته الاقتصادية.
اسئلة شائعة عن تقرير محاسب قانونى في نزاعات الشركاء
ماذا يفحص محاسب قانونى عند وجود نزاع بين الشركاء؟
يفحص محاسب قانونى المسائل المحددة في نطاق المهمة، وقد تشمل حسابات الشركاء ورأس المال والتمويلات والقروض والمسحوبات والارباح والمصروفات والتحويلات البنكية والمستندات المؤيدة لها.
هل يستطيع محاسب قانونى تحديد المبالغ المستحقة لكل شريك؟
يمكن لـمحاسب قانونى تحليل البيانات والمستندات المتاحة واعداد تسويات تبين الارصدة والفروق والمبالغ التي تدعمها المستندات، وفقا لنطاق المهمة وطبيعة المعلومات المقدمة.
هل كشف الحساب البنكي يكفي لاثبات المطالبة؟
ليس دائما. كشف البنك يثبت حركة مالية، لكنه لا يحدد وحده طبيعتها. لذلك يربط محاسب قانونى التحويل بالقيد والمستند والغرض من العملية للوصول الى فهم ادق.
ماذا لو لم يقدم احد الشركاء جميع المستندات؟
يجب بيان المستندات غير المتاحة واثرها على التحليل. ولا ينبغي لـمحاسب قانونى اعتبار مبلغ مثبتا بدرجة قاطعة اذا كانت الادلة المتاحة غير كافية لذلك.
هل تقرير المحاسب القانوني يحسم القضية؟
التقرير يقدم تحليلا فنيا للامور الداخلة في نطاقه، اما تقدير الادلة وتحديد المسؤوليات والنتيجة القضائية النهائية فيبقى للجهة القضائية المختصة وفقا لما يعرض عليها من ادلة ومستندات.
هل يمكن استخدام التقرير في تسوية النزاع وديا؟
قد يكون ذلك مفيدا، لان تحديد الارقام ونقاط الاختلاف يساعد الاطراف ومستشاريهم على معرفة حجم النزاع الحقيقي ومناقشة التسوية على اساس معلومات مالية اكثر وضوحا.
هل نحتاج الى مكتب محاسب قانوني عند تصفية الشركة؟
قد توجد حاجة الى خدمات محاسبية او مهنية بحسب طبيعة التصفية والنزاع والمتطلبات النظامية. كما قد يتداخل الامر مع اعمال مكتب تصفية شركة او جهات اخرى متخصصة عندما يكون النزاع جزءا من عملية انهاء الشركة.
متى نحتاج الى تقييم الشركة بجانب التقرير المحاسبي؟
تظهر الحاجة عندما يكون الخلاف متعلقا بقيمة حصة الشريك عند البيع او تخارج الشركاء. فهنا يمكن ان يحدد محاسب قانونى الارصدة التاريخية، بينما تحدد عملية التقييم القيمة الاقتصادية للحصة في تاريخ محدد.
الخلاصة: ماذا يقدم محاسب قانونى عند وصول نزاع الشركاء للمحكمة؟
عندما يصل نزاع الشركاء الى المحكمة، تصبح جودة المستندات والتحليل المالي من العناصر المهمة لفهم حقيقة الارقام محل الخلاف. ويعمل محاسب قانونى على تنظيم البيانات وفحص الحسابات وربط المطالبات بالحركات المالية وتحديد الفروق، مع توضيح نطاق العمل والمستندات والقيود التي واجهت الفحص.
والتقرير الجيد لا يكتفي بذكر ان احد الشركاء يطالب بمليون ريال او ان الشركة تعترض على المبلغ، بل يشرح مكونات المطالبة وكيف تمت مراجعتها والنتيجة المتعلقة بكل عنصر. وهنا تظهر القيمة الحقيقية لعمل محاسب قانونى في نزاعات الشركات المعقدة.
سواء كان الخلاف حول رأس المال او الارباح او المسحوبات او القروض او المصروفات او تخارج الشركاء او تصفية الشركات، فان نقطة البداية هي تحويل النزاع الى مسائل مالية محددة يمكن فحصها وتوثيق نتائجها بصورة واضحة.
هل لديكم نزاع مالي بين الشركاء؟
تقدم سليمان للاستشارات خدمات التحليل المالي والمحاسبي لنزاعات الشركات، بما يشمل تحليل حسابات الشركاء، وفحص المصروفات والتحويلات، وتتبع التمويلات والمسحوبات، واعداد التسويات المالية اللازمة وفقا لطبيعة كل حالة.
يمكنكم التواصل لمناقشة نطاق النزاع والمستندات المالية المتاحة وتحديد العمل المطلوب قبل البدء في التحليل.
اعداد: سامر إبراهيم السيد
استشارات مالية ومحاسبية وتسوية نزاعات الشركات
هاتف وواتس: 00966561221974