مكتب مراجعة و محاسبة: 7 خطوات اذا اختلس مندوب مبيعات او امين عهدة اموال شركتك
مندوب المبيعات استلم مبالغ من العملاء ولم يوردها بالكامل، او امين العهدة لديه عجز ولا يستطيع تفسير اين ذهبت الاموال. ماذا تفعل؟ وهل تبدأ بمواجهة الموظف، ام تقدم بلاغا، ام تستعين اولا بـمكتب مراجعة و محاسبة لتحديد المبلغ وجمع المستندات التي توضح ما حدث؟
هذه الحالات تحتاج الى التعامل معها بهدوء ومنهجية، لان وجود عجز في
8. كيف يتتبع مكتب مراجعة و محاسبة اموال مندوب المبيعات؟
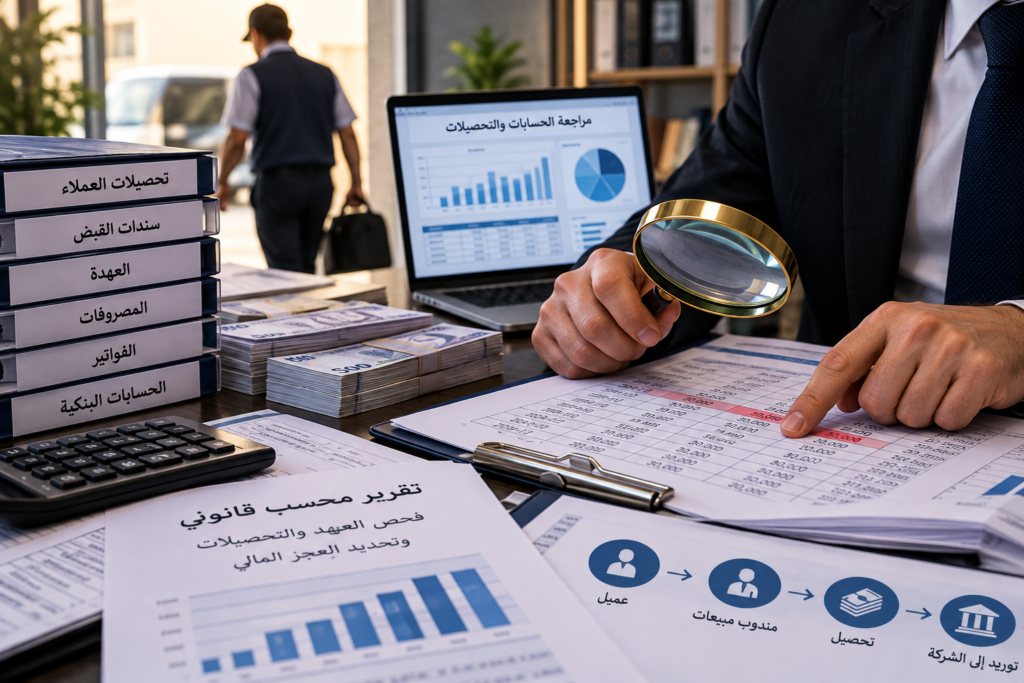
اذا كان الاشتباه يتعلق بمندوب مبيعات، فإن نقطة البداية هي تحديد دورة العملية كاملة: فاتورة البيع، وتسليم البضاعة او الخدمة، واستحقاق المبلغ، والتحصيل من العميل، ثم توريد المبلغ الى الشركة. ويقوم مكتب مراجعة و محاسبة بمقارنة هذه المراحل للوصول الى اي فجوة بين ما دفعه العميل وما وصل فعليا الى الشركة.
فقد يكشف الفحص مثلا ان المندوب استلم من عشرة عملاء مبلغ 450 الف ريال، بينما لم تظهر في خزينة الشركة او حساباتها البنكية سوى 370 الف ريال. هنا لا يتم اعتبار الفرق البالغ 80 الف ريال اختلاسا بصورة تلقائية، وإنما يبدأ مكتب مراجعة و محاسبة في تتبع كل تحصيل على حدة لمعرفة سبب الفرق.
ويتم فحص سندات القبض والتحويلات البنكية وكشوف العملاء والخصومات والمرتجعات والتسويات. وقد يتبين ان جزءا من الفرق تمت تسويته بطريقة صحيحة، بينما توجد مبالغ اخرى لا يوجد ما يثبت توريدها. هذه التفاصيل يجب ان تظهر بوضوح في تقرير المحاسب القانوني حتى يكون الرقم النهائي مبنيا على عمليات محددة وليس مجرد تقدير.
9. مصادقة العملاء قد تكشف التحصيلات المخفية
من الاجراءات المهمة التي يمكن استخدامها بحسب طبيعة المهمة الحصول على تأكيدات او مصادقات بشأن ارصدة بعض العملاء وتحركاتها. وتظهر اهميتها عندما تكون بيانات الشركة مختلفة عما يؤكده العميل.
فإذا كانت دفاتر الشركة تقول ان العميل ما زال مدينا بمبلغ 60 الف ريال، بينما يقدم العميل ما يثبت انه سدد المبلغ لمندوب الشركة، فإن مكتب مراجعة و محاسبة يتتبع وسيلة السداد وتاريخه وسند القبض وما حدث لحساب العميل بعد ذلك.
وقد تظهر هنا عمليات مثل خصومات غير معتمدة او مرتجعات لم تحدث فعليا او قيود تسوية استخدمت لاغلاق ارصدة العملاء. وتدخل هذه الاجراءات ضمن كشف الغش والاختلاس وفحص مدى صحة المعالجة المحاسبية لكل عملية.
10. كيف يتم فحص عهدة الموظف؟
اذا كان الموظف امين عهدة، فإن مكتب مراجعة و محاسبة يحتاج الى بناء كشف حركة كامل للعهدة. يبدأ الكشف بالرصيد الافتتاحي ثم يضيف كل المبالغ التي تم تسليمها للموظف ويخصم منها المصروفات المقبولة والمبالغ التي تم ردها او توريدها للشركة وفقا للمستندات المتاحة.
على سبيل المثال، اذا استلم امين العهدة 700 الف ريال خلال سنة وقدم مستندات مقبولة بقيمة 510 الاف ريال واعاد للشركة 90 الف ريال، فإن الفرق المبدئي يبلغ 100 الف ريال. لكن عمل مكتب مراجعة و محاسبة لا يتوقف عند هذه المعادلة.
يجب فحص ما اذا كانت هناك تسويات معلقة او مستندات مكررة او مصروفات غير مرتبطة بنشاط الشركة او فواتير لم يتم اعتمادها او مبالغ مسجلة على عهد اخرى. وبعد الانتهاء من ذلك يمكن تحديد صافي الرصيد الذي لم تتم تسويته بالمستندات المتاحة.
11. تقرير المحاسب القانوني يجب ان يعيد بناء حركة العهدة
من اهم اجزاء التقرير المطلوب من مكتب مراجعة و محاسبة وجود جدول تفصيلي يستطيع اي قارئ متخصص تتبع الارقام من خلاله. فلا يكفي ان يذكر التقرير ان “العجز يبلغ 100 الف ريال”، بل يجب ان يوضح كيف تكون هذا المبلغ.
| البيان | المبلغ بالريال |
|---|---|
| اجمالي العهد المستلمة | 700,000 |
| مستندات مصروفات تم قبولها | 510,000 |
| مبالغ تم ردها او توريدها | 90,000 |
| الرصيد الذي يحتاج الى تفسير او تسوية | 100,000 |
ثم يرفق تقرير المحاسب القانوني او يشير الى المستندات المؤيدة لكل بند بحسب نطاق المهمة. وبهذا تصبح المطالبة قابلة للتتبع والمراجعة بدلا من الاعتماد على رقم اجمالي لا يعرف الطرف الاخر كيف تم احتسابه.
12. ماذا لو قدم امين العهدة فواتير لتغطية العجز؟
وجود الفاتورة لا يعني تلقائيا ان المصروف صحيح. وهنا يأتي دور مكتب مراجعة و محاسبة في تنفيذ فحص المصروفات والايرادات والتحقق من حقيقة العملية الاقتصادية التي تقف خلف المستند.
يتم النظر الى اسم المورد وتاريخ الفاتورة وطبيعة المشتريات وقيمتها والموافقة عليها وما يثبت استلام السلعة او الخدمة. كما يمكن مقارنة الفاتورة بالمستندات الاخرى والبحث عن التكرار او التعديل او وجود مصروف لا يتناسب اصلا مع نشاط الشركة.
وقد يكون المستند صحيحا في ظاهره لكن لا توجد ادلة كافية على ان الشركة استلمت ما دفع مقابله. لذلك يجب ان يوضح مكتب مراجعة و محاسبة في التقرير طبيعة الفحص الذي اجراه والنتيجة التي تدعمها المستندات، دون تجاوز نطاق الادلة المتاحة.
13. هل يمكن للموظف اخفاء العجز داخل القيود المحاسبية؟
نعم، قد لا يظهر العجز مباشرة في حساب العهدة. ففي بعض الحالات يمكن اخفاء الفروق باستخدام حسابات المصروفات او الخصومات او مردودات المبيعات او التسويات او الحسابات المعلقة. ولذلك فإن مكتب مراجعة و محاسبة لا يكتفي بمراجعة رصيد العهدة النهائي.
يجب تنفيذ تحليل البيانات المالية وفحص القيود التي تمت على الحسابات المرتبطة بالموظف خلال الفترة محل الدراسة. ويزداد الاهتمام بالقيود اليدوية والتسويات غير المعتادة والقيود التي تم تعديلها او عكسها بعد تسجيلها.
كما يمكن فحص سجل المستخدم في النظام المحاسبي اذا كان النظام يحتفظ بهذه المعلومات، لمعرفة الحساب المستخدم في انشاء او تعديل بعض العمليات. وهذه البيانات قد تساعد مكتب مراجعة و محاسبة في تفسير كيفية معالجة العمليات، لكنها يجب ان تقرأ مع بقية المستندات ولا يعتمد عليها منفردة.
14. لماذا لا يكفي كشف اكسل داخلي للمطالبة بالعجز؟
قد تعد ادارة الحسابات كشفا ممتازا يوضح وجود فرق مالي، لكنه يظل جزءا من ملف الاثبات المالي وليس بديلا تلقائيا عن الفحص المهني المستقل عندما تكون هناك مطالبة او منازعة جدية. لذلك تكون الاستعانة بـمكتب مراجعة و محاسبة واعداد تقرير محاسبي مهني خطوة مهمة لتوثيق طريقة احتساب المبلغ.
ويفترض ان يبين التقرير مصادر البيانات، والفترة التي تم فحصها، والاجراءات المنفذة، والقيود والمستندات التي تمت مراجعتها، وكيف تم الوصول الى قيمة العجز. ولذلك فإن تقرير المحاسب القانوني يمكن ان يكون عنصرا محوريا في الملف المالي الذي يعرض لاحقا على المستشار القانوني او الجهة المختصة.
اما الحكم النهائي بوجود اختلاس او تدليس والمسؤولية القانونية المترتبة عليه فلا يصدره مكتب مراجعة و محاسبة لمجرد وجود فرق، وإنما تختص به الجهات صاحبة الصلاحية وفقا للادلة والوقائع والاجراءات النظامية.
15. التقرير القوي يربط كل مبلغ باربعة عناصر
عند اعداد تقرير عن مندوب مبيعات او امين عهدة، يفضل ان يستطيع القارئ تتبع كل مبلغ جوهري من خلال اربعة عناصر مترابطة: المستند، والقيد المحاسبي، وحركة النقد او البنك، والشخص او الصلاحية المرتبطة بالعملية. وهذه من اهم النقاط التي ينبغي ان يركز عليها مكتب مراجعة و محاسبة.
فإذا كان هناك مبلغ 35 الف ريال دفعه عميل، يجب معرفة الفاتورة المرتبطة به، وسند القبض، وكيف ظهر في حساب العميل، وهل وصل الى البنك او الخزينة، وما اذا كانت هناك تسوية لاحقة على الحساب. بهذه الطريقة يصبح الرقم جزءا من سلسلة مالية قابلة للفهم.
وعندما تتكرر هذه الطريقة على جميع العمليات محل الاشتباه، يستطيع تقرير المحاسب القانوني الوصول الى جدول نهائي يوضح اجمالي المبالغ التي تم فحصها، وما تم تسويته، وما بقي دون تسوية او تفسير كاف وفقا للمستندات المتاحة.
16. تقرير المحاسب القانوني عنصر اساسي قبل تحديد قيمة المطالبة
اذا كنت تعتزم مطالبة مندوب المبيعات او امين العهدة بمبلغ كبير، فمن المهم ألا تحدد قيمة المطالبة اعتمادا على الانطباع او الرصيد الظاهر في حساب واحد فقط. يجب اولا اجراء الفحص واستخراج صافي الفروق بعد استبعاد التسويات والمستندات الصحيحة.
ولهذا نؤكد على اهمية الاستعانة بـمكتب مراجعة و محاسبة والحصول على تقرير من محاسب قانوني عندما تتطلب طبيعة النزاع ذلك. فالتقرير المنظم يوضح اساس الرقم ويمنح المستشار القانوني صورة مالية يمكنه العمل عليها، بدلا من ملف يحتوي على مئات المستندات دون تحليل يربط بينها.
ويجب ان يتضمن التقرير، بحسب الحالة، نطاق المهمة، ومصادر البيانات، والفترة محل الفحص، وجدول حركة العهد او التحصيلات، والمبالغ المستلمة والموردة، والمستندات التي تمت مراجعتها، والتسويات، والفروق، وطريقة احتساب صافي الرصيد، واي قيود او معلومات غير متاحة اثرت على الفحص.
ولفهم اهمية تنظيم العمليات المحاسبية بصورة تمنع تركز الصلاحيات لدى شخص واحد، يمكن الاطلاع على
الهيكل التنظيمي واثره على توزيع الصلاحيات داخل الشركات
.
ويمكن الرجوع الى
الاتحاد الدولي للمحاسبين IFAC
للاطلاع على المصادر والمعايير المهنية الدولية المتعلقة بالمحاسبة والمراجعة وجودة العمل المهني.
كما توفر
جمعية فاحصي الاحتيال المعتمدين ACFE
مصادر مهنية متخصصة تتعلق بفحص الاحتيال وتحليل الاساليب المستخدمة في اخفاء العمليات المالية.
17. دور د. سامر إبراهيم السيد في تحليل واعداد ملف الحالة
تحتاج قضايا العهد والتحصيلات الى شخص يستطيع قراءة الحسابات وفهم حركة الاموال وتحليل الفروق وربط مئات العمليات ببعضها. ويملك د. سامر إبراهيم السيد خبرات طويلة في الاعمال المالية والاستشارية واعداد وتحليل التقارير المرتبطة بالنزاعات والفروق المالية، وفحص الحسابات والتدفقات والعمليات محل الخلاف.
وتساعد هذه الخبرة في تجهيز ملف الحالة، وتحليل العهد والتحصيلات، واستخراج الفروق، وتنظيم المستندات، وتحديد النقاط التي تحتاج الى فحص اضافي، وصياغة النتائج المالية بصورة واضحة، مع التنسيق مع المحاسب القانوني المختص عندما يكون المطلوب اصدار تقرير محاسب قانوني وفقا لطبيعة التكليف.
وفي الجزء الثالث سنوضح ماذا تفعل بعد تحديد العجز، وما الذي يجب ان يحتويه تقرير المحاسب القانوني بالتفصيل، وكيف تعالج الرقابة الداخلية لمنع تكرار المشكلة، وما الخطوات العملية التي ينبغي اتخاذها بعد اكتشاف اختلاس محتمل من مندوب مبيعات او امين عهدة.
18. اكتشفت العجز وحددت قيمته.. ماذا تفعل بعد ذلك؟
بعد انتهاء مكتب مراجعة و محاسبة من فحص حسابات مندوب المبيعات او امين العهدة، لا ينبغي الانتقال مباشرة من وجود فرق مالي الى توجيه اتهام نهائي. الخطوة المهمة هي تجميع نتائج الفحص في ملف مهني واضح يبين كيف تكون المبلغ وما المستندات التي تؤيده وما العمليات التي لا تزال تحتاج الى تفسير.
وهنا تظهر اهمية الحصول على تقرير من محاسب قانوني عندما تكون الواقعة مرشحة للتحول الى مطالبة مالية او نزاع. فوجود عشرات الفواتير وكشوف العملاء وسندات القبض لا يكفي وحده لتكوين صورة واضحة ما لم يتم تحليلها وربطها ببعضها وبيان اثر كل عملية على المبلغ محل المطالبة.
ويستطيع مكتب مراجعة و محاسبة تنظيم البيانات وتحديد الفروق، بينما يقدم التقرير المهني شرحا لمنهجية الفحص والنتائج والمستندات التي استند اليها. اما التوصيف القانوني النهائي للفعل والمسؤولية المترتبة عليه فيبقى للجهات المختصة.
19. ماذا يجب ان يتضمن تقرير المحاسب القانوني بالتفصيل؟
تقرير المحاسب القانوني في حالة عجز مندوب مبيعات او امين عهدة يجب ألا يكون مجرد صفحة تقول إن الموظف مدين للشركة بمبلغ معين. كلما كانت القضية جوهرية، زادت الحاجة الى تقرير يسمح بتتبع طريقة احتساب المبلغ ومصادر المعلومات المستخدمة.
وبحسب طبيعة التكليف والبيانات المتاحة، يمكن ان يتضمن التقرير الصادر عن مكتب مراجعة و محاسبة نطاق الفحص، والفترة محل الدراسة، وبيانات الموظف ووظيفته ذات الصلة بالعمليات، وقيمة العهد او التحصيلات، والمستندات التي تم فحصها، والمبالغ التي تم توريدها او تسويتها، والفروق التي بقيت دون تسوية.
كما ينبغي ان يعرض تقرير المحاسب القانوني جدولا تفصيليا للعمليات محل الملاحظة، بحيث يظهر تاريخ كل عملية وقيمتها ومستندها وطريقة تسجيلها وما يقابلها في البنك او الخزينة والنتيجة التي توصل اليها الفحص. ويجب كذلك بيان اي معلومات لم تكن متاحة واي قيود على نطاق العمل يمكن ان تؤثر على النتيجة.
20. مثال على كشف تفصيلي يمكن ادراجه في التقرير
| التاريخ | العملية | المبلغ | ما تم توريده او تسويته | الفرق |
|---|---|---|---|---|
| 05/01 | تحصيل عميل | 50,000 ريال | 30,000 ريال | 20,000 ريال |
| 18/01 | عهدة مصروفات | 40,000 ريال | 25,000 ريال | 15,000 ريال |
| 02/02 | تحصيل عميل | 65,000 ريال | 65,000 ريال | صفر |
هذا النوع من الجداول يساعد مكتب مراجعة و محاسبة على الفصل بين العمليات السليمة والعمليات التي ظهر بها فرق. وهو افضل كثيرا من اعتبار جميع الاموال التي مرت بعهدة الموظف مبلغا محل مطالبة.
21. لماذا يعد تقرير المحاسب القانوني محوريا في ملف النزاع؟
اذا كانت الشركة تقول إن مندوب المبيعات لم يورد 250 الف ريال، فمن الطبيعي ان يكون السؤال: كيف تم الوصول الى 250 الف ريال؟ هنا تكمن قيمة التقرير المحاسبي. فهو يشرح مصدر الرقم والعمليات التي يتكون منها وما تم فحصه من مستندات.
وبالتالي فإن الاستعانة بـمكتب مراجعة و محاسبة والحصول على تقرير محاسبي مهني من محاسب قانوني يمكن ان يكون عنصرا رئيسيا في توثيق المطالبة ماليا. وبدون تحليل مهني واضح قد يصبح من الصعب تفسير رقم المطالبة والدفاع عن طريقة احتسابه عند الاعتراض عليه.
ومع ذلك، فإن تقرير المحاسب القانوني لا يحل محل بقية الادلة ولا يعني تلقائيا ثبوت جريمة الاختلاس. هو يوثق الجانب المالي والمحاسبي وفقا لنطاق الفحص، بينما تنظر الجهة المختصة في كامل الادلة وتحدد المسؤولية والتوصيف النظامي.
واذا تحولت الواقعة الى خلاف او مطالبة مالية، يمكن الاطلاع على
القضايا والنزاعات المالية للشركات
لفهم دور التحليل المحاسبي والمالي في تنظيم ملف النزاع وتحديد المبالغ محل الخلاف.
22. لا تكتف بكشف الاختلاس.. اصلح الرقابة الداخلية
بعد انتهاء مكتب مراجعة و محاسبة من تحديد الفروق، يجب ان تسأل الادارة سؤالا اخر: كيف تمكن الموظف من تنفيذ هذه العمليات دون اكتشافها مبكرا؟ فقد يكون السبب ان مندوب المبيعات يستطيع التحصيل وتسجيل السداد، او ان امين العهدة يستطيع الصرف وتسوية عهدته دون مراجعة مستقلة كافية.
وهنا تأتي اهمية الرقابة الداخلية وفصل المهام. فالافضل ألا يكون الشخص الذي يستلم الاموال هو نفسه المسؤول الوحيد عن تسجيلها وتسويتها ومراجعتها. كما ينبغي اجراء المطابقات الدورية بين كشوف العملاء والتحصيلات والبنوك والخزينة.
ويمكن ان يوصي مكتب مراجعة و محاسبة بتعديل الصلاحيات، ووضع حدود للعهد، واجراء جرد مفاجئ، ومراجعة دورية لحسابات العملاء، والحصول على موافقات مستقلة للمصروفات الجوهرية، ومراجعة المستخدمين وصلاحياتهم في النظام المحاسبي.
23. متى تشك في وجود مشكلة لدى مندوب المبيعات او امين العهدة؟
هناك مؤشرات تستحق الفحص، لكنها لا تمثل بمفردها اثباتا للاختلاس. منها تكرار تأخر المندوب في توريد التحصيلات، ووجود شكاوى من عملاء يؤكدون السداد رغم ظهور ارصدتهم مدينة، وكثرة التسويات والخصومات غير المعتادة، ووجود عجز متكرر في العهد.
كذلك قد يلاحظ مدقق حسابات ارتفاعا غير طبيعي في مردودات المبيعات، او تعديلات متكررة على ارصدة العملاء، او مصروفات دون مستندات كافية. عندها يمكن توسيع نطاق مراجعة القوائم المالية او تنفيذ فحص مخصص للعمليات محل الاشتباه.
ولا ينتظر مكتب مراجعة و محاسبة بالضرورة حتى يصبح العجز ضخما. فالكشف المبكر عن نمط غير طبيعي قد يمنع استمرار المشكلة ويحد من الخسائر المحتملة.
24. د. سامر إبراهيم السيد وخبرة التقارير المالية المرتبطة بالنزاعات
تحتاج هذه الحالات الى خبرة تتجاوز مجرد استخراج رصيد من البرنامج المحاسبي. فقد يتطلب الملف تحليل مئات او آلاف العمليات، واعادة بناء حركة العهد، ومراجعة تحصيلات العملاء، وتحليل القيود والتسويات، وربط كل فرق بالمستند الذي يدعمه.
ويتمتع د. سامر إبراهيم السيد بخبرات طويلة في الاستشارات والتحليل المالي واعداد وتحليل التقارير المتعلقة بالفروق والنزاعات المالية وفحص الحسابات والعمليات، بما يساعد الشركات على تنظيم ملف الحالة، وتحديد الفروق، وتحليل مسار الاموال، وتجهيز البيانات بصورة مهنية.
وعندما تتطلب طبيعة القضية تقرير محاسب قانوني، يتم العمل بالتنسيق مع المحاسب القانوني المختص لاعداد التقرير وفقا لنطاق التكليف والمستندات المتاحة. والهدف هو الوصول الى تقرير مالي واضح يمكن تتبع نتائجه بدلا من الاعتماد على اتهام شفهي او رقم غير موثق.
ويمكن الاطلاع على الانظمة واللوائح ذات الصلة من خلال
بوابة الانظمة واللوائح السعودية التابعة لهيئة الخبراء بمجلس الوزراء
مع الرجوع الى المختص القانوني لتحديد النصوص والاجراءات التي تنطبق على كل حالة.
كما يمكن الاطلاع على المصادر المهنية الخاصة بالتدقيق الداخلي والرقابة وادارة المخاطر من خلال
معهد المدققين الداخليين IIA
.
وتوفر
لجنة COSO
اطرا مهنية معروفة في مجال الرقابة الداخلية وادارة المخاطر يمكن الاستفادة منها عند تطوير الضوابط المالية داخل الشركات.
اسئلة شائعة عن مكتب مراجعة و محاسبة واختلاس العهد والتحصيلات
اكتشفت عجزا عند امين العهدة، هل يعني ذلك انه اختلس المبلغ؟
ليس بالضرورة. يجب فحص حركة العهدة والتسويات والمستندات والمبالغ المعادة قبل تحديد صافي الفرق الذي لا يوجد له تفسير او تسوية كافية.
العميل يقول انه دفع للمندوب لكن المبلغ لم يصل للشركة، ماذا افعل؟
يجب فحص الفاتورة واثبات السداد وسند القبض وحساب العميل والتوريدات البنكية والتسويات المرتبطة بالعملية، ثم ادراج النتيجة ضمن الفحص المحاسبي.
هل احتاج الى تقرير من محاسب قانوني؟
عندما توجد مطالبة مالية او نزاع جوهري، يكون تقرير المحاسب القانوني اداة مهمة لتوثيق الجانب المالي وتحديد طريقة احتساب المبلغ وربط النتائج بالمستندات، مع الرجوع للمستشار القانوني بشأن متطلبات الحالة والاجراءات النظامية.
ماذا يجب ان يتضمن التقرير؟
بحسب نطاق المهمة، يمكن ان يتضمن الفترة محل الفحص، ومصادر البيانات، وحركة العهد والتحصيلات، والمبالغ المستلمة والموردة، والمستندات والتسويات، والفروق، وطريقة احتسابها، والقيود على الفحص والمرفقات المؤيدة.
هل تقرير مكتب مراجعة و محاسبة وحده يثبت جريمة الاختلاس؟
لا. التقرير المهني يوثق ويحلل الجانب المالي والمحاسبي وفقا للمستندات ونطاق الفحص، اما ثبوت الجريمة والمسؤولية القانونية النهائية فتقرره الجهات المختصة استنادا الى كامل الادلة.
هل يمكن فحص سنوات سابقة؟
نعم، اذا كانت البيانات والمستندات اللازمة متاحة. وكلما كانت كشوف البنوك والدفاتر والفواتير وسندات القبض والتسويات محفوظة بصورة جيدة، زادت القدرة على اعادة بناء العمليات.
ماذا لو كانت المستندات كثيرة جدا؟
يمكن استخدام تحليل البيانات المالية لتصنيف العمليات والبحث عن الانماط غير المعتادة، ثم ربط النتائج بالمستندات والسجلات المحاسبية ذات الصلة.
كيف امنع تكرار المشكلة؟
من خلال تقوية الرقابة الداخلية، وفصل التحصيل عن التسجيل والمراجعة، وتحديد سقوف للعهد، واجراء المطابقات والجرد الدوري، ومراجعة صلاحيات المستخدمين.
الخلاصة: لا تطالب برقم لا تستطيع شرح كيفية احتسابه
اذا اكتشفت ان مندوب مبيعات او امين عهدة لديه عجز، فابدأ بحماية المستندات وتحديد الفترة محل الفحص، ثم استعِن بـمكتب مراجعة و محاسبة لتحليل الحسابات والعهد والتحصيلات والبنوك والتسويات. لا تجعل نقطة البداية اتهام الموظف، بل اجعل الارقام والمستندات هي التي تحدد نتيجة الفحص.
واذا كان الملف سيستخدم في مطالبة مالية او نزاع، فإن تقرير المحاسب القانوني يمثل عنصرا محوريا في توثيق الجانب المحاسبي. يجب ان يشرح التقرير كيف تم الوصول الى المبلغ، وما العمليات التي يتكون منها، وما المستندات التي تؤيده، وما حدود الفحص، بدلا من تقديم رقم اجمالي غير قابل للتتبع.
ويقدم د. سامر إبراهيم السيد خبراته الطويلة في التحليل والاستشارات المالية واعداد وتحليل ملفات وتقارير النزاعات والفروق المالية، للمساعدة في فحص العمليات وتنظيم المستندات وتحديد الفروق وتجهيز الملف بصورة مهنية، مع التنسيق مع المحاسب القانوني المختص عند الحاجة الى تقرير صادر عن محاسب قانوني.