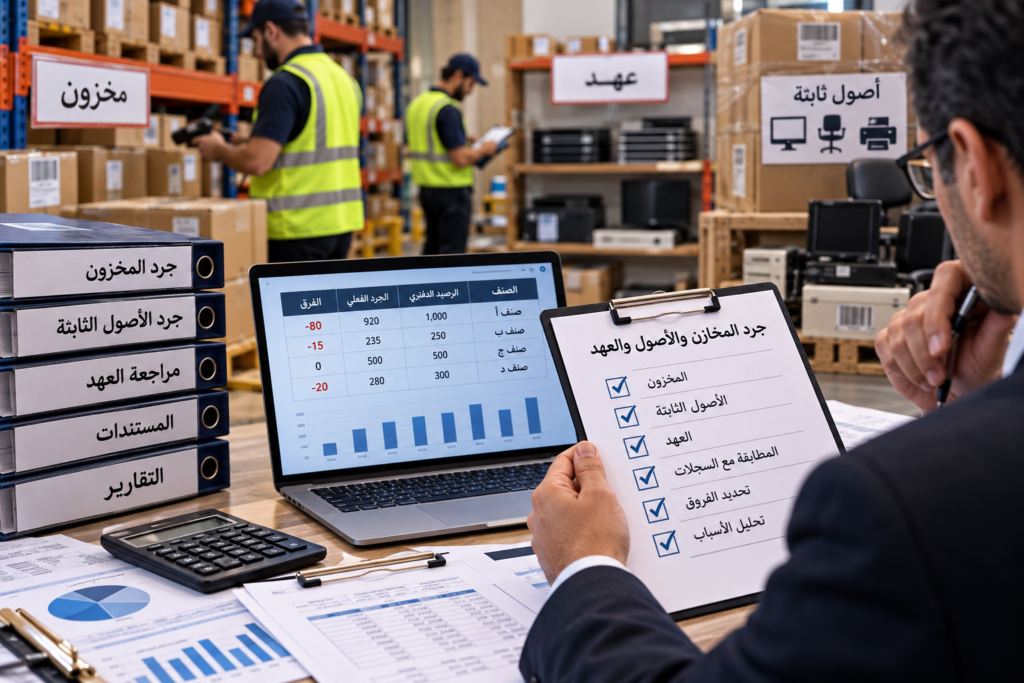
مكاتب محاسبة و جرد: 7 خطوات لجرد المخازن والاصول والعهد عند الشك في سرقة
حاس ان فيه سرقة في المخزن؟ بعض الاصول اختفت؟ امين العهدة لا يستطيع تفسير الموجود لديه؟ او ان رصيد المخزون في البرنامج مختلف بصورة واضحة عن الموجود فعليا؟ في هذه الحالة لا تبدأ باتهام الموظفين، ولكن ابدأ بجرد مهني منظم من خلال مكاتب محاسبة و جرد تستطيع حصر الموجودات فعليا ومطابقتها مع السجلات وتحديد العجز ومصدره.
وجود فرق في المخزون او الاصول لا يعني تلقائيا وجود سرقة. فقد ينتج الفرق عن اخطاء في الاستلام والصرف، او تسجيل صنف تحت كود مختلف، او تلف لم يتم اثباته، او نقل اصل بين الفروع دون تحديث السجل. لكن عندما تتكرر الفروق او تكون قيمتها كبيرة، يصبح الاستعانة بـمكاتب محاسبة و جرد خطوة مهمة لمعرفة ما حدث فعليا.
الهدف هنا ليس مجرد عد الكراتين او المعدات. الجرد المهني يجمع بين الجرد الفعلي والتدقيق المحاسبي وتحليل حركة الاصناف والعهد والاصول. وفي حالات الاشتباه قد يمتد العمل الى كشف الغش والاختلاس وفحص المستندات والعمليات التي ادت الى الفروق.
1. عند الشك في سرقة المخزون.. لا تخبر المسؤول بنتيجة متوقعة قبل الجرد
اذا كنت تشك في وجود عجز متعمد، فإن الاعلان مسبقا عن تفاصيل الجرد قد يؤثر على نتيجة الفحص. لذلك يفضل ان يتم التخطيط للجرد وتحديد نطاقه ومسؤوليات الفريق بصورة تحافظ على سلامة البيانات والموجودات، خصوصا اذا كانت طبيعة المنشأة تسمح بتنفيذ جرد مفاجئ وفقا لاجراءاتها الداخلية.
تبدأ مكاتب محاسبة و جرد بالحصول على بيانات المخزون وسجلات الاصول والعهد في تاريخ محدد، ثم تثبيت نقطة القطع Cut-off التي سيتم على اساسها اجراء المطابقة. وهذه الخطوة مهمة حتى لا تختلط عمليات البيع والشراء والاستلام والصرف التي تحدث اثناء الجرد مع الارصدة التي يتم فحصها.
ويجب كذلك تنظيم حركة المخزن اثناء عملية الجرد. فإذا استمر الاستلام والصرف دون ضوابط واضحة، فقد تظهر فروق وهمية يصعب تفسيرها لاحقا. لذلك تحتاج مكاتب محاسبة و جرد الى توثيق اخر ارقام مستندات الاستلام والصرف والتحويل قبل بدء العد.
2. جرد المخازن لا يعني طباعة كشف المخزون والبحث عما فيه فقط
من الاخطاء الشائعة ان يحصل فريق الجرد على كشف النظام ثم يبدأ البحث عن الكميات المكتوبة فيه. هذه الطريقة قد تساعد في التحقق من وجود الاصناف المسجلة، لكنها قد لا تكشف بسهولة عن بضائع موجودة فعليا وغير مسجلة بالنظام.
لذلك تستخدم مكاتب محاسبة و جرد اكثر من اتجاه للاختبار. يتم اختيار اصناف من كشف النظام والبحث عنها على الطبيعة، وفي الاتجاه العكسي يتم اختيار اصناف من ارض المخزن ثم الرجوع الى النظام للتأكد من تسجيلها وكمياتها.
هذا الاجراء يساعد على اختبار الوجود والاكتمال معا. فقد يظهر صنف في البرنامج بكمية 500 وحدة بينما الموجود الفعلي 410 وحدات، فيكون هناك فرق 90 وحدة يحتاج الى تفسير. وقد يحدث العكس، فتوجد 120 وحدة في المخزن بينما النظام يظهر 80 فقط.
3. لا تقل سرقة قبل تحديد العجز الفعلي
من اهم وظائف مكاتب محاسبة و جرد الفصل بين ثلاثة مفاهيم مختلفة: فرق الجرد، والعجز غير المفسر، والسرقة او الاختلاس. وجود فرق جرد هو بداية التحقيق وليس نهايته.
فإذا كان النظام يظهر مخزونا بقيمة مليون ريال، بينما الجرد الفعلي اظهر 850 الف ريال، فلا يصح مباشرة القول إن هناك سرقة بقيمة 150 الف ريال. يجب اولا فحص حركة الاستلام والصرف والتحويلات والمرتجعات والتالف والبضائع لدى الغير والعمليات التي لم تسجل حتى تاريخ الجرد.
بعد اجراء هذه التسويات قد ينخفض الفرق مثلا من 150 الف ريال الى 65 الف ريال. هنا تبدأ مكاتب محاسبة و جرد في تحليل الـ65 الف ريال المتبقية لمعرفة الاصناف التي كونت العجز ومتى ظهرت الفروق ومن كان مسؤولا عن حيازتها وحركتها.
4. كيف يتم اعداد محضر جرد يمكن الاعتماد عليه؟
الجرد الجيد يجب ان يترك مسارا واضحا لما تم تنفيذه. لذلك تقوم مكاتب محاسبة و جرد باعداد اوراق عمل ومحاضر تتضمن موقع الجرد وتاريخه واسماء المشاركين ونطاق العمل والاصناف او الاصول التي تم عدها والكميات التي ظهرت فعليا.
ويفضل ترقيم اوراق الجرد والسيطرة عليها حتى لا يتم فقد او استبدال صفحات بعد انتهاء العد. كما يتم تسجيل حالة الاصناف عند الحاجة، مثل البضائع التالفة او الراكدة او المفتوحة او الموجودة في منطقة منفصلة.
وبعد انتهاء العد تبدأ مرحلة المطابقة مع النظام. وهنا تتحول عملية الجرد من مجرد عد فعلي الى تحليل البيانات المالية والكميات، حيث يتم استخراج كشف بالفروق الموجبة والسالبة وتحديد الاصناف الاكثر تاثيرا من حيث القيمة.
5. كيف تجرد الاصول الثابتة وتعرف ما اذا كان اصل قد اختفى؟
الاصول الثابتة تحتاج الى منهج مختلف عن المخزون. فالشركة قد تمتلك سيارات واجهزة حاسب ومعدات والات ومولدات واثاثا واصولا موزعة بين الفروع والموظفين. ولذلك تبدأ مكاتب محاسبة و جرد من سجل الاصول الثابتة ثم تتحقق من وجود الاصول فعليا وموقعها وحالتها.
ويتم البحث عن رقم الاصل او الباركود او الرقم التسلسلي وربطه بسجل الشركة. فإذا كان السجل يحتوي على 40 جهاز حاسب بينما تم العثور على 35 فقط، فلا يتم افتراض سرقة الخمسة الباقية قبل البحث عن عمليات النقل او البيع او التخريد او التسليم للموظفين.
وقد تكشف مكاتب محاسبة و جرد عن مشكلة معاكسة ايضا: اصول موجودة فعليا داخل المنشأة ولكنها غير مدرجة بصورة صحيحة في سجل الاصول. وهذا يكشف ضعفا في الرقابة الداخلية حتى لو لم توجد سرقة.
6. العهد تحتاج جردا مستقلا لكل موظف
اذا كانت الشركة تمنح الموظفين عهدا نقدية او عينية، فيجب ان يعرف كل موظف ما هو مسجل باسمه. وتقوم مكاتب محاسبة و جرد باستخراج كشف العهد لكل موظف ثم مطابقة الرصيد مع ما هو موجود فعليا والمستندات التي قدمها لتسوية العهدة.
فقد يكون لدى موظف عهدة بقيمة 100 الف ريال، قدم مستندات صحيحة بقيمة 65 الف ريال واعاد 15 الف ريال، فيتبقى 20 الف ريال تحتاج الى تفسير. ولا يتم اعتبار هذا المبلغ سرقة بصورة تلقائية، وإنما يتم فحص المستندات والتسويات وحركة العهدة للوصول الى صافي الفرق الحقيقي.
وفي حالة العهد العينية، يتم حصر الاجهزة والادوات والمعدات المسلمة للموظف ومقارنتها بنموذج الاستلام. ويجب ان تحدد مكاتب محاسبة و جرد الاصول الموجودة والاصول التي تم نقلها او اعادتها والاصول التي لم يتم العثور عليها.
7. لو ظهر عجز.. افحص حركة الصنف قبل اتهام امين المخزن
اذا ظهر عجز في صنف معين، تبدأ المرحلة الاهم. يقوم مكتب مراجعة و محاسبة او فريق الجرد بتحليل حركة الصنف خلال الفترة السابقة: الرصيد الافتتاحي، والمشتريات، والاستلام، والمبيعات، والصرف، والتحويل بين المخازن، والمرتجعات والتالف والتسويات.
وقد يكشف فحص المصروفات والايرادات وحركة المخزون ان المشكلة بدأت منذ عدة اشهر، او ان هناك سندات صرف لم تسجل، او تحويلات بين الفروع لم يستكمل تسجيل طرفيها. وقد يظهر ايضا نمط من العمليات يحتاج الى تدقيق مالي اوسع.
وفي حالات الاشتباه الجدي، تساعد مكاتب محاسبة و جرد على تحويل السؤال من “مين سرق؟” الى اسئلة قابلة للفحص: ما الاصناف الناقصة؟ كم قيمتها؟ متى حدث الفرق؟ من كان يملك صلاحية الاستلام والصرف؟ وما المستندات المرتبطة بحركة هذه الاصناف؟
وترتبط عملية الجرد بصورة مباشرة بقوة نظم الرقابة، ويمكن الاطلاع على مقال
المراجعة الداخلية واهميتها في الشركة
لفهم دور الرقابة الداخلية في الحد من اخطاء المخزون والعهد.
كما يمكن الرجوع الى
المحاسبة والمراجعة والتدقيق في السعودية
لفهم العلاقة بين السجلات المحاسبية والفحص والمراجعة المهنية.
8. الجرد ليس النهاية.. المطلوب تقرير يشرح الفروق
بعد انتهاء مكاتب محاسبة و جرد من العد والمطابقة، يجب ألا يحصل صاحب الشركة على جدول كميات فقط. المطلوب تقرير يوضح نطاق الجرد، وتاريخه، والمواقع التي تمت زيارتها، والارصدة الدفترية، والموجود الفعلي، والفروق، والتسويات التي تم فحصها، والفروق التي بقيت دون تفسير.
واذا كان هناك اشتباه في سرقة او اختلاس، فإن التقرير يجب ان يفصل بين ما تم اثبات وجوده، وما ظهر به عجز، وما لم تتوافر مستندات كافية لتفسيره. وهذا التقرير يصبح اساسا مهما لاي تقرير تدقيق مالي او فحص متخصص لاحق.
ويقدم د. سامر إبراهيم السيد خبرات طويلة في الاستشارات والتحليل المالي وفحص الحسابات والفروق والعهد والموجودات واعداد وتحليل التقارير المالية المرتبطة بالنزاعات، بما يساعد على تنظيم نتائج الجرد وربطها بالسجلات والمستندات وتحديد النقاط التي تحتاج الى فحص اضافي.
وفي الجزء الثاني سنوضح كيف تقوم مكاتب محاسبة و جرد بتحليل فروق المخزون والاصول والعهد، وكيف يتم تتبع الاصناف المفقودة، وفحص المستندات والصلاحيات، والتمييز بين الخطأ والتلاعب المحتمل قبل تحديد المسؤوليات.
9. ظهر فرق في المخزون.. كيف تحدد هل هو خطأ ام عجز حقيقي؟
بعد انتهاء الجرد الفعلي تبدأ المرحلة الاكثر اهمية، وهي تفسير الفروق. فوجود 900 وحدة فعليا بينما النظام يظهر 1,000 وحدة يعني وجود فرق 100 وحدة، لكنه لا يحدد سبب الفرق. ولهذا تقوم مكاتب محاسبة و جرد بمراجعة حركة الصنف والمستندات المرتبطة به قبل اعتبار الفرق عجزا نهائيا.
يتم فحص فواتير الشراء ومحاضر الاستلام واذون الصرف والمبيعات والمرتجعات والتحويلات بين المخازن والتالف والتسويات. وقد يتبين ان جزءا من الفرق ناتج عن مستند لم يسجل، او خطأ في وحدة القياس، او تحويل بين فرعين لم يثبت في احدهما.
بعد استبعاد هذه الاسباب تستطيع مكاتب محاسبة و جرد اعداد كشف بالفروق التي ما زالت دون تفسير. وهنا يصبح لدينا عجز يحتاج الى فحص اعمق، بدلا من توجيه اتهام بالسرقة استنادا الى نتيجة العد الاولية فقط.
10. تتبع حركة الصنف من الشراء حتى خروجه من المخزن
اذا ظهر عجز جوهري في صنف معين، فمن المفيد اعادة بناء حركته خلال الفترة محل الفحص. تبدأ مكاتب محاسبة و جرد بالرصيد الافتتاحي، ثم تضيف المشتريات والتحويلات الواردة والمرتجعات، وتخصم المبيعات والصرف والتحويلات الخارجة والتالف المثبت.
المعادلة المحاسبية بسيطة، لكن التحقيق في تفاصيلها قد يكون معقدا. فإذا كان الرصيد المتوقع وفقا للمستندات 750 وحدة والجرد الفعلي 620 وحدة، فإن الفرق البالغ 130 وحدة يحتاج الى ربطه بالفترات التي ظهرت خلالها الحركة غير الطبيعية.
وهنا يساعد تحليل البيانات المالية وتحليل حركة المخزون في تحديد المستخدمين الذين سجلوا العمليات، والمخازن التي حدثت بها الفروق، والاصناف التي تتكرر بها حالات العجز. وتستخدم مكاتب محاسبة و جرد هذه النتائج لتوجيه الفحص الى العمليات الاكثر اهمية.
11. لا تنظر الى كمية العجز فقط.. احسب قيمته المالية
قد تجد الشركة عجزا في 1,000 وحدة من صنف رخيص وعجزا في 20 وحدة فقط من صنف مرتفع القيمة. لذلك يجب ألا يكون ترتيب الفروق وفقا للكميات وحدها. تقوم مكاتب محاسبة و جرد بتحويل فروق الكميات الى قيمة مالية وفقا للاساس المحاسبي المناسب والسجلات المتاحة.
| الصنف | الرصيد الدفتري | الجرد الفعلي | العجز | قيمة العجز |
|---|---|---|---|---|
| صنف أ | 1,000 | 920 | 80 | 24,000 ريال |
| صنف ب | 250 | 235 | 15 | 45,000 ريال |
في المثال السابق، عدد الوحدات المفقودة من الصنف أ اكبر، لكن الاثر المالي للصنف ب اعلى. ولهذا تساعد مكاتب محاسبة و جرد الادارة على ترتيب الفروق وفقا لاهميتها المالية وليس العدد فقط.
12. ماذا لو وجدت زيادة في صنف وعجزا في صنف اخر؟
الزيادة في المخزون ليست دائما خبرا جيدا. فقد تكشف مكاتب محاسبة و جرد وجود عجز في صنف وزيادة قريبة منه في صنف اخر، وهو ما قد يشير الى خطأ في اكواد الاصناف او وحدات القياس او التسجيل المحاسبي.
على سبيل المثال، قد يتم صرف منتج من المخزن تحت كود مختلف عن الكود الصحيح. النتيجة ستكون عجزا ظاهريا في صنف وزيادة في صنف اخر. لذلك تتم مراجعة طبيعة الاصناف ووحداتها واكوادها قبل اعتبار كل فرق حالة مستقلة.
هذه الخطوة تمنع تضخيم العجز، وتجعل تقرير مكاتب محاسبة و جرد اكثر دقة في الفصل بين الاخطاء التشغيلية والفروق التي لا يوجد لها تفسير محاسبي او مستندي.
13. كيف تفحص الاصول الثابتة المفقودة؟
في حالة الاصول الثابتة، تبدأ مكاتب محاسبة و جرد من سجل الاصول ثم تنفذ المعاينة الفعلية. ويتم ربط الاصل برقم التعريف او الرقم التسلسلي والموقع والموظف او الادارة المسؤولة عنه متى كانت هذه البيانات متاحة.
اذا كان سجل الشركة يظهر وجود 25 جهاز حاسب في احد الفروع وتم العثور على 21 جهازا فقط، يتم البحث عن الاربعة المتبقية في نماذج تسليم الموظفين وتحويلات الاصول بين الفروع ومحاضر البيع او التخريد والصيانة الخارجية.
اذا لم يتم العثور على مستند يفسر خروج الاصل، يتم ادراجه ضمن الاصول غير الموجودة اثناء الجرد مع بيان البيانات المتاحة عنه. ولا يفترض مكتب مراجعة و محاسبة او فريق الجرد تلقائيا ان الاصل تمت سرقته، بل يوثق واقعة عدم العثور عليه والبحث الذي تم بشأنه.
14. جرد العهد: كل موظف يجب ان يطابق ما هو مسجل باسمه
تتعامل مكاتب محاسبة و جرد مع العهد بصورة منفصلة، لان العهدة ترتبط غالبا بشخص او مسؤول محدد. ويتم استخراج كشف بما استلمه الموظف من مبالغ او اجهزة او معدات ثم مقارنته بما تم رده او تسويته وما هو موجود فعليا.
فإذا كان مسجلا على موظف جهاز حاسب وهاتف ومعدات بقيمة اجمالية 30 الف ريال، يجب التحقق من وجودها وحالتها. واذا لم يتم العثور على احد الاصول، تتم مراجعة نماذج النقل والتسليم والاستلام قبل تسجيله كفرق غير مفسر.
اما في العهد النقدية، فتتم مراجعة المبلغ المستلم والمصروفات والمستندات والمبالغ المعادة. وتساعد مكاتب محاسبة و جرد في الوصول الى صافي الرصيد غير المسوى بدلا من التعامل مع كامل قيمة العهدة باعتبارها عجزا.
15. متى تتحول نتيجة الجرد الى فحص لاحتمال الغش والاختلاس؟
ليس كل فرق جرد دليلا على تلاعب. لكن هناك مؤشرات قد تستدعي توسيع الفحص، مثل تكرار العجز في نفس الاصناف، او ارتباط الفروق بنفس المخزن، او وجود عمليات صرف دون مستندات، او تعديلات متكررة على الكميات بعد انتهاء فترات الجرد.
كما قد تظهر مؤشرات مثل وجود تحويلات بين المخازن لا يصل طرفها الاخر، او تالف مرتفع بصورة غير معتادة، او فروق متكررة في العهد. هنا يمكن ان تنتقل مكاتب محاسبة و جرد من المطابقة العادية الى نطاق اوسع يتضمن كشف الغش والاختلاس وفحص المستندات والصلاحيات وسجلات النظام.
ويجب التأكيد على ان هذه المؤشرات لا تثبت وحدها وجود سرقة. وظيفتها تحديد المناطق والعمليات التي تحتاج الى فحص اضافي حتى لا تتحول الشكوك الى اتهامات غير مدعومة.
16. افحص صلاحيات امين المخزن ومن يعتمد الصرف
اذا كان شخص واحد يستطيع استلام البضاعة وتسجيلها وصرفها وتعديل رصيدها واعتماد التسويات، فإن المشكلة لا تتعلق بالجرد فقط، بل بضعف الرقابة الداخلية. ولذلك تراجع مكاتب محاسبة و جرد عند الحاجة دورة المستندات والصلاحيات المرتبطة بحركة المخزون.
الافضل وجود فصل مناسب بين الحيازة والتسجيل والاعتماد والمراجعة. كما يجب مراقبة صلاحيات تعديل الاصناف والكميات، خصوصا القيود والتسويات اليدوية التي تؤثر مباشرة على رصيد المخزون.
وقد يكشف التدقيق المالي للشركات ان العجز استمر لفترات طويلة لان الشركة كانت تعتمد على نفس الشخص في الجرد والحيازة والتسجيل. في هذه الحالة يجب معالجة نظام الرقابة نفسه حتى لو تم تحديد قيمة العجز الحالية.
17. لماذا تحتاج الى تقرير بعد انتهاء الجرد؟
اذا كان صاحب الشركة يشك في وجود سرقة، فلا تكفي ورقة مكتوب فيها “عجز المخزون 300 الف ريال”. المطلوب ان تقدم مكاتب محاسبة و جرد نتائج تسمح بمعرفة كيف تم الوصول الى هذا الرقم وما الذي تم استبعاده من الفروق الاولية.
يجب ان يوضح التقرير، وفقا لنطاق المهمة، تاريخ الجرد ومواقعه وطريقة العد والارصدة الدفترية والموجود الفعلي والفروق والتسويات التي تمت مراجعتها وقيمة العجز المتبقي. كما يجب فصل المخزون عن الاصول الثابتة والعهد حتى تكون المسؤوليات والنتائج واضحة.
واذا كانت نتائج الجرد ستستخدم في مطالبة مالية او نزاع، فقد تكون هناك حاجة الى تقرير محاسبي مهني من محاسب قانوني يتناول الفروق والمستندات وطريقة احتساب المبالغ وفقا لطبيعة التكليف. فالجرد يثبت ما تم العثور عليه في تاريخ معين، بينما يحتاج تفسير المسؤوليات المالية الى تحليل المستندات والحركات المرتبطة بالفروق.
18. ماذا يجب ان يتضمن تقرير الجرد والفروق؟
التقرير الجيد الصادر عن مكاتب محاسبة و جرد لا يكتفي بالنتيجة النهائية. يجب ان يسمح لصاحب الشركة ومستشاريه بفهم نطاق العمل والاجراءات التي تم تنفيذها والنتائج التي تم الوصول اليها.
ومن العناصر المهمة: تاريخ ومكان الجرد، والارصدة الدفترية، والكميات الفعلية، وقيمة الفروق، وحالة الاصول، والعهد غير المسواة، والمستندات التي تم فحصها، والتسويات المقبولة، والفروق التي بقيت دون تفسير، واي قيود واجهت فريق العمل اثناء الجرد.
وعندما توجد مؤشرات تلاعب، يجب فصل الوقائع التي اثبتها الفحص عن الاستنتاجات التي تحتاج الى اجراءات اضافية. هذه الطريقة تجعل تقرير مكاتب محاسبة و جرد اكثر مهنية وتمنع الخلط بين وجود عجز وبين ثبوت المسؤولية القانونية عن هذا العجز.
ولمعرفة دور الرقابة في الحد من مثل هذه المشكلات يمكن الاطلاع على
الهيكل التنظيمي وتوزيع المسؤوليات داخل الشركات
حيث يساعد الفصل بين الصلاحيات على تقليل مخاطر الاخطاء والتلاعب.
ويمكن الاطلاع على المعايير والمصادر المهنية المتعلقة بالمحاسبة والمراجعة من خلال
الاتحاد الدولي للمحاسبين IFAC
.
كما توفر
The Institute of Internal Auditors
مصادر مهنية في مجالات التدقيق الداخلي والرقابة وادارة المخاطر.
19. دور د. سامر إبراهيم السيد في تحليل نتائج الجرد
عندما تكون الفروق كبيرة، لا تصبح المسألة مجرد عد للمخزون. فقد تحتاج الشركة الى اعادة بناء حركة اصناف لعدة سنوات، وتحليل سجلات الاصول والعهد، ومراجعة التسويات والمستندات وربط نتائج الجرد بالحسابات المالية.
ويتمتع د. سامر إبراهيم السيد بخبرات طويلة في الاستشارات والتحليل المالي وفحص الحسابات والفروق والعهد والاصول واعداد وتحليل التقارير المالية المرتبطة بالنزاعات. وتساعد هذه الخبرة في تحويل نتائج الجرد الخام الى تحليل واضح يبين قيمة الفروق ومصادرها والنقاط التي تحتاج الى فحص اضافي.
وفي الجزء الثالث سنوضح ماذا تفعل مكاتب محاسبة و جرد بعد اكتشاف العجز، وكيف يتم توثيق النتائج عند وجود شبهة سرقة، ومتى تحتاج الى تقرير محاسب قانوني، وكيف تعالج نقاط ضعف الرقابة لمنع تكرار العجز مستقبلا.
20. اكتشفت عجزا بعد الجرد.. ايش تسوي الآن؟
اذا انتهت مكاتب محاسبة و جرد من جرد المخازن والاصول الثابتة والعهد وظهر عجز جوهري، فلا تتسرع في اتهام امين المخزن او الموظف المسؤول بالسرقة. الخطوة التالية هي تثبيت نتيجة الجرد والمحافظة على المستندات ثم تحليل حركة الاصناف والاصول والعهد التي ظهر بها الفرق.
يجب الفصل بين نتيجة الجرد الاولية والنتيجة بعد التسويات. فقد يظهر في البداية عجز بقيمة 400 الف ريال، ثم تكشف مراجعة التحويلات والمستندات عن بضائع انتقلت بين الفروع ولم تسجل، او اصول موجودة لدى موظفين، او مستندات صرف صحيحة لم تدخل النظام. بعد هذه التسويات تستطيع مكاتب محاسبة و جرد تحديد صافي الفروق التي لا تزال تحتاج الى تفسير.
واذا بقي عجز جوهري دون تفسير، فهنا تبدأ مرحلة مختلفة عن مجرد الجرد. فقد تحتاج الشركة الى تقرير محاسبي مهني يربط نتيجة الجرد بالحركة التاريخية والمستندات والصلاحيات، خصوصا اذا كان صاحب الشركة يفكر في مطالبة مالية او اتخاذ اجراء نظامي.
21. تقرير الجرد وحده لا يساوي تقريرا عن المسؤولية المالية
هذه نقطة مهمة جدا. محضر الجرد قد يثبت مثلا ان الموجود الفعلي من صنف معين كان 600 وحدة بينما السجل يظهر 750 وحدة. لكنه لا يجيب وحده عن السؤال: اين ذهبت 150 وحدة؟ ولذلك لا تتوقف مكاتب محاسبة و جرد المهنية عند عملية العد اذا كان الغرض هو فحص عجز مشتبه فيه.
يجب تحليل المشتريات والاستلام والصرف والمبيعات والتحويلات والمرتجعات والتالف والتسويات. كما يجب تحديد الفترة التي يحتمل ان يكون الفرق قد نشأ خلالها ومن كانت لديه صلاحيات الحيازة والصرف والتسجيل.
وبذلك يتحول الملف من عبارة “لدينا عجز في المخزن” الى مجموعة عمليات ومستندات وفروق يمكن تتبعها. وهذا التحليل يصبح مهما للغاية اذا كان المطلوب لاحقا تحديد قيمة مطالبة مالية او تقديم الملف الى مستشار قانوني.
22. عند الاشتباه في سرقة تحتاج الى تقرير محاسب قانوني
اذا اظهر عمل مكاتب محاسبة و جرد عجزا كبيرا وتوجد مؤشرات تستدعي المطالبة به، فمن المهم بحث الحاجة الى تقرير صادر عن محاسب قانوني وفقا لطبيعة النزاع ومتطلبات الجهة التي سيقدم اليها التقرير. مجرد القول ان “امين المخزن سرق 300 الف ريال” لا يشرح كيف تم الوصول الى هذا الرقم.
التقرير المحاسبي المهني يعيد بناء الجانب المالي للواقعة. فهو يبين الارصدة الدفترية ونتائج الجرد والتسويات والمستندات وحركة الاصناف او الاصول والعهد، ثم يوضح الفروق التي بقيت دون تسوية وفقا للمعلومات المتاحة.
وجود هذا التقرير لا يعني وحده ثبوت جريمة السرقة او الاختلاس، فالاثبات والتوصيف القانوني النهائي من اختصاص الجهات المختصة. لكنه يمثل اداة رئيسية لتوثيق الجانب المالي وتفسير قيمة العجز وكيفية احتسابه بدلا من الاعتماد على ادعاء او رقم اجمالي غير مشروح.
23. ماذا يجب ان يتضمن تقرير المحاسب القانوني عن العجز؟
اذا كانت نتائج مكاتب محاسبة و جرد ستتحول الى ملف مطالبة، فيجب ان يكون التقرير واضحا وقابلا للتتبع. وبحسب طبيعة التكليف، يمكن ان يتضمن التقرير البيانات التالية:
- نطاق الفحص: المخازن او الاصول الثابتة او العهد التي شملها العمل.
- تاريخ الجرد: وتاريخ الارصدة الدفترية المستخدمة في المطابقة.
- منهجية الجرد: وكيف تمت عمليات العد والمعاينة والمطابقة.
- الرصيد الدفتري: للكميات والاصول والعهد محل الفحص.
- الرصيد الفعلي: وفقا لنتيجة الجرد والمعاينة.
- الفروق الاولية: قبل مراجعة التسويات والمستندات.
- التسويات المقبولة: مثل التحويلات والتالف والمستندات التي ثبتت صحتها.
- صافي الفروق: التي بقيت دون تفسير كاف بعد الفحص.
- المستندات المؤيدة: اذون الاستلام والصرف والتحويل والجرد والعهد وسجلات الاصول.
- حدود العمل: واي بيانات او مستندات لم تكن متاحة اثناء الفحص.
هذه العناصر تجعل نتيجة مكاتب محاسبة و جرد قابلة للفهم والمراجعة. فالقيمة ليست في كتابة رقم العجز فقط، وإنما في القدرة على الانتقال من الرقم النهائي الى العمليات والمستندات التي كونته.
24. مثال: الجرد اظهر عجزا بمبلغ 500 الف ريال
لنفترض ان الجرد الاول اظهر فروقا بقيمة 500 الف ريال. بعد فحص المستندات تبين وجود تحويلات بين المخازن بقيمة 90 الف ريال لم تستكمل قيودها، وبضاعة تالفة موثقة بقيمة 35 الف ريال، واصول نقلت الى فرع آخر بقيمة 25 الف ريال.
| البيان | القيمة |
|---|---|
| فروق الجرد الاولية | 500,000 ريال |
| تحويلات تم اثباتها | 90,000 ريال |
| تالف موثق | 35,000 ريال |
| اصول موجودة بفرع آخر | 25,000 ريال |
| الفرق المتبقي للفحص | 350,000 ريال |
هذا المثال يوضح لماذا لا ينبغي مطالبة موظف بمبلغ 500 الف ريال بمجرد ظهور نتيجة الجرد الاولية. عمل مكاتب محاسبة و جرد يجب ان يستبعد الفروق التي ثبت تفسيرها قبل تحديد المبلغ المتبقي الذي يحتاج الى تحليل او مستندات اضافية.
25. كيف تربط العجز بالمسؤول عن المخزن او العهدة؟
وجود عجز في مخزن يشرف عليه موظف لا يعني تلقائيا ان الموظف هو الذي استولى على الموجودات. يجب معرفة من يستطيع الدخول الى المخزن، ومن يملك صلاحية الاستلام والصرف، ومن يسجل العمليات، ومن يعتمد التحويلات والتسويات.
لذلك قد توسع مكاتب محاسبة و جرد نطاق الفحص ليشمل مصفوفة الصلاحيات وسجلات المستخدمين والمستندات المرتبطة بالعمليات محل الملاحظة. فإذا كان خمسة اشخاص يستطيعون الوصول الى المخزن، فإن مجرد كون شخص واحد هو “امين المخزن” لا يكفي وحده لتحديد المسؤولية عن كل فرق.
ويجب ان يلتزم التقرير بما تثبته البيانات. فإذا اثبت الفحص ان عهدا معينة سلمت الى موظف ولم تتم تسويتها، يتم توضيح ذلك. اما الانتقال من هذه النتيجة الى وصف الفعل بأنه سرقة او اختلاس فيخضع للوقائع الكاملة والتقييم القانوني من الجهة المختصة.
26. بعد اكتشاف العجز اصلح النظام الذي سمح بحدوثه
اذا انتهى عمل مكاتب محاسبة و جرد عند تحديد العجز فقط، فقد تعود المشكلة بعد عدة اشهر. لذلك يجب استخدام نتائج الفحص لتقوية الرقابة الداخلية ومعالجة الاسباب التي سمحت باستمرار الفروق دون اكتشاف.
قد تحتاج الشركة الى فصل مسؤولية الحيازة عن التسجيل، ومنع امين المخزن من تعديل الارصدة بنفسه، وتطبيق اعتماد مستقل للتسويات، وترقيم مستندات الاستلام والصرف، واستخدام باركود للاصول والمخزون، وتنفيذ جرد دوري ومفاجئ على الاصناف مرتفعة القيمة.
كما يجب اجراء مراجعة الحسابات للشركات بصورة دورية ومطابقة المخزون المحاسبي مع سجلات المستودعات. فالرقابة المستمرة عادة اكثر فاعلية من انتظار نهاية السنة لاكتشاف عجز تراكم طوال اثني عشر شهرا.
ويمكن الاطلاع على
الهيكلة المالية للشركات
لفهم اهمية تنظيم المسؤوليات والعمليات المالية بما يدعم الرقابة واتخاذ القرار.
27. متى تحتاج الى جرد مفاجئ ومتى تحتاج الى جرد دوري؟
الجرد الدوري مناسب لمراقبة الموجودات ومطابقة السجلات بصورة منتظمة، بينما قد يكون الجرد المفاجئ مفيدا عندما تظهر مؤشرات غير معتادة وتسمح سياسات المنشأة واجراءاتها بذلك. وتساعد مكاتب محاسبة و جرد في تحديد نطاق الجرد وفقا لطبيعة النشاط وحجم المخزون ومستوى المخاطر.
ولا يشترط دائما جرد جميع الاصناف بنفس التكرار. يمكن التركيز بصورة اكبر على الاصناف مرتفعة القيمة او سهلة الحركة او التي ظهرت بها فروق تاريخية، مع وضع برنامج جرد يغطي بقية الموجودات خلال فترات محددة.
كما يجب ألا يقتصر الجرد على المخازن. فالاصول الثابتة والعهد النقدية والعينية تحتاج الى متابعة مستقلة، خصوصا الاجهزة والمعدات التي تنتقل بين الموظفين والفروع بصورة متكررة.
28. دور د. سامر إبراهيم السيد في ملفات الجرد والفروق المالية
عندما تظهر فروق كبيرة في المخزون او الاصول والعهد، يصبح المطلوب اكبر من عملية عد تقليدية. قد تحتاج الشركة الى تحليل حركة الموجودات لسنوات، وفحص القيود والمستندات، وتحديد قيمة الفروق، وربط الجرد بالحسابات المالية واعداد ملف واضح بالنتائج.
ويتمتع د. سامر إبراهيم السيد بخبرات طويلة في الاستشارات والتحليل المالي وفحص الحسابات والعهد والاصول والفروق واعداد وتحليل التقارير المالية المرتبطة بالنزاعات، بما يساعد على تنظيم ملف الجرد وتحليل النتائج وتحديد العمليات التي تحتاج الى فحص اضافي.
وعندما تستلزم طبيعة المهمة تقريرا صادرا عن محاسب قانوني، يتم التنسيق مع المحاسب القانوني المختص وفقا لنطاق التكليف. والهدف هو تحويل نتائج مكاتب محاسبة و جرد من مجرد كشوف كميات الى ملف مالي ومحاسبي واضح ومدعوم بالمستندات.
ويمكن الاطلاع على المعايير الدولية المتعلقة بالمخزون من خلال
مؤسسة IFRS
والتي تنشر المعايير الدولية للتقرير المالي ومن بينها المتطلبات المحاسبية المتعلقة بالمخزون والاصول.
كما توفر
جمعية فاحصي الاحتيال المعتمدين ACFE
مصادر مهنية متخصصة في فحص الاحتيال ومؤشرات التلاعب والتحقيقات المالية.
ويمكن الرجوع الى
COSO
للاطلاع على الاطر المهنية المتعلقة بالرقابة الداخلية وادارة المخاطر.
اسئلة شائعة عن مكاتب محاسبة و جرد المخازن والاصول والعهد
ظهر عندي عجز في المخزن، هل هذا يعني وجود سرقة؟
لا. يجب اولا فحص الاستلام والصرف والتحويلات والتالف والمرتجعات والتسويات. العجز غير المفسر بعد الفحص هو الذي يحتاج الى تحقيق وتحليل اضافي.
هل مكاتب محاسبة و جرد تستطيع جرد الاصول الثابتة؟
نعم، يمكن حصر الاصول ومطابقتها مع سجل الاصول والارقام التسلسلية والمواقع والعهد، وتحديد الاصول الموجودة وغير الموجودة والفروق التي تحتاج الى تفسير.
هل يتم جرد العهد الموجودة لدى الموظفين؟
نعم. يمكن مطابقة العهد النقدية والعينية المسجلة باسم كل موظف مع الموجود الفعلي والمستندات والتسويات والمبالغ التي تمت اعادتها.
هل احتاج الى تقرير محاسب قانوني اذا ظهر عجز كبير؟
اذا كان العجز سيصبح اساسا لمطالبة مالية او نزاع، فقد يكون تقرير المحاسب القانوني مهما لتوثيق الجانب المالي وشرح طريقة احتساب الفروق، وفقا لطبيعة الحالة ومتطلبات الجهة التي سيقدم اليها التقرير.
هل التقرير يثبت السرقة تلقائيا؟
لا. التقرير يستطيع توثيق نتائج الجرد والفروق والحركات والمستندات التي تم فحصها، اما ثبوت السرقة او الاختلاس والمسؤولية القانونية النهائية فتحدده الجهات المختصة وفقا لكامل الادلة.
هل يمكن اكتشاف عجز قديم؟
يمكن ذلك في بعض الحالات اذا كانت سجلات المخزون والمشتريات والمبيعات والتحويلات والجرد السابق والمستندات متاحة بصورة تسمح باعادة بناء حركة الاصناف.
هل الافضل جرد المخزون بالكامل ام اخذ عينة؟
يتحدد ذلك وفقا لغرض المهمة وحجم المخزون ومستوى المخاطر. عند الاشتباه في عجز جوهري قد يحتاج نطاق العمل الى تغطية اوسع من الجرد الروتيني المعتاد.
كيف امنع تكرار العجز؟
من خلال تقوية الرقابة الداخلية، وفصل الحيازة عن التسجيل والاعتماد، والجرد الدوري والمفاجئ، وضبط صلاحيات النظام، ومراجعة التسويات وحركة الاصناف مرتفعة القيمة.
الخلاصة: عند الشك في سرقة ابدأ بالجرد والارقام وليس الاتهام
اذا كنت تشعر ان هناك سرقة في المخزن او اختفاء اصول ثابتة او عجزا في عهد الموظفين، فلا تبدأ بالاتهام. ابدأ بالاستعانة بـمكاتب محاسبة و جرد لتنفيذ جرد فعلي منظم، ثم طابق النتائج مع السجلات والمستندات وحدد الفروق الحقيقية بعد استبعاد الاخطاء والتسويات الصحيحة.
واذا بقي عجز جوهري، يجب الانتقال الى تحليل حركة الاصناف والاصول والعهد وتحديد الفترة والعمليات والصلاحيات المرتبطة بالفروق. وعندما تكون هناك مطالبة او منازعة، يصبح التقرير المحاسبي المهني من محاسب قانوني عنصرا مهما لتوضيح قيمة العجز وطريقة احتسابه والمستندات التي تدعم النتائج.
ويقدم د. سامر إبراهيم السيد خبراته الطويلة في الاستشارات والتحليل المالي وفحص الفروق والعهد والاصول والمخزون واعداد وتحليل ملفات التقارير المالية، للمساعدة في تحويل نتائج الجرد الى تحليل مالي واضح ومنظم، مع التنسيق مع المحاسب القانوني المختص عندما تتطلب المهمة تقريرا صادرا عن محاسب قانوني.