مكتب محاسب قانوني: 7 خطوات تكشف اختلاس اموال الشركة من احد الشركاء في شركة عائلية
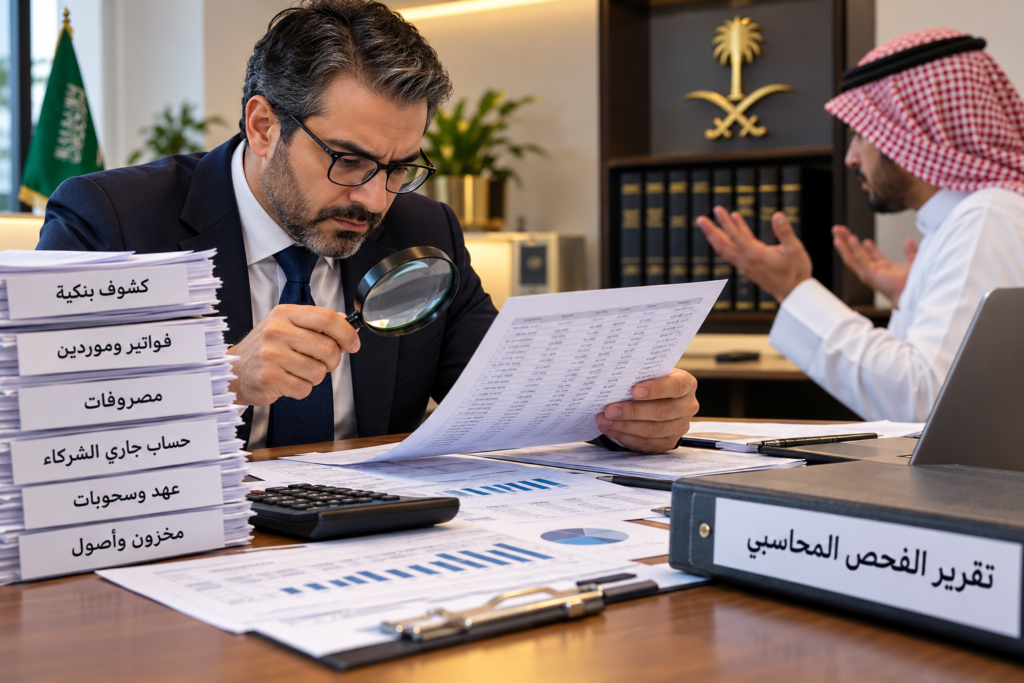
تعد شبهة اختلاس اموال الشركة من احد الشركاء من اصعب المشكلات التي يمكن ان تواجه الشركات العائلية، لان المشكلة هنا لا تكون مالية فقط، بل تمتد الى الثقة بين افراد العائلة وحقوق الشركاء وسلامة الحسابات. وقد تبدأ الشبهة عندما يلاحظ احد الشركاء انخفاض النقدية رغم ارتفاع المبيعات، او ظهور مصروفات كبيرة غير مفهومة، او تحويلات بنكية متكررة لاحد الشركاء، او مشتريات لا تتناسب مع نشاط الشركة. وهنا يصبح الاستعانة بـ مكتب محاسب قانوني خطوة مهمة لفحص المستندات والحسابات وتحديد ما اذا كانت هناك معاملات تحتاج الى تفسير او فحص اعمق.
المهم هنا الا يبدأ الشركاء باتهامات مباشرة قبل فحص الادلة. وظيفة مكتب محاسب قانوني ليست افتراض وجود اختلاس مسبقا، وانما تنفيذ فحص محاسبي منظم يتتبع حركة الاموال والمستندات والقيود البنكية والمحاسبية، ويحدد العمليات غير المعتادة والفروق التي لا يوجد لها تفسير محاسبي كاف.
متى تتحول الشكوك بين الشركاء الى حاجة لفحص محاسبي؟
ليس كل فرق في الحسابات دليلا على الاختلاس، فقد يكون السبب خطا محاسبيا او ضعفا في الرقابة الداخلية او تأخر تسجيل بعض العمليات. لكن توجد مؤشرات تستحق التحقق، خصوصا عندما تتكرر او ترتبط بشريك لديه صلاحية مباشرة على الحسابات البنكية او الخزينة او المشتريات.
عند ظهور هذه المؤشرات يستطيع مكتب محاسب قانوني تحديد نطاق الفحص بدلا من مراجعة سنوات من العمليات بصورة عشوائية. وقد يبدأ الفحص من حساب بنكي محدد، او مورد معين، او حساب جاري الشريك، او المصروفات النقدية، ثم يتوسع عندما تكشف النتائج الاولية عن معاملات اخرى مرتبطة بها.
من اهم مؤشرات الخطر التي تستحق الفحص:
- تحويل مبالغ من حساب الشركة الى الحساب الشخصي لاحد الشركاء دون مستند واضح.
- ارتفاع غير طبيعي في المصروفات مقارنة بالسنوات السابقة.
- وجود موردين لا يعرفهم باقي الشركاء او لا توجد مستندات كافية تثبت التعامل معهم.
- فواتير بمبالغ مرتفعة لا يقابلها استلام فعلي لبضاعة او خدمة.
- سحوبات نقدية متكررة دون تسويات واضحة للعهد.
- اختلاف ارصدة العملاء او الموردين عن الارصدة الظاهرة في النظام المحاسبي.
- وجود قيود محاسبية يدوية متكررة قرب نهاية الفترة المالية.
- تضخم حساب جاري احد الشركاء دون تفسير واضح لطبيعة العمليات.
- وجود فروق في المخزون او الاصول الثابتة لا يمكن تفسيرها بالمستندات.
وجود مؤشر واحد لا يثبت وقوع اختلاس، لكنه قد يكون سببا كافيا لطلب تدقيق مالي او فحص محدد النطاق من مكتب محاسب قانوني، خاصة عندما تكون هناك مبالغ كبيرة او نزاع قائم بين الشركاء.
ما الفرق بين المراجعة العادية وفحص شبهة الاختلاس؟
هناك فرق مهم بين مراجعة القوائم المالية السنوية وبين الفحص الذي يتم بسبب شبهة عملية مالية معينة. المراجعة السنوية لها اهداف ونطاق مهني محدد، بينما قد يتطلب النزاع بين الشركاء اجراءات اكثر تركيزا على معاملات او حسابات او فترات بعينها.
لذلك عندما يتواصل العميل مع مكتب محاسب قانوني ويقول: “اشك ان شريكي سحب اموالا من الشركة”، فلا تكون البداية باصدار حكم، وانما بتحديد السؤال المالي الذي يجب الاجابة عنه. هل توجد تحويلات للشريك؟ كم قيمتها؟ ما مستنداتها؟ كيف سجلت محاسبيا؟ هل اعيدت للشركة؟ هل اعتبرت توزيعات او قرضا او عهدا او مصروفا؟ ومن الذي وافق عليها؟
هذا التحديد يجعل التدقيق المحاسبي اكثر فاعلية، ويحول النزاع من اتهامات متبادلة الى مجموعة من العمليات المالية التي يمكن اختبارها بالمستندات.
ويمكن الاطلاع كذلك على خدمات
المراجعة والتدقيق المالي
لمعرفة طبيعة الخدمات المرتبطة بفحص الحسابات والبيانات المالية.
الخطوة الاولى: تأمين المستندات قبل بدء الفحص
قبل ان يبدأ مكتب محاسب قانوني تحليل الارقام، يجب المحافظة على المستندات والبيانات المتاحة. فنجاح كشف الاختلاس في الشركات يعتمد بدرجة كبيرة على امكانية ربط كل حركة مالية بمصدرها ومستندها والمستفيد منها.
ومن اهم المستندات التي قد يطلبها مكتب محاسب قانوني كشوف الحسابات البنكية، ودفتر الاستاذ العام، وميزان المراجعة، وفواتير المبيعات والمشتريات، والعقود، واوامر الشراء، وسندات القبض والصرف، وتسويات العهد، وكشوف الرواتب، وملفات الموردين والعملاء، ومحاضر الشركاء، بالاضافة الى تفاصيل الحسابات الجارية للشركاء.
ويفضل الحصول على كشوف الحسابات البنكية من مصدر موثوق وعدم الاعتماد فقط على الملفات المعدة داخليا، لان المقارنة بين البنك والدفاتر تعتبر من اهم ادوات تحليل البيانات المالية عند البحث عن تحويلات او سحوبات لم تظهر بالصورة الصحيحة في الحسابات.
الخطوة الثانية: مطابقة البنك مع دفاتر الشركة
من اقوى الاجراءات التي يمكن ان ينفذها مكتب محاسب قانوني اجراء مطابقة تفصيلية بين جميع الحركات البنكية والقيود المسجلة في النظام المحاسبي. الهدف هو معرفة اين ذهب كل مبلغ خرج من البنك، وكيف تم تسجيله، ومن كان المستفيد النهائي منه.
فمثلا قد يظهر في كشف البنك تحويل بمبلغ 180 الف ريال الى حساب شخصي، بينما يظهر في الدفاتر تحت مسمى “دفعة مورد”. هنا لا يكفي اسم الحساب المحاسبي، بل يجب فحص المورد والفاتورة والعقد واثبات استلام البضاعة او الخدمة، ثم معرفة علاقة الحساب البنكي المستفيد بالمورد المسجل.
وقد يكشف مكتب محاسب قانوني من خلال هذه المطابقة تحويلات سجلت كمصروفات بينما لا توجد مستندات تدعمها، او مبالغ خرجت من البنك ولم تسجل اساسا، او عمليات قسمت الى دفعات صغيرة لتقليل احتمالية اكتشافها.
وتظهر هنا اهمية
مكتب المحاسبة والتدقيق والمراجعة
عندما تكون المشكلة مرتبطة بصحة التسجيلات والعمليات المالية وليس بمجرد اختلاف شخصي بين الشركاء.
الخطوة الثالثة: فحص المصروفات والموردين
من اكثر المناطق التي تحتاج الى تركيز عند الاشتباه في خروج اموال دون مبرر هي فحص المصروفات والايرادات. فقد تستخدم فواتير مشتريات او خدمات لتبرير خروج مبالغ من الشركة، بينما تكون الخدمة غير منفذة او السعر مبالغا فيه او المورد مرتبطا بطريقة مباشرة او غير مباشرة بالشخص محل الفحص.
لذلك لا يكتفي مكتب محاسب قانوني بمشاهدة الفاتورة، بل يختبر الدورة الكاملة للعملية: من طلب الخدمة؟ من وافق عليها؟ هل يوجد عرض سعر او عقد؟ هل نفذت الخدمة فعليا؟ من استلمها؟ لمن تم تحويل المقابل؟ وهل المورد يمارس النشاط الذي صدرت عنه الفاتورة بالفعل؟
ومن المفيد ايضا مقارنة المصروفات شهريا وسنويا، لان خبير تدقيق مالي قد يكتشف من خلال التحليل ان بندا كان متوسطه 30 الف ريال شهريا ارتفع فجأة الى 150 الف ريال دون تغير حقيقي في حجم النشاط.
وهذه الفروق لا تعني تلقائيا وجود اختلاس، لكنها تحدد العمليات التي تستحق الاختبار التفصيلي، وهو جوهر العمل المهني الذي يقوم به مكتب محاسب قانوني عند وجود شبهة مالية داخل شركة عائلية.
الخطوة الرابعة: فحص حساب جاري الشريك
في الشركات العائلية يعد حساب جاري الشريك من اهم الحسابات التي يجب ان يراجعها مكتب محاسب قانوني عند وجود شبهة سحب اموال من الشركة. فكثرة السحوبات لا تعني وحدها وجود اختلاس، لان بعض المبالغ قد تمثل توزيعات ارباح معتمدة او مصروفات دفعها الشريك نيابة عن الشركة او مبالغ مستحقة له. لذلك يجب تحليل كل حركة بصورة مستقلة وربطها بالمستند الذي يوضح طبيعتها وسببها.
يبدأ مكتب محاسب قانوني باستخراج كشف تفصيلي لحسابات الشركاء ومقارنته بكشوف البنوك والخزينة والقيود المحاسبية ومحاضر اجتماعات الشركاء وقرارات توزيع الارباح. والهدف هو تحديد المبالغ التي خرجت لصالح الشريك ومعرفة الاساس المحاسبي والمستندي لكل مبلغ.
ومن المؤشرات المهمة وجود مبالغ سجلت مؤقتا كعهدة ثم ظلت دون تسوية، او تحويلات شخصية سجلت كمصروفات تشغيلية، او سحوبات حملت على جاري الشريك ثم اجريت قيود لاحقة لاعادة تصنيفها. وهنا تظهر اهمية مراجعة الحسابات للشركات على مستوى الحركة نفسها وليس الاكتفاء بالرصيد النهائي للحساب.
الخطوة الخامسة: البحث عن الموردين والاطراف المرتبطة بالشريك
قد لا تخرج الاموال مباشرة الى حساب الشريك. ففي بعض الحالات محل الفحص يمكن ان تمر العملية من خلال مورد او منشأة اخرى، ولهذا يفحص مكتب محاسب قانوني بيانات الموردين والعقود والفواتير والحسابات البنكية التي تم السداد اليها، مع البحث عن العلاقات التي تستحق مزيدا من التحقق.
على سبيل المثال، اذا كانت الشركة تدفع بصورة متكررة لمورد جديد وباسعار اعلى بصورة ملحوظة من المعتاد، فلا يعني ذلك تلقائيا وجود تلاعب. لكن مكتب محاسب قانوني قد يوسع الفحص للتأكد من وجود المورد فعليا، وطبيعة الخدمات المقدمة، ووجود مستندات الاستلام، ومدى توافق المدفوعات مع العقود والفواتير.
ويستطيع الفحص كذلك استخدام اساليب تحليل البيانات المالية لتحديد الموردين الذين ظهرت تعاملاتهم فجأة، او تضاعفت قيمة المدفوعات لهم، او تم تنفيذ عدد كبير من التحويلات المتقاربة لهم خلال فترة قصيرة.
الخطوة السادسة: فحص الخزينة والعهد والسحوبات النقدية
النقدية من البنود التي تحتاج الى مستوى مرتفع من الرقابة الداخلية، ولذلك يركز مكتب محاسب قانوني على الخزينة والعهد عندما تكون هناك مبالغ نقدية كبيرة او عمليات سحب متكررة. ويتم فحص سندات الصرف والموافقات وتسويات العهد ومطابقتها مع القيود المسجلة.
اذا كان احد الشركاء يحصل مثلا على عهدة بقيمة 100 الف ريال ثم تتم تسويتها بمجموعة كبيرة من الفواتير، فقد يحتاج مكتب محاسب قانوني الى اختبار عينة موسعة او فحص كامل لهذه المستندات بحسب طبيعة المهمة ومستوى المخاطر، والتأكد من ان المصروفات تخص الشركة فعلا وانها لم تستخدم لتغطية مصروفات شخصية.
كما يجب البحث عن العهد القديمة التي ظلت مفتوحة لفترات طويلة، والعهد التي تسدد ثم يعاد صرفها مباشرة، والمصروفات ذات الارقام المستديرة بصورة متكررة، لان هذه المؤشرات قد تستحق المزيد من الفحص حتى لو كانت القيود المحاسبية متوازنة من الناحية الحسابية.
الخطوة السابعة: جرد المخزون والاصول وربطه بالحسابات
ليست كل حالات فقد اموال الشركة مرتبطة بتحويل بنكي. فقد تكون المشكلة في خروج مخزون او اصول دون تسجيل صحيح. لذلك قد يشمل نطاق عمل مكتب محاسب قانوني فحص نتائج الجرد ومقارنتها بالدفاتر وسجلات المستودعات والمشتريات والمبيعات.
اذا اظهرت الدفاتر وجود مخزون بقيمة مليوني ريال بينما كشف الجرد الفعلي عن نقص جوهري، فيجب تحديد سبب الفرق. فقد يرجع الى تلف او اخطاء تسجيل او ضعف في نظام المخزون او عمليات لم تسجل، وقد تكون هناك اسباب اخرى تحتاج الى تحقيق. وبالتالي لا يجوز اعتبار فرق الجرد نفسه دليلا نهائيا على الاختلاس دون استكمال الفحص.
كما يمكن لـ مكتب محاسب قانوني مراجعة حركة الاصول الثابتة والتأكد من وجودها الفعلي ومطابقة المشتريات الجديدة بالفواتير والسداد البنكي. ويصبح هذا الاجراء اكثر اهمية عندما تكون هناك مشتريات سيارات او معدات او اجهزة ذات قيم مرتفعة.
فحص القيود المحاسبية اليدوية قد يكشف العمليات غير المعتادة
من الاجراءات المهمة ايضا تحليل القيود اليدوية، خصوصا القيود التي سجلت في نهاية الشهر او السنة او بعد اقفال الفترة المالية. فقد يستخدم القيد اليدوي بصورة مشروعة لتسجيل التسويات، لكنه قد يستحق الفحص عندما يؤدي الى نقل مبالغ من حسابات الشركاء او العهد الى المصروفات دون مستندات كافية.
يقوم مكتب محاسب قانوني باستخراج القيود غير المعتادة وفحص المستخدم الذي سجل القيد وتاريخ التسجيل والحسابات المتأثرة والمستندات المؤيدة له. كما يمكن مقارنة تاريخ المستند بتاريخ القيد لمعرفة ما اذا كانت هناك تسويات متأخرة او تعديلات تحتاج الى تفسير.
وهنا يكون التدقيق المحاسبي اكثر فاعلية عندما يجمع بين البيانات المحاسبية وكشوف البنك والمستندات الاصلية بدلا من الاعتماد على ميزان المراجعة وحده.
كيف يحدد مكتب محاسب قانوني المبلغ محل الشبهة؟
من الاخطاء الشائعة في نزاعات الشركاء القول ان هناك “اختلاس مليون ريال” لمجرد وجود فرق اجمالي بهذا المبلغ. الطريقة المهنية الافضل هي بناء جدول تفصيلي لكل عملية محل ملاحظة، بحيث يمكن تتبع الرقم والرجوع الى مستنده.
| التاريخ | العملية | المبلغ | المستفيد | القيد المحاسبي | المستند المؤيد | نتيجة الفحص |
|---|---|---|---|---|---|---|
| 15/03/2026 | تحويل بنكي | 85,000 ريال | طرف محل الفحص | مصروفات اخرى | غير مكتمل | يحتاج الى مستند وتفسير |
بهذه الطريقة يستطيع مكتب محاسب قانوني فصل العمليات السليمة عن العمليات التي تحتاج الى مستندات اضافية، ثم تحديد العمليات التي بقيت دون تفسير بعد استكمال اجراءات الفحص. وهذه المنهجية اقوى من تقديم رقم اجمالي لا يمكن تتبع مكوناته.
فحص المصروفات الشخصية المسجلة على الشركة
تظهر مشكلة اخرى في بعض الشركات العائلية عندما تختلط المصروفات الشخصية بمصروفات النشاط. فقد تستخدم بطاقة الشركة او حسابها البنكي في دفع سفر شخصي او مشتريات خاصة او مصروفات لا ترتبط بالنشاط، ثم تسجل ضمن المصروفات العمومية.
هنا يفحص مكتب محاسب قانوني طبيعة المصروف وليس مجرد وجود فاتورة. فوجود مستند دفع لا يعني بالضرورة ان المصروف يخص الشركة. يجب تحديد الغرض التجاري من العملية ومن استفاد منها ومدى ارتباطها بالنشاط والموافقات التي تمت عليها.
ويمكن الاستفادة من خدمات
تحليل وفحص التكاليف والمصروفات
عند الحاجة الى فهم طبيعة البنود ومقارنتها بحجم النشاط.
كشف الغش والاختلاس يحتاج الى ادلة مترابطة
الهدف من كشف الغش والاختلاس محاسبيا ليس البحث عن رقم مختلف فقط، وانما بناء سلسلة واضحة تربط العملية المالية بالمستند والقيد المحاسبي والحساب البنكي والمستفيد النهائي منها. وكلما كانت هذه السلسلة مكتملة، اصبح من الاسهل تحديد حقيقة العملية.
ولهذا فإن مكتب محاسب قانوني قد يبدأ من كشف البنك ثم ينتقل الى القيد، وبعد ذلك الى الفاتورة والعقد واثبات الاستلام، او يبدأ من فاتورة مشتبه بها ثم يتتبع مسار الدفع حتى يصل الى الحساب البنكي المستفيد.
كما تساعد خدمات تدقيق مالي متخصصة على تحديد نقاط الضعف في الدورة المستندية التي سمحت بحدوث معاملات غير معتمدة او غير موثقة، وهو امر مهم ليس فقط لمعالجة النزاع الحالي، ولكن لمنع تكرار المشكلة مستقبلا.
هل تقرير الفحص يصلح عند وجود نزاع بين الشركاء؟
عندما يكون الخلاف مرشحا للتطور الى مطالبة رسمية او نزاع قضائي، تزداد اهمية توثيق الاجراءات والنتائج. ويجب ان يوضح تقرير مكتب محاسب قانوني نطاق العمل والفترة التي تم فحصها والمستندات المتاحة والاجراءات المنفذة والقيود التي واجهت الفحص والنتائج المالية التي امكن اثباتها.
كما يجب التمييز بوضوح بين العملية التي ثبتت مستنديا، والعملية التي لم يقدم لها مستند كاف، والعملية التي تحتاج الى معلومات اضافية. فهذا الفصل يجعل تقرير تدقيق مالي اكثر وضوحا، ويمنع تحويل الاستنتاج المحاسبي الى اتهام يتجاوز ما تثبته المستندات.
وفي الجزء الاخير سنوضح كيف يصاغ التقرير النهائي، وما المستندات التي يجب الاحتفاظ بها، وكيف يتم التعامل مع المبالغ غير المؤيدة، وما الاجراءات التي تساعد الشركة العائلية على منع تكرار المشكلة من خلال تعزيز الرقابة الداخلية وفصل الصلاحيات.
كيف يصيغ مكتب محاسب قانوني تقرير الفحص المحاسبي؟
بعد الانتهاء من فحص الحسابات والحركات البنكية والمصروفات والعهد والموردين وحسابات الشركاء، تأتي المرحلة الاكثر اهمية وهي توثيق النتائج في تقرير مهني واضح. وهنا يجب على مكتب محاسب قانوني الفصل بين الحقائق التي تدعمها المستندات وبين الملاحظات التي تحتاج الى تفسير او مستندات اضافية، وعدم استخدام وصف الاختلاس بصورة قطعية لمجرد وجود حركة مالية غير واضحة.
التقرير الجيد لا يقول فقط إن هناك فروقا مالية، بل يوضح كيف تم الوصول اليها. لذلك يجب ان يتضمن نطاق الفحص، والفترة محل الدراسة، والمستندات التي تمت مراجعتها، والاجراءات التي تم تنفيذها، والعمليات محل الملاحظة، والمبالغ المرتبطة بها، وردود الاطراف المعنية إن وجدت، والقيود التي واجهت عملية الفحص. بهذه الطريقة يصبح تقرير مكتب محاسب قانوني قابلا للفهم والمراجعة وتتبع النتائج.
ما الذي يجب ان يتضمنه تقرير الفحص النهائي؟
يمكن ان يتضمن التقرير الصادر عن مكتب محاسب قانوني جدولا تفصيليا بالعمليات التي تحتاج الى تفسير او مستندات اضافية، بدلا من الاكتفاء برقم اجمالي. ومن العناصر المهمة التي يمكن تضمينها في التقرير:
- خلفية مختصرة عن الشركة وطبيعة النزاع بين الشركاء.
- الغرض من الفحص المحاسبي ونطاق المهمة.
- الفترة المالية التي شملها الفحص.
- المستندات والسجلات التي تم توفيرها للفاحص.
- الحسابات البنكية التي تمت مراجعتها.
- نتائج فحص المصروفات والموردين والعهد.
- تحليل حسابات الشركاء والحركات المرتبطة بها.
- العمليات التي لم تتوافر لها مستندات كافية.
- التحويلات او السحوبات التي تحتاج الى تفسير.
- نتائج فحص المخزون والاصول عند دخولها ضمن نطاق المهمة.
- ملاحظات الرقابة الداخلية التي ظهرت اثناء الفحص.
- ملخص المبالغ والعمليات محل الملاحظة.
واذا كانت هناك معاملات متعددة، فمن الافضل ان يرفق مكتب محاسب قانوني بالتقرير جداول عمل تفصيلية تمكن القارئ من معرفة تاريخ كل عملية وقيمتها والحساب الذي خرجت منه والمستفيد منها وطريقة تسجيلها محاسبيا والمستندات المتاحة بشأنها.
غياب المستند لا يعني تلقائيا وجود اختلاس
هذه نقطة مهمة جدا في كشف الغش والاختلاس. اذا وجد مكتب محاسب قانوني تحويلا بمبلغ 250 الف ريال دون مستند كاف، فالاستنتاج المهني المباشر هو وجود عملية تحتاج الى مستند او تفسير، وليس القفز تلقائيا الى اعتبار كامل المبلغ مختلسا.
قد يظهر لاحقا عقد او فاتورة او موافقة من الشركاء تفسر العملية. وفي المقابل، اذا لم يقدم تفسير او مستند مناسب، وكانت هناك ادلة اخرى مترابطة تتعلق بالمستفيد وطبيعة العملية وطريقة تسجيلها، فإن هذه الحقائق يتم عرضها بوضوح في التقرير ويترك التكييف النظامي والقانوني للجهة المختصة.
وهذا الفصل بين الفحص المحاسبي والتكييف القانوني مهم للغاية، خصوصا في النزاعات العائلية، لان مهمة مكتب محاسب قانوني هي عرض ما تثبته الحسابات والسجلات والمستندات ضمن نطاق العمل المتفق عليه.
ماذا لو رفض احد الشركاء تسليم المستندات؟
قد يواجه مكتب محاسب قانوني مشكلة عندما تكون المستندات او النظام المحاسبي او بعض الحسابات تحت سيطرة طرف واحد. وفي هذه الحالة يجب توثيق المستندات المطلوبة وما تم توفيره وما لم يتم توفيره، لان عدم الحصول على البيانات قد يؤثر على نطاق الفحص والنتائج التي يمكن الوصول اليها.
ويمكن في بعض الحالات الاعتماد على مصادر اخرى متاحة، مثل كشوف الحسابات البنكية الرسمية، وبيانات الموردين والعملاء، والفواتير الالكترونية المتاحة للشركة، والعقود، ومحاضر الاجتماعات، وملفات الموظفين، وسجلات المخزون، والمراسلات المرتبطة بالمعاملات المالية، وفقا لنطاق المهمة والبيانات المتاحة.
هل يكفي التدقيق المالي السنوي لاكتشاف كل حالات الاختلاس؟
ليس بالضرورة. التدقيق المالي للقوائم المالية له هدف ونطاق محددان، ولا يعني اتمام المراجعة السنوية ان كل عملية مالية داخل الشركة تم اختبارها بصورة منفردة. ولذلك عند وجود شبهة محددة قد يحتاج مكتب محاسب قانوني الى اجراءات موجهة نحو حساب او شخص او مورد او مجموعة معاملات معينة.
وهذا يتفق مع طبيعة مسؤوليات المراجع المتعلقة بالغش وفقا لمعيار المراجعة الدولي ISA 240، حيث ترتبط اعمال المراجعة بتقييم مخاطر التحريف الجوهري الناتج عن الغش والاستجابة لها، ولا تمثل ضمانا لاكتشاف كل حالة غش فردية.
للمزيد حول المعايير المهنية يمكن الرجوع الى
International Auditing and Assurance Standards Board – ISA 240
.
كيف تمنع الشركة العائلية تكرار المشكلة؟
اكتشاف المشكلة وحده لا يكفي. بعد انتهاء مكتب محاسب قانوني من الفحص، يجب معالجة نقاط الضعف التي سمحت بوجود عمليات مالية غير معتمدة او غير موثقة. وهنا تصبح الرقابة الداخلية جزءا اساسيا من الحل.
من اهم الاجراءات فصل صلاحية اعتماد المصروف عن صلاحية تنفيذه وتسجيله، ووضع حدود للتحويلات البنكية، واشتراط موافقة مزدوجة على العمليات الكبيرة، ومراجعة حسابات الشركاء بصورة شهرية، واجراء تسويات بنكية منتظمة، وجرد المخزون والاصول دوريا.
كما يمكن الاستفادة من الاطار المهني للرقابة الداخلية الصادر عن
Committee of Sponsoring Organizations – COSO
عند تطوير بيئة الرقابة وادارة المخاطر داخل الشركة.
فصل الملكية عن الصلاحيات المالية في الشركات العائلية
من الاخطاء التي تزيد مخاطر النزاعات افتراض ان ملكية حصة في الشركة تمنح صاحبها صلاحية غير محدودة في استخدام اموالها. ولذلك ينبغي تحديد الصلاحيات المالية والادارية بوضوح، وتوثيقها من خلال سياسات واجراءات ومصفوفة صلاحيات مناسبة لطبيعة الشركة.
ويمكن لـ مكتب محاسب قانوني عند مراجعة النظام المالي تحديد نقاط الضعف، مثل قدرة شخص واحد على انشاء المورد واعتماد الفاتورة وتنفيذ التحويل وتسجيل القيد. تجميع هذه الصلاحيات يزيد مخاطر الخطأ والتجاوز ويضعف قدرة الشركة على اكتشاف العمليات غير المعتادة مبكرا.
ويمكن الاطلاع على معلومات مهنية مرتبطة بالحوكمة والمراجعة من خلال
الهيئة السعودية للمراجعين والمحاسبين
،
وكذلك الانظمة واللوائح ذات الصلة بالشركات عبر
وزارة التجارة السعودية
.
متى تحتاج الشركة الى مكتب محاسب قانوني بصورة عاجلة؟
تصبح سرعة التحرك مهمة عندما توجد تحويلات كبيرة غير معروفة، او سحوبات نقدية متكررة، او اختلافات جوهرية في حسابات الشركاء، او نقص في المخزون، او موردون مجهولون لباقي الشركاء، او مصروفات كبيرة لا تتوافر لها مستندات واضحة.
كذلك يفضل الاستعانة بـ مكتب محاسب قانوني مبكرا اذا بدأ نزاع بين الشركاء حول الارباح او السحوبات او المصروفات، لان تأخر الفحص قد يؤدي الى زيادة حجم المستندات المطلوب تحليلها وصعوبة تتبع بعض العمليات القديمة.
الفحص المحاسبي يحول الشك الى ارقام قابلة للتحقق
في النهاية، لا ينبغي ان تدار شبهة اختلاس اموال الشركة من احد الشركاء بالاتهامات الشخصية. الطريق المهني يبدأ بجمع المستندات ثم مراجعة الحسابات للشركات وتتبع التحويلات وفحص المصروفات والعهد والموردين والمخزون وحسابات الشركاء.
يقوم مكتب محاسب قانوني بتحويل السؤال من “هل شريكي اختلس اموال الشركة؟” الى اسئلة يمكن التحقق منها: ما المبلغ الذي خرج؟ متى خرج؟ من استلمه؟ لماذا دفع؟ كيف سجل محاسبيا؟ ما المستند المؤيد؟ وهل توجد موافقة او مبررات تجارية للعملية؟
وعندما يتم تحليل كل عملية بهذه الطريقة، يصبح من الممكن فصل العمليات الطبيعية عن الاخطاء المحاسبية وعن العمليات غير المؤيدة بالمستندات، وتقديم تقرير تدقيق مالي واضح يساعد الشركاء ومستشاريهم على فهم الوضع المالي واتخاذ الخطوات المناسبة بناء على حقائق موثقة.
سليمان للاستشارات – فحص حسابات ونزاعات الشركاء
اذا كانت لديك شركة عائلية وظهرت شكوك حول سحوبات احد الشركاء، او مصروفات غير مفهومة، او تحويلات بنكية، او فروق في المخزون والعهد، فيمكن البدء بفحص محاسبي منظم لتحديد العمليات محل الملاحظة والمستندات المرتبطة بها.
في سليمان للاستشارات نساعد في تحليل البيانات المالية وفحص العمليات والحسابات والمستندات المرتبطة بالنزاعات المالية بين الشركاء، واعداد نتائج مالية واضحة يمكن مناقشتها مع مكتب محاسب قانوني والجهات المهنية والقانونية ذات العلاقة بحسب طبيعة المهمة.
سامر إبراهيم السيد
استشارات مالية ومحاسبية وتقييم شركات
هاتف وواتس: 00966561221974